
Vedvarende medvind til abekoppeforretningen får nu Bavarian til at løfte den langsigtede forventning til denne del af forretningen. Det kommer samtidig med, at rejsevaccineforretningen stadig leverer fin vækst, selvom udrulningen af Vimkunya-vaccinen er løbet ind i bureaukratisk modvind i USA. Agendaen synes klar for den nye CEO, fortsæt den nuværende udvikling og alloker kapital fornuftigt til aktietilbagekøb og vaccineudvidelser med lav risiko. Investorerne sagde nej til den hurtige værdiskabelse fra købstilbuddet og bør indstille sig på en mere langsom og langsigtet værdiskabelse fra stepvise udvidelser af forretningen.
Bavarian Nordics kommende CEO, finske Tarja Stenvall overtager et selskab i bedre form end længe set, og man kan godt sige, at den afgående CEO Paul Chaplin akkurat nåede at genoprette selskabet, selvom aktiekursen er langt fra tidligere tiders høje niveauer.
Vi har argumenteret for, at selskabets værdi, fremtidsudsigter og ikke mindst risikoniveau er markant anderledes end for en håndfuld år siden, hvor man både kørte på med en covid-19 vaccine og et stort og dyrt fase 3 studie indenfor RS-Virus. Nu handler det i stedet om det lange seje træk med fortsat eksekvering og udnyttelse af bl.a. de store investeringer i fabriksudvidelser, men også om en udfordret pipeline af nye vacciner, der ser noget tynd ud.
Selskabet har langt om længe – og formentlig efter ”venlige opfordringer” fra de større aktionærer – erkendt, at vejen frem ikke går via store enkeltsatsninger, men i stedet via den eksisterende forretning og fabriksplatform suppleret med mindre tilkøb.
For den nye CEO handler det nu om at fortsætte ad den vej, man er kommet ind på. Og gerne suppleret med et eller to opkøb i samme liga som chikungunya-vaccinen Vimkunya, som i øvrigt har fået en lidt blandet start. Lidt mere skala vil kunne gavne marginerne i rejsevaccineforretningen, hvor man måske især på den kommercielle side mangler lidt skala rundt omkring i verden. Bl.a. har man nu selv kommercielle organisationer i UK, Frankrig og Canada, som ellers tidligere var udlagt til partnere.
På opkøbssiden gav afgående CEO Paul Chaplin i øvrigt også indtryk af, at der nok var nogle processer i gang, for direkte adspurgt sagde han, at CEO-skiftet ikke ville have nogen effekt for eventuelle M&A-transaktioner, der ville komme uanset, om han var CEO, en ny var CEO eller Bavarian var uden CEO (i en periode).
Tarja Stenvall med en nylig fortid i franske Sanofi, som bl.a. har en stor vaccineforretning, kommer til et selskab, der netop uofficielt har løftet målsætningen for Public Preparedness forretningen, der udvikler og sælger koppevacciner til primært den amerikanske regering, men i stigende grad også til andre vestlige lande, primært til beredskabslagre. En af de vigtige opgaver bliver også at få udstukket nye målsætninger for rejsevaccineforretningen.
Løft af målsætning
Det er ingen hemmelighed, at man har nydt godt af medvinden fra abekoppeudbruddet, som i den grad har været med til at sætte fokus på nødvendigheden af beredskabslagre. Forventningerne til i år er opjusteret to gange, og den nyeste forventning lyder på en omsætning på 2,5 mia. DKK, hvoraf 2,3 mia. DKK er sikret via ordrer allerede. Endvidere er 800 mio. DKK sikret på ordresiden for næste år.
Og selvom det er et stykke fra 5 mia. DKK i det meget gode år 2023 og de cirka 3 mia. DKK i de seneste 2 år, så er det værd at bemærke, hvad afgående CEO sagde i meget utvetydige vendinger på den seneste telefonkonference. Den hidtidige målsætning om 1,5-2,0 mia. DKK i basisomsætning i koppeforretningen blev uofficielt oppræciseret til 2 mia. DKK med ordene ”I think we’re becoming more and more comfortable that we’re going to be in the region at the upper end of that, around the DKK 2 billion mark.”
Med andre ord er ordreinteressen nu så stærk og bredt funderet, at 2 mia. DKK er det nye basisniveau i år uden ekstraordinære udbrud eller lign. Og sammen med 3+ mia. fra rejsevaccinerne er 5 mia. DKK-mærket for omsætningen nu permanent krydset – og måske også snart 6 mia. DKK-mærket.
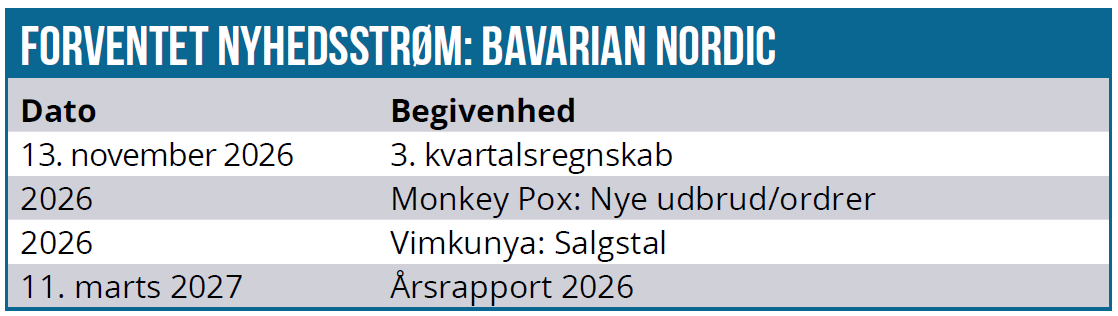
Hopper vi til regnskabet for 1. halvår, er rejsevaccinerne nemlig igen kommet godt fra start med en vækst på 26 % i omsætningen til 1,74 mia. DKK, som skal ses i forhold til en fastholdt årsforventning på 3 mia. DKK. Der er kvartalsvise udsving i denne forretning, men meget tyder også på, at væksten er kommet godt i gang. Bl.a. drevet af, at f.eks. rabies-vaccinen i højere grad end tidligere bliver anset som ”standard-vaccine”. De kvartalsvise udsving – og den fastholdte forventning på 3 mia. DKK for i år – betyder også, at vi skal lidt længere frem, førend vi kan fæstne lidt til vækstniveauet, og at det måske også permanent ligger højere end målsætningen på 10-12 % årlig vækst fra 2025-2027.
“Paul Chaplin, CEO & President:
So on JYNNEOS, Thomas, I think, as you know, it all depends how — what we normally see in terms of what we’re booking for next year, I think, because it all depends on when the order comes in and when the discussions happen. I think where we’re getting is more and more comfortable, as I said, for many years now, we’ve been saying DKK 1.5 billion, DKK 2 billion base business, I think we’re becoming more and more comfortable that we’re going to be in the region at the upper end of that, around the DKK 2 billion mark.
When we guided DKK 1.8 billion to DKK 2 billion this year, we didn’t have all that secured, obviously. And we’ve actually been able to increase the guidance twice now in response to more orders coming in. So the orders will come in when they come in. I think it’s encouraging there’s already DKK 800 million in the book. But to be honest, I would already be confident sitting here that we would be securing around the DKK 2 billion, whether we had that or not. So I think the analysts, yourself, and others as well as the market should get more and more comfortable with that DKK 2 billion-ish base business moving forward.”
Vimkunya hænger i USA-bureaukrati
De senere års store investering i Vimkunya-vaccinen hænger stadig lidt i bremsen, selvom Bavarian beretter om en pæn lancering på flere fronter – naturligvis også med god hjælp fra de udfordringer, som konkurrenten Valneva er løbet ind i. Reelt set har det overladt størstedelen af de større og interessante vestlige markeder til Bavarian, mens Valneva nu forsøger at give ny energi til deres vaccine via studier og partnerskaber i Brasilien, som måske på sigt kan give bedre information om bivirkningsprofilen.
Bavarian har dog et – formentlig midlertidigt – problem for Vimkunya, og det er USA. Her fik man i april sidste år en officiel anbefaling fra ACIP (Advisory Committee on Immunization Practices) om brugen af Vimkunya, men en række betalere og distributører tøver med at indkøbe/vaccinere med Vimkunya, førend der er en officiel anbefaling trykt i CDC’s ugentlige magasin ”Morbidity and Mortality Weekly Report” (MMWR). CDC er det amerikanske Center for Disease Control.
Der ligger naturligvis en del mere arbejde bag end blot at ”trykke” en anbefaling i et offentligt nyhedsbrev, for det er lidt at sammenligne med publicering af et videnskabeligt studie, men ventetiden er markant længere end normalt. Her er det værd at huske på, at CDC og ACIP hører under sundhedsminister Robert Kennedy, som jo i den grad har kastet grus i maskineriet ift. brugen af vacciner generelt. Derudover rammes man også af en langsommelig opdatering hos CDC af kort og oversigter over de udbrudsramte områder, som jo i den grad er vejledende for, hvad læger og klinikker rådgiver rejsende om ift. nødvendige vacciner.
Både i marts og i maj sagde ledelsen til investorerne, at man regnede med en MMWR-publicering i år, og at det var indeholdt i målsætningen om et salg på 250 mio. DKK i år. Derudover fortalte man også om en 14-18 måneders forventet ventetid fra ACIP-anbefaling til publicering. Men her i august har Bavarian altså kastet håndklædet i ringen og nedjusteret forventningen for Vimkunya-salget fra 250 til 200 mio. DKK i år, selvom man er lykkedes med at overtale nogle distributører om at se bort fra kravet om MMWR-publicering.
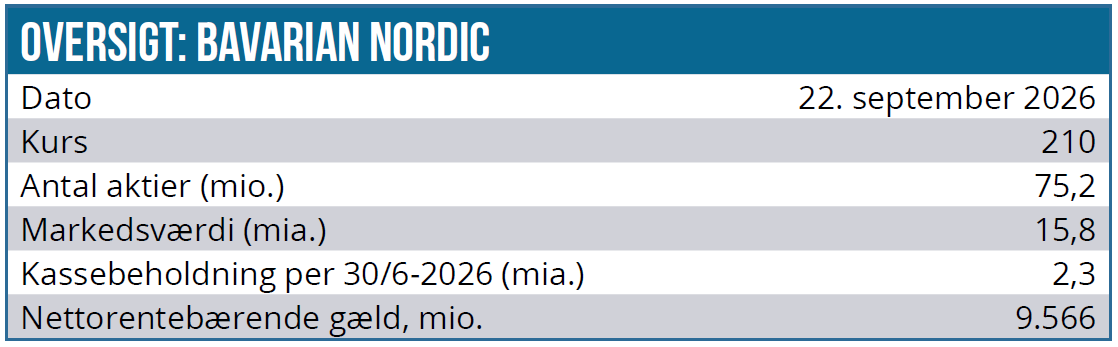
200 mio. DKK er stadig et pænt beløb for en vaccine, der kun lige er i gang med lanceringen og ikke mindst opdyrkningen af et helt nyt marked, men der er naturligvis et stykke vej til det samlede totalmarkedsestimat på 500 mio. USD. Konkurrenten Valneva solgte for 4,5 mio. EUR i 1. halvår, så totalmarkedet har lige nu ikke krydset 300 mio. DKK. Og i en Bavarian-forretning med en omsætning på 5-6 mia. DKK og en markedsværdi på 15-16 mia. DKK kan 200 mio. DKK knapt ses i resultatet.
Intet nyt tilbud lige rundt om hjørnet
Sagaen om det fejlslagne overtagelsestilbud skal vi ikke dvæle mere ved her udover nok engang at påpege, at den nu afgående CEO Paul Chaplin i august solgte aktier for 20 mio. DKK, ligesom et andet ledelsesmedlem indløste optioner for over 5 mio. DKK på kurs 190 og solgte alle de modtagne aktier med det samme for en forholdsvis beskeden gevinst på kurs 215. Det ville alt andet lige ikke være sket, hvis CEO og den øvrige ledelse så en stor kortsigtet merværdi i selskabet, ligesom der næppe heller foregår nye forhandlinger om et bud på selskabet.
Ser vi på værdiansættelsen, så ligger EPS-forventninger på 10-13 kr. i 2026-2028, hvilket meget præcist illustrerer, at der skal noget mere til, hvis man vil lave et mere seriøst og større niveauskifte i forretningen. I meget grove termer ligger EBIT fra driften omkring 1 mia. kr. årligt i den 5-årige periode fra 2024-2028. Underliggende er der naturligvis to strømninger – en stigende rejsevaccineforretning og en koppeforretning der går tilbage mod ”normalniveauet”.
Alt andet lige tager det altså nogle år, førend rejsevaccinerne bliver dominerende og kan trække væksten for hele forretningen. Der er med andre ord ikke noget quick fix, men kun et langt sejt træk i Bavarian Nordic, hvor en sund kapitalallokering (inkl. aktietilbagekøb) over tid nok skal give kursstigninger.
Det er klart, at en P/E på 15-20 for 2026-2028 ikke ligefrem skriger slagtilbud, men der er naturligvis upside-muligheder, hvis vi ser nye abekoppeudbrud eller større koppeordrer eller hvis Vimkunya for alvor leverer varen og bekræfter, at totalmarkedsestimatet på op mod 500 mio. USD vitterlig er til stede over tid.
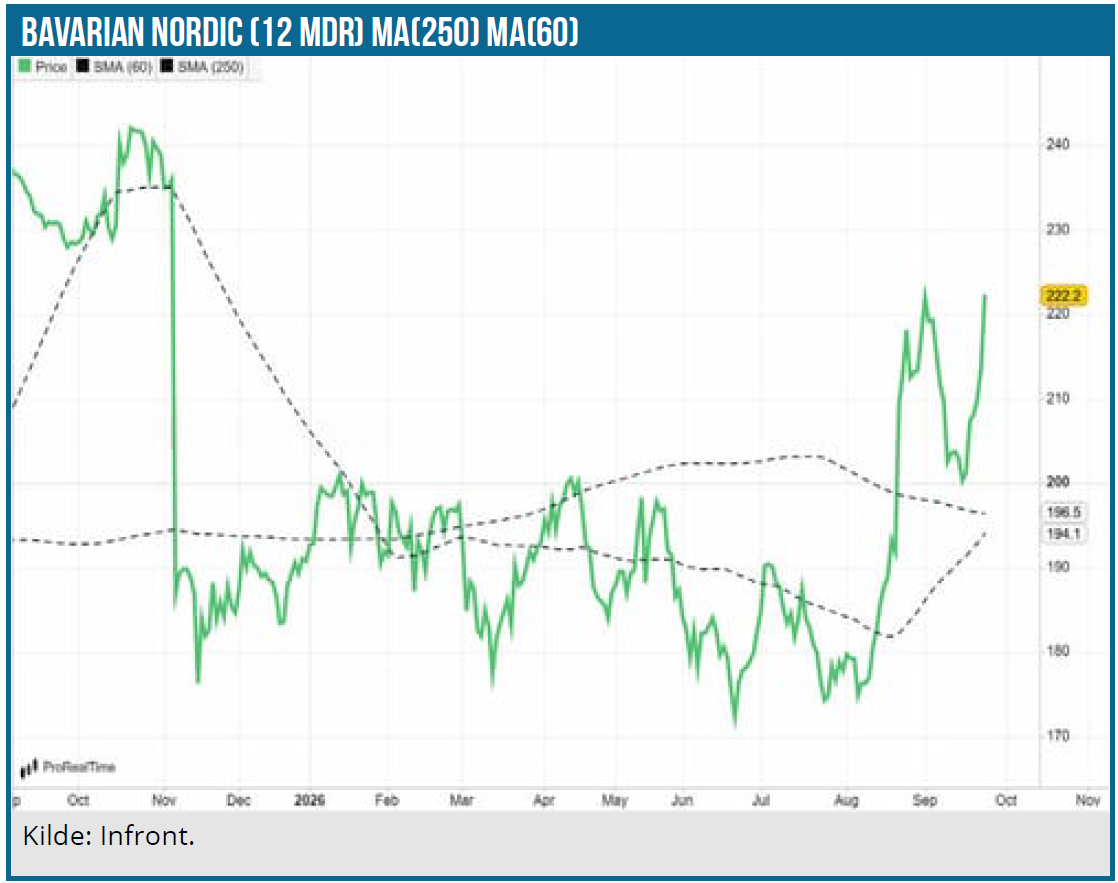
Vi sætter kursmål på 220 DKK, som reflekterer, at aktien er nogenlunde fair prissat heromkring, men også at vi ser mere upside en downside for aktien i takt med, at investorerne begynder at værdsætte aktiens og forretningens lavere risiko og kapitaloverskud.
Analysedato:
22. september 2026
Kurs på analysedato: 210 DKK
Kursmål: 220 DKK
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.