

Artiklen er baseret på selskabernes regnskabsnoter og analyser fra Morgan Stanley og Goldman Sachs.
Den massive udbygning af kunstig intelligens er ved at skabe en finansiel risikosituation, som aktiemarkedet hidtil kun i begrænset omfang har taget højde for. De største amerikanske AI- og teknologiselskaber har nu påtaget sig forpligtelser for mere end 4.100 mia. dollar, som endnu ikke indgår som gæld i selskabernes balancer. Det er en stigning på næsten 1.000 mia. dollar på blot tre måneder.
Forpligtelserne omfatter især fremtidige køb af AI-computerkapacitet, datacenterlejemål, hardware, energiforsyning og garantier knyttet til store infrastrukturprojekter.
Problemet er, at de store teknologiselskaber i stigende grad finansierer AI-investeringer gennem langsigtede kontrakter, som ikke umiddelbart belaster de traditionelle gældstal. Dermed kan selskabernes finansielle forpligtelser være væsentligt større, end investorerne umiddelbart får indtryk af ved at se på den bogførte gæld.
Problemet er ikke, at selskaberne har svært ved at betale deres regninger. Tværtimod er flere af dem blandt verdens mest profitable og kreditværdige virksomheder. Risikoen ligger i, at de har bundet sig til enorme fremtidige betalinger på et tidspunkt, hvor ingen med sikkerhed ved, om efterspørgslen efter AI-kapacitet bliver stor nok til at forrente investeringerne.
Spørgsmålet er derfor, om AI-boomet er ved at udvikle sig fra en teknologisk investeringsbølge til en finansiel sårbarhed, hvor stadig større kontraktlige forpligtelser kan komme til at presse både selskabernes pengestrømme og aktievurderinger.
De samlede AI-forpligtelser er steget med omkring 1.000 mia. dollar på tre måneder
August 2026
3.120
mia. dollar
Seneste opgørelse
4.110
mia. dollar
Stigning
+992
mia. dollar / ca. 32 %
Efter de seneste regnsskaber udgør de samlede forpligtelser hos de otte store AI-virksomheder nu 4.110 mia. dollar.
Medregnes yderligere forpligtelser, som alene er omtalt i nyhedsmeddelelser og endnu ikke indgår i de relevante regnskabstal, stiger opgørelsen til 4.290 mia. dollar.
Væksten er sket på bemærkelsesværdig kort tid. Allerede i juni 2026 blev de samlede forpligtelser anslået til 1.800 mia. dollar. Siden er tallet mere end fordoblet.
Særligt bekymrende er det, at de opgjorte forpligtelser ikke blot er løse investeringsplaner. De består i betydeligt omfang af kontraktlige betalingsforpligtelser, som selskaberne enten ikke kan annullere eller kun kan komme ud af på bestemte vilkår.
Det betyder, at selv hvis investeringerne i AI bliver mindre rentable end forventet, kan selskaberne fortsat være bundet til store betalinger i mange år fremover.
Der er tre hovedkategorier af skjulte forpligtelser, som tilsammen udgør hovedparten af den samlede eksponering.
| Forpligtelse | Tidligere, mia. dollar | Senest, mia. dollar | Stigning |
|---|---|---|---|
| Fremtidige leasingaftaler | 1.120 | 1.390 | +270 |
| Fremtidige købsaftaler | 1.730 | 2.250 | +520 |
| Garantier og finansielle sikkerhedsforpligtelser | 158 | 273 | +115 |
Tallene er afrundede og stammer fra artiklens opgørelse.
Fremtidige leasingaftaler: Teknologiselskaberne underskriver store lejeaftaler om datacentre, som endnu ikke er taget i brug. Under de beskrevne regnskabsregler bliver lejemålene først indregnet som leasingforpligtelser, når de træder i kraft. Indtil da fremgår de alene af noterne.
Fremtidige købsaftaler: Her er der tale om kontrakter om eksempelvis cloudkapacitet, servere, AI-chips, datacenterudstyr og andre infrastrukturtjenester. Disse kontrakter er særligt interessante, fordi de repræsenterer fremtidige betalinger, som kan blive vanskelige at reducere, hvis AI-efterspørgslen skuffer.
Garantier og sikkerhedsstillelser: Teknologiselskaberne garanterer i stigende omfang for værdier eller finansieringen af projekter, som formelt kan være organiseret uden for deres egne balancer.
Det er vigtigt at skelne mellem kategorierne: Garantier er potentielle eksponeringer, som ikke nødvendigvis bliver til betalinger, mens mange købsaftaler og leasingkontrakter indebærer mere direkte fremtidige betalingsforpligtelser. Derfor kan de 4.110 mia. dollar ikke uden videre sidestilles med traditionel rentebærende gæld.
Alphabet har nu over 1.000 mia. dollar i fremtidige forpligtelser
Alphabet, der ejer Google, er det første af selskaberne, hvor de samlede forpligtelser uden for balancen overstiger 1.000 mia. dollar.
De er nu opgjort til 1.059 mia. dollar mod tidligere 890 mia. dollar.
Særligt betydningsfuldt er udviklingen i købsaftaler:
De langsigtede købsaftaler er steget fra 707 mia. til 802 mia. dollar.
Leasingaftaler, som endnu ikke er trådt i kraft, er steget fra 85 mia. til 131 mia. dollar.
Garantier knyttet til energiudstyr er steget fra 7,6 mia. til 16,2 mia. dollar.
Der er kommet en ny garantiforpligtelse på 6,6 mia. dollar vedrørende tilbagekøb af TPU-hardware.
især handler det om energiudstyr, hvor nogle garantier løber helt frem til 2049.
Det illustrerer, hvor langsigtede investeringerne i AI-infrastruktur er blevet. Alphabet indgår ikke blot aftaler om chips og computere, men binder også kapital til energiinfrastruktur, der skal understøtte datacentrenes meget store elforbrug.
Alphabet har hentet omkring 80 mia. dollar på aktiemarkedet og oplever stigende pres på det frie cash flow.
Den centrale pointe er, at Alphabet allerede nu har indgået omfattende kontrakter om fremtidig kapacitet, selv om indtægterne fra denne kapacitet i betydeligt omfang først skal realiseres i kommende år.
Meta er blevet en af de største finansielle risici i AI-boomet
Meta fremhæves som et af de selskaber, hvor udviklingen er mest dramatisk.
De samlede forpligtelser er opgjort til 866 mia. dollar.
Alene fra andet til tredje kvartal voksede de ifølge artiklen med 195 mia. dollar, svarende til 29 pct.
Størstedelen af stigningen kommer fra nye aftaler om køb af cloudkapacitet.
De såkaldte ikke-annullerbare købsaftaler steg fra 349 mia. til 455 mia. dollar. Mange af aftalerne vedrører kapacitet, som skal leveres fra 2027 og 2028 og i årene derefter.
Meta har dermed låst sig fast på en meget stor fremtidig kapacitet, inden der foreligger sikkerhed for, hvor meget økonomisk værdi virksomhedens AI-tjenester vil skabe.
Samtidig er ikke-igangsatte leasingaftaler steget fra 279 mia. til 356 mia. dollar.
Metas deltager også i to store datacenterprojekter, Hyperion i Louisiana og et projekt i El Paso i Texas.
I tilknytning til disse projekter har Meta påtaget sig restværdigarantier på samlet 41,5 mia. dollar.
Det indebærer, at Meta kan blive økonomisk eksponeret mod værdien af datacenteraktiverne, selv om projekterne er organiseret i særskilte selskaber.
Meta må hente ny kapital
Meta har en årlig pengestrøm fra driften på omkring 97 mia. dollar og meget høje kreditratings på Aa3/AA-.
Alligevel steg prisen på kreditforsikring mod misligholdelse af Metas gæld, målt ved CDS-spænd, til rekordniveau efter regnskabsaflæggelsen.
Samtidig beskrives en kapitalrejsning på op til 95 mia. dollar, hvor 37,5 mia. dollar allerede skulle være gennemført og yderligere omkring 60 mia. dollar planlægges hentet gennem et såkaldt at-the-market-program.
Meta søger at sikre finansieringen af fremtidige AI-forpligtelser, inden kapitalmarkederne eventuelt bliver mindre villige til at stille penge til rådighed.
Den væsentlige finansielle risiko: Meta kan komme i en situation, hvor kontantbetalingerne til AI-infrastruktur vokser hurtigere end de ekstra indtægter og pengestrømme, som investeringerne genererer.
Amazon viser den hurtigste vækst i fremtidige betalingsforpligtelser
Amazon er det hyperscalerselskab, hvor de ikke-balanceførte forpligtelser voksede hurtigst fra andet til tredje kvartal.
Stigningen var på 131 mia. dollar, svarende til hele 41 pct.
En væsentlig forklaring er en næsten fordobling af selskabets ubetingede købsaftaler fra 130 mia. til 254 mia. dollar.
Amazon har desuden indført en ny regnskabspost for bygninger og udstyr på 159,6 mia. dollar.
Leasingaftaler, som endnu ikke er trådt i kraft, er steget fra 137 mia. til 165 mia. dollar.
Amazon har i tredje kvartal finansieret en udestående forpligtelse til OpenAI på 21,3 mia. dollar.
Dermed er denne forpligtelse flyttet fra ikke-balanceførte poster til balancen.
Det er antageligt den vigtigste forklaring på kursfaldet i Amazon efter regnskabsaflæggelsen, hvor investorerne blev overraskede over omfanget af de planlagte kapitalinvesteringer.
Amazon har i stigende grad forpligtet sig til at købe eller etablere kapacitet, længe før det står klart, om selskabets cloud- og AI-kunder vil efterspørge kapaciteten i tilstrækkeligt omfang.
Microsoft fremstår mindre aggressiv – men de opgjorte tal kan være for lave
Microsoft har en relativt moderat vækst i sine forpligtelser.
De steg med 35 mia. dollar, svarende til omkring 6 pct.
Udviklingen dækker dog over betydelige bevægelser.
Microsoft underskrev i tredje kvartal nye datacenterlejeaftaler for omkring 53 mia. dollar.
Omvendt blev leasingaftaler for omkring 17 mia. dollar aktiveret, hvorved de flyttede ind på selskabets balance.
Netto steg ikke-igangsatte leasingaftaler fra 329 mia. til 365 mia. dollar.
Microsoft offentliggør dog kun sine samlede købsaftaler og byggeforpligtelser én gang årligt.
Derfor stammer opgørelsen over disse forpligtelser på 229 mia. dollar stadig fra juni 2026.
Det betyder, at den samlede opgørelse ikke nødvendigvis viser alle de nye aftaler, Microsoft kan have indgået i tredje kvartal.
Microsofts forpligtelser vil antageligt blive opjusteret i en senere rapport.
Microsoft har udstedt obligationer for 25 mia. dollar. Selv selskaber med meget stærke pengestrømme i stigende grad benytter kapitalmarkederne til at understøtte investeringerne.
Nvidia, Oracle og Broadcom kan udløse endnu en stor opjustering
En væsentlig del af analysens advarsel handler om, at de seneste tal endnu ikke indeholder fuldt opdaterede kvartalsregnskaber fra tre store selskaber.
Nvidia, Oracle og Broadcom mangler fortsat at offentliggøre deres næste relevante kvartalsrapporter.
Alligevel er deres bidrag til de samlede forpligtelser allerede vokset markant siden Morgan Stanleys oprindelige opgørelse.
Den største ændring findes hos Nvidia.
Nvidias fremtidige købsaftaler fordoblet fra 155 mia. til 316 mia. dollar.
Samtidig er garantierne steget fra 4 mia. til 108,5 mia. dollar.
Samlet er Nvidias bidrag til opjusteringen opgjort til 308 mia. dollar.
Broadcom bidrager med yderligere 45 mia. dollar og Oracle med 29 mia. dollar.
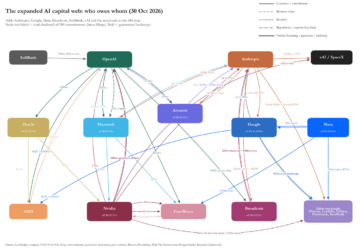
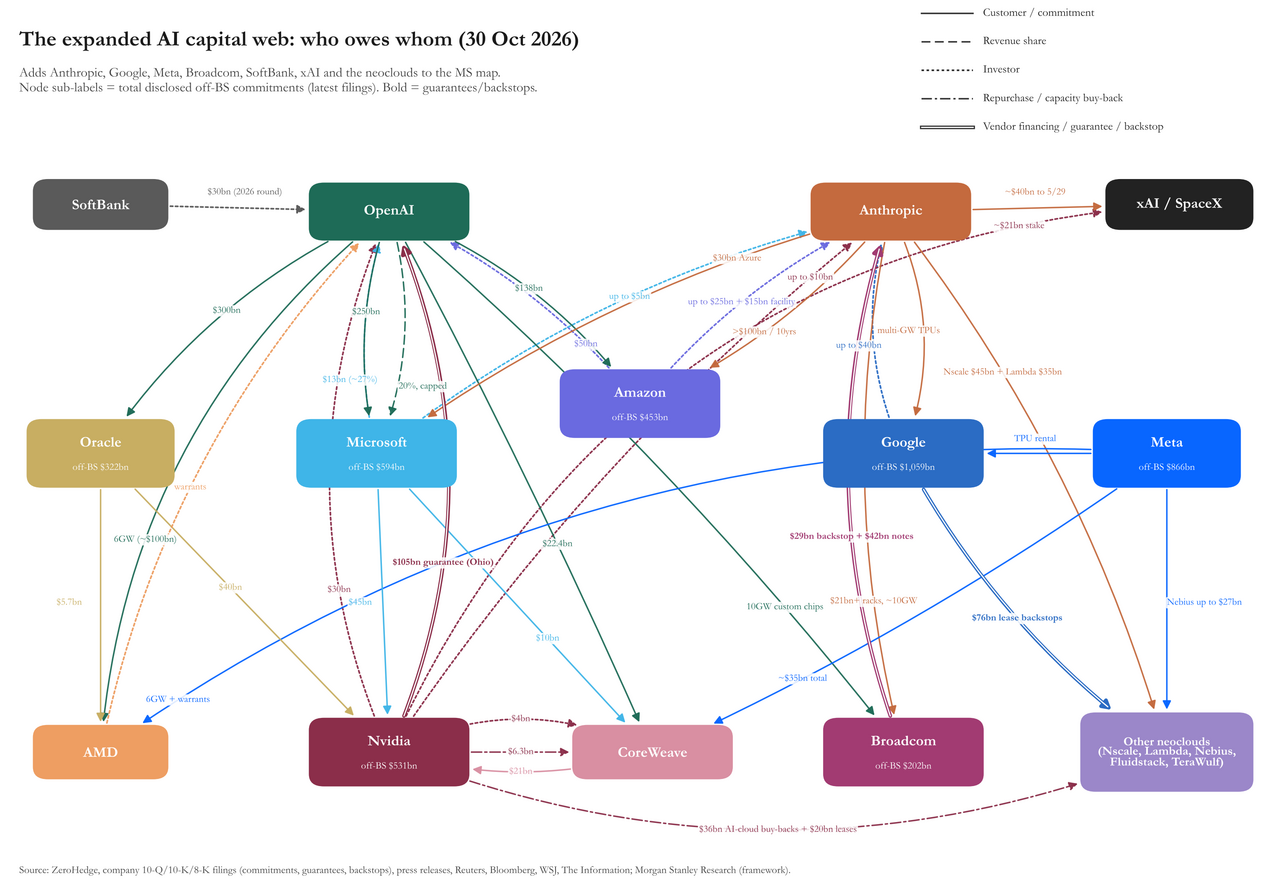
Det interessante er, at Nvidia ikke blot fremstiller og sælger AI-chips, men også er del af et større finansielt økosystem, hvor leverandører, kunder og datacenteroperatører i stigende omfang kan have finansielle forpligtelser over for hinanden.
se figur over de cirkulære finansieringsrelationer.
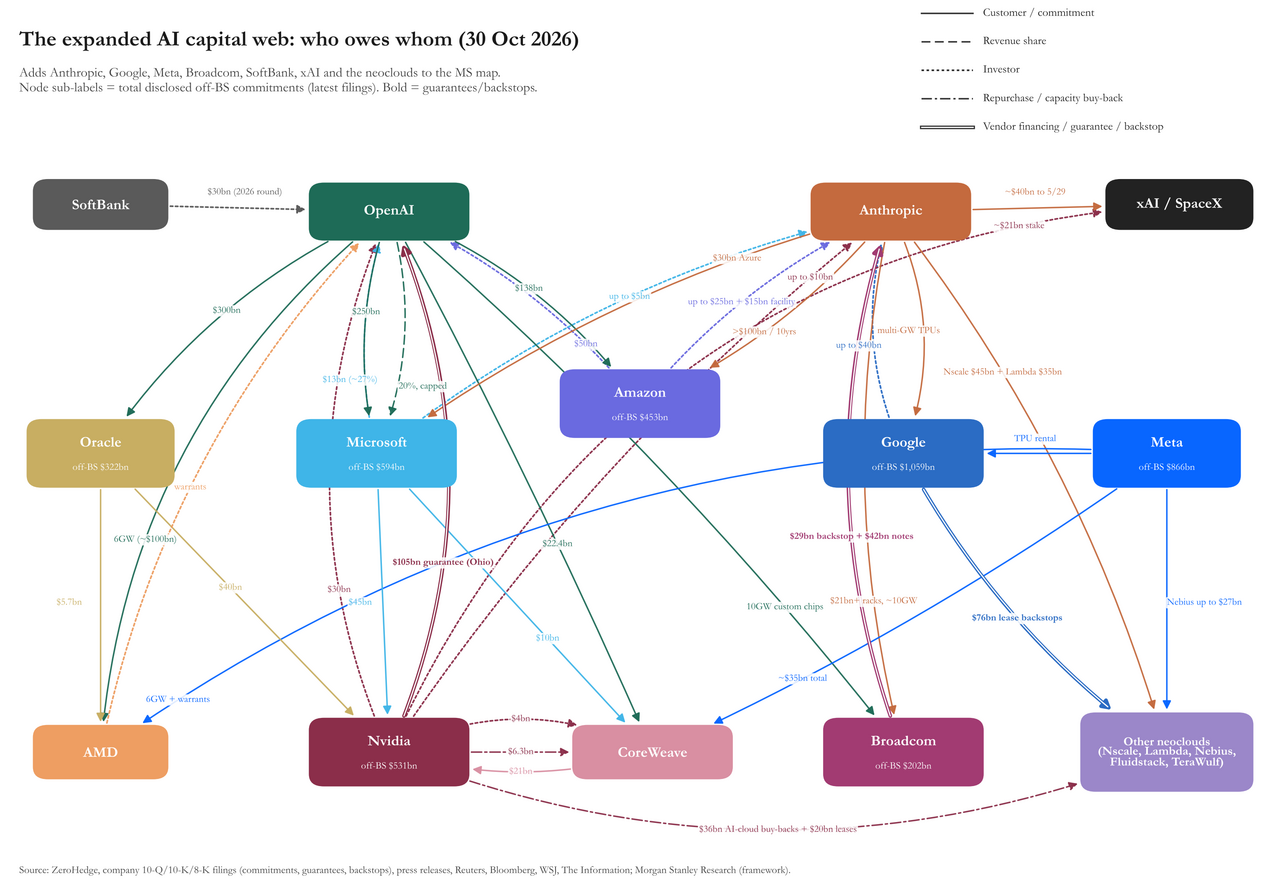
En mulig risiko er, at efterspørgslen efter AI-hardware delvist understøttes af finansieringsaftaler mellem virksomheder inden for samme værdikæde. Hvis en del af finansieringen svækkes, kan konsekvenserne derfor brede sig til flere selskaber samtidigt.
derfor er de 4.100 mia. dollar snarere er et foreløbigt minimum end et endeligt beløb.
SpaceX bliver også en del af den finansielle AI-risiko
SpaceX er et nyt eksempel på, hvordan finansieringen af AI-infrastruktur kan organiseres gennem leasingaftaler.
SpaceX’ forpligtelser steg fra 29 mia. dollar ved udgangen af andet kvartal til 40 mia. dollar i selskabets seneste kvartalsrapport.
Efterfølgende er der annonceret en masteraftale om finansiel leasing af GPU-kapacitet på 40 mia. dollar med Apollo.
Den samlede eksponering anslås dermed til omkring 80 mia. dollar.
Aftalen forventes at få regnskabsmæssig virkning, når den relevante hardware leveres og tages i brug i første halvår 2027.
Pointen er, at finansieringen i mellemtiden kan være kontraktligt forpligtende uden at være indregnet som traditionel leasinggæld.
Dermed kan den økonomiske binding opstå, før den bliver synlig i selskabets almindelige gældstal.
———————-
Kreditratingbureauerne behandler forpligtelserne forskelligt
Goldman fremhæver et væsentligt problem: De tre store internationale ratingbureauer anvender ikke samme metode til at opgøre selskabernes finansielle gearing.
S&P indregner i gældsmålingerne visse leasingforpligtelser uden for balancen.
Moody’s og Fitch foretager ikke tilsvarende justeringer i de sammenlignede mål.
Dermed kan tre ratingbureauer i praksis nå forskellige konklusioner om en virksomheds økonomiske gearing, selv om de analyserer de samme selskaber.
Teknologiselskaberne skynder sig at skaffe finansiering, før markedet bliver mættet
En særlig vigtig observation fra Goldman Sachs er, at nogle selskaber nu eksplicit siger, at de ønsker at sikre finansieringen, inden kapitalmarkederne bliver overfyldte med nye AI-relaterede finansieringsbehov. Det er et nyt træk ved AI-finansieringscyklussen.
Indtil for nylig kunne de største teknologiselskaber i meget høj grad finansiere væksten gennem deres enorme pengestrømme.
Nu bliver projekterne så store, at eksterne finansieringskilder får stigende betydning. Dermed opstår en mulig selvforstærkende effekt: Flere selskaber forsøger at hente kapital samtidig, investorerne bliver mere skeptiske over for AI-investeringernes rentabilitet, og kapitalomkostningerne stiger.
Hvis det sker, kan virksomhederne stå i en vanskelig situation. De har allerede indgået langsigtede kontrakter og kan ikke nødvendigvis reducere investeringerne hurtigt. Samtidig kan det blive dyrere at skaffe de penge, der skal bruges til at finansiere dem.
Det er denne kombination, som ses som en potentiel finansiel tidsbombe.
De skjulte forpligtelser er fire gange større end den bogførte gæld
De otte analyserede selskaber har tilsammen omkring 1.000 mia. dollar i traditionel balanceført gæld og leasingforpligtelser.
Dertil kommer de 4.110 mia. dollar i ikke-balanceførte forpligtelser.
For hver dollar i bogført gæld og leasingforpligtelser er der således godt fire dollar i yderligere kontraktlige forpligtelser og garantier.
Hvis selskabernes fremtidige finansielle forpligtelser bliver behandlet som gældslignende poster, kan deres reelle økonomiske gearing være langt højere end de almindelige regnskabsnøgletal antyder. Samtidig skal der tages højde for, at forskellige poster har forskellig karakter, og at en fuld indregning af alle fremtidige købsaftaler som gæld ikke nødvendigvis er økonomisk korrekt.
Risikoen opstår, hvis udbuddet af AI-kapacitet bliver for stort
Et af de mest centrale argumenter stammer fra Morgan Stanleys analyse i august. Banken vurderede, at de langsigtede købsaftaler og leasingkontrakter kan være strategisk fornuftige, så længe kapaciteten inden for AI-infrastruktur er knap.
Det er nemlig vigtigt for selskaberne at sikre sig adgang til tilstrækkelig computerkraft, hvis efterspørgslen fortsætter med at vokse meget hurtigt.
Men billedet ændrer sig, hvis udbuddet af AI-kapacitet vokser hurtigere end efterspørgslen.
Så kan selskaberne komme til at stå med kontrakter om datacentre, cloudkapacitet og hardware, som de ikke længere har brug for eller ikke kan udnytte lønsomt.
Selskaberne må betale for overskydende kapacitet eller forsøge at genforhandle deres aftaler. Begge scenarier kan være problematiske.
Hvis kontrakterne fastholdes, kan selskaberne blive tvunget til at betale for kapacitet, som ikke skaber tilstrækkelige indtægter.
Hvis kontrakterne genforhandles, kan tabene i stedet blive overført til datacenteroperatører, finansieringsselskaber og andre leverandører.
Dermed bliver risikoen ikke nødvendigvis fjernet fra det finansielle system. Den kan blot blive flyttet mellem de involverede virksomheder.
Det er en af de væsentligste forskelle mellem den nuværende AI-investeringsbølge og tidligere teknologiske vækstperioder.
Der er skabt meget store finansielle forpligtelser, før det økonomiske afkast af infrastrukturen er dokumenteret.
Aktiemarkedet er allerede begyndt at reagere
Senest er investorerne netop begyndt at forholde sig mere kritisk til teknologiselskabernes stigende kapitalbehov.
Alphabet er ramt af et rekordstort kursfald, mens Amazon også er kommet under pres efter oplysninger om omfattende investeringer.
Selskaberne i Nasdaq 100-indekset samlet har mistet mere end 1.200 mia. dollar i markedsværdi i løbet af den seneste måned.
I løbet af et kvartal har de største AI-selskaber påtaget sig næsten 1.000 mia. dollar i ekstra ikke-balanceførte forpligtelser.
Der opstår derfor en potentiel asymmetri mellem værdien af selskabernes egenkapital og størrelsen af deres økonomiske bindinger.
Hvis aktiemarkedet fortsætter ned, samtidig med at finansieringsbehovet vokser, kan nye aktieudstedelser desuden blive mere udvandende for de eksisterende aktionærer.
AI er blevet en stor faktor på obligationsmarkedet
AI-relateret finansiering havde allerede i oktober 2025 overhalet bankerne som den største sektor på det amerikanske marked for investment grade-obligationer.
Den centrale problemstilling er dermed ikke længere udelukkende udviklingen i de store teknologiaktiers værdiansættelse.
AI-investeringerne har også fået betydning for obligationsinvestorer, kreditspænd og finansieringsvilkår.
Hvis teknologiselskaberne fortsætter med at udstede obligationer, rejse egenkapital og indgå store leasingaftaler, kan AI-sektorens finansieringsbehov i stigende grad påvirke hele kapitalmarkedet.
Det skaber en potentiel sammenhæng mellem udviklingen i AI-investeringerne og den generelle tilgængelighed af kredit.
Finansieringsbehovet kan på et tidspunkt bliver større, end investorerne ønsker at absorbere til de hidtidige vilkår.
Hvis det sker, kan selskaberne opleve både højere finansieringsomkostninger og større vanskeligheder ved at videreføre de planlagte investeringer.