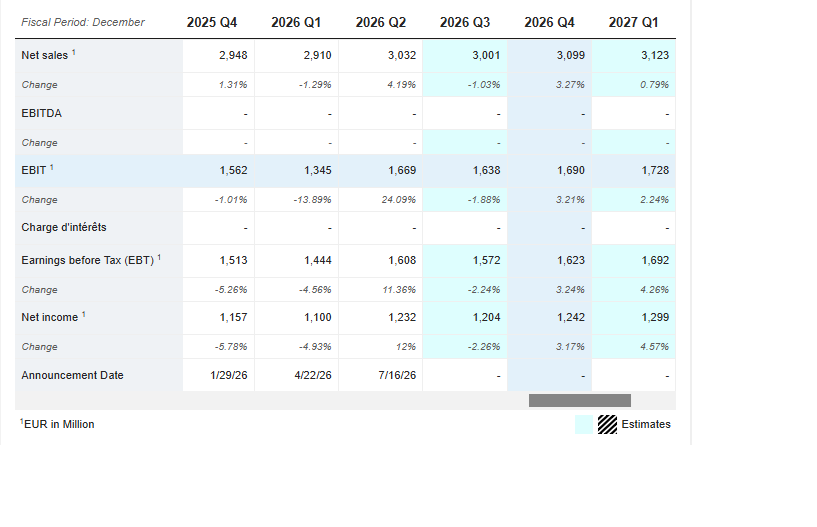
Tabeller: Faktisk i forhold til summarisk analytiker forventning: Nordea ser ud fra summariske analytiker forventninger fra eksterne kilder at skyde under markedets forventning. Nordeas egen informationsoolitik er på dette felt ekstremt ringe, og banken fremlægger hverken analytikeres esitmater for kvartal og for helår. Det er altsp vigtige data forbeholdt professionelle analytikere. Vi tolker dette som en indikation på, at Nordeas ledelse forsøger at feje svage resultater ind under gulvtæppet.
Vigtigste konklusion: Nordea leverede en mindre negativ overraskelse på indtægter og underliggende driftsindtjening, Den mest interessante udvikling er kombinationen af stabile nettorenteindtægter, markant lavere resultat af værdipapiraktiviteter og øgede nettoudlånstab. Det kan give anledning til spørgsmål om kvaliteten og holdbarheden af bankens indtjening i de kommende kvartaler. Vi vender tilbage md en større analyse i den kommende udgave af ØU Finans og ØU Formue
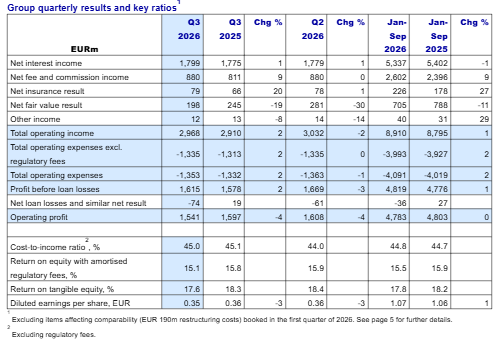
Umiddelbart viser tallene følgende billede:
Nordea leverede i tredje kvartal 2026 et regnskab, der på flere centrale poster var svagere end analytikernes forventninger. Særligt indtægterne, driftsresultatet og nettooverskuddet skuffede, mens bankens nettorenteindtægter udviklede stabilt.
Bankens samlede indtægter endte på 2.968 mio. euro mod analytikernes forventning på 3.001 mio. euro. Dermed var indtægterne 33 mio. euro eller 1,1 pct. lavere end ventet. Samtidig var indtægterne 2 pct. lavere end i andet kvartal, men dog 2 pct. højere end i samme kvartal sidste år.
Den positive overraskelse kom fra nettorenteindtægterne, som steg til 1.799 mio. euro mod 1.775 mio. euro sidste år og 1.779 mio. euro i andet kvartal. Dermed viser Nordea fortsat en vis modstandskraft i sin traditionelle renteindtjening. konsensustal indeholder ikke et særskilt estimat for nettorenteindtægterne, så det kan ikke fastslås, om denne post overgik analytikernes forventninger.
Til gengæld faldt resultatet af bankens værdipapiraktiviteter markant. Nettoresultatet af poster til dagsværdi blev 198 mio. euro mod 245 mio. euro sidste år og 281 mio. euro i andet kvartal. Det svarer til et fald på henholdsvis 19 og 30 pct. Denne udvikling har været en væsentlig medvirkende årsag til tilbagegangen i de samlede indtægter.
På omkostningssiden præsterede Nordea et resultat, der stort set var på linje med det foregående kvartal. De samlede driftsomkostninger udgjorde 1.353 mio. euro mod 1.363 mio. euro i andet kvartal. Banken har dermed formået at holde omkostningerne i ro, men ikke tilstrækkeligt til at opveje de lavere indtægter.
Bankens driftsresultat før nedskrivninger blev 1.615 mio. euro mod analytikernes forventning på 1.638 mio. euro. Det svarer til en negativ afvigelse på 1,4 pct.
Til gengæld belastede udlånstab og resultatet med 74 mio. euro, sammenlignet med 19 mio. euro i positive nettotilbageførsler i tredje kvartal sidste år. Det svækkede det samlede driftsresultat, som endte på 1.541 mio. euro. Analytikernes forventning til resultatet før skat var 1.572 mio. euro. Det var 31 mio. euro eller 2,0 pct. under konsensus.
Faktisk resultat sammenholdt med analytikernes forventninger
Mio. euro, tredje kvartal 2026
| Regnskabspost | Faktisk | Forventet | Afvigelse |
|---|---|---|---|
| Samlede indtægter | 2.968 | 3.001 | -1,1 % |
| Resultat før nedskrivninger | 1.615 | 1.638 | -1,4 % |
| Resultat før skat | 1.541 | 1.572 | -2,0 % |
Nordea Q3-faktisk:
Analytikernes Consensus