Nvidias rolle som finansiel garant for den globale AI-industri er under hastig afvikling. Efter Jensen Huangs afgang som topchef ventes den nye CEO, Colette Kress, at begrænse selskabets omfattende finansiering af AI-startups, datacentre og kunder, der køber Nvidias egne chips. Men allerede inden sin afgang havde Huang konkluderet, at modellen var blevet for risikabel.
Ifølge Wall Street Journal var han begyndt at kræve, at kunderne selv skaffede finansiering, frem for at Nvidia skulle stille kapital og garantier til rådighed. Problemet er, at Nvidia samtidig har opbygget enorme indkøbsforpligtelser over for leverandørerne. Det skaber risiko for en kædereaktion i AI-sektoren, hvor svagere finansiering kan bremse datacenterinvesteringer, reducere efterspørgslen efter chips og udløse tab på gæld og investeringer. Goldman Sachs vurderer, at finansieringsproblemerne nu er blevet en af de vigtigste risikofaktorer for hele AI-boomet.
Sådan er konklusionen i en gennemgang af Nvidias finansielle engagementer, baseret på oplysninger fra blandt andre Wall Street Journal, Bloomberg, Reuters, Financial Times, Goldman Sachs, UBS, JPMorgan, PitchBook og The Information.
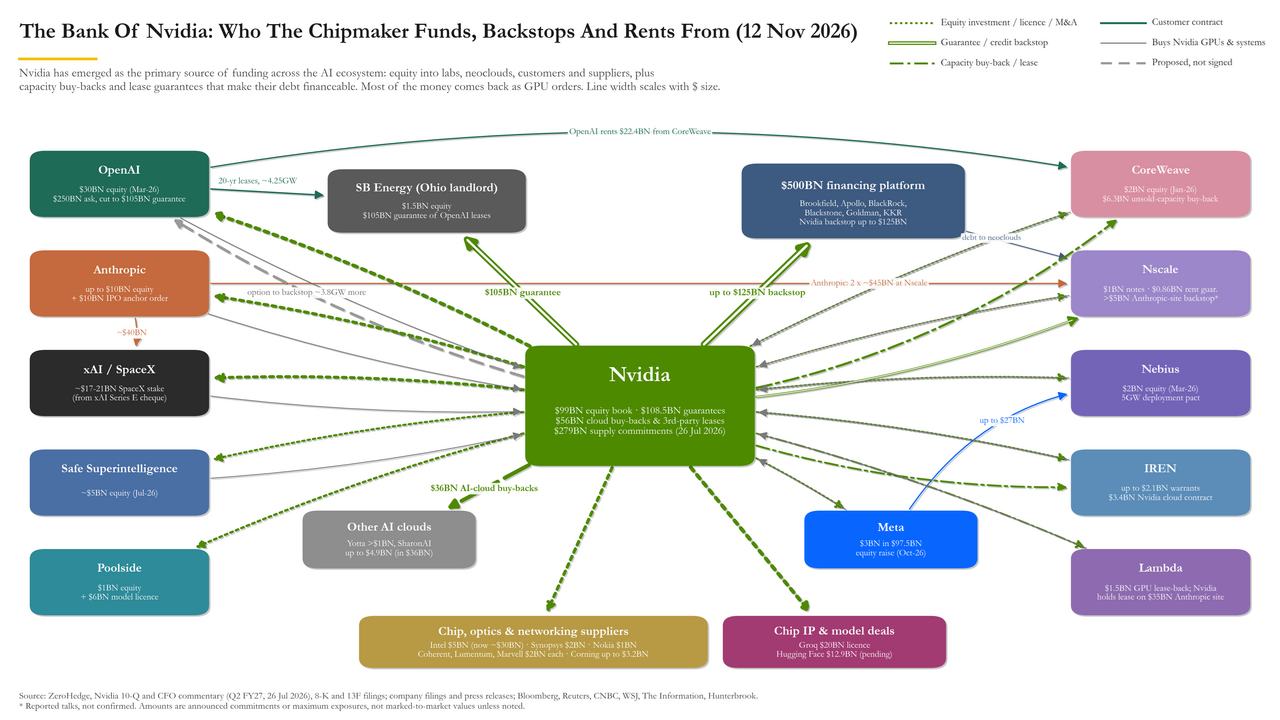
Nvidia har i realiteten fungeret som AI-industriens bank
Gennem de seneste år har Nvidia udviklet en forretningsmodel, som rækker langt ud over den traditionelle rolle som leverandør af avancerede chips.
Selskabet har ikke blot solgt de processorer, som AI-industrien har brug for. Nvidia har også været med til at finansiere de virksomheder, der køber dem.
Finansieringen har blandt andet omfattet direkte kapitalindskud i AI-startups, garantier for datacenterselskabers lån og leasingaftaler, forudgående køb af kapacitet og aftaler om at aftage uudnyttet computerkapacitet fra kunderne.
Denne model har fungeret som en selvforstærkende vækstmotor.
Nvidia har investeret i virksomheder, som efterfølgende har brugt pengene på at købe Nvidias chips. I flere tilfælde har selskabet også understøttet finansieringen af datacentre ved at garantere for fremtidige indtægter eller selv indgå som kunde.
Dermed har Nvidia været med til at skabe den efterspørgsel, som har understøttet selskabets eksplosive omsætningsvækst.
Men modellen indebærer en væsentlig risiko: Hvis Nvidia reducerer finansieringen, kan nogle af kunderne få vanskeligt ved at gennemføre investeringerne. Dermed risikerer selskabet selv at miste fremtidig omsætning.
Jensen Huang var selv begyndt at lukke pengekassen
En central nyhed fra Wall Street Journal er, at beslutningen om at begrænse finansieringen ikke alene skyldes direktørskiftet.
Allerede i august begyndte Jensen Huang ifølge mediet at stille spørgsmål ved de økonomiske risici i selskabets omfattende aftaler.
På en konference i Berlin i oktober mødtes han med ledere fra en række såkaldte neocloud-selskaber, der bygger datacentre og udlejer computerkapacitet til AI-virksomheder.
Her fortalte Huang angiveligt virksomhederne, at Nvidias rolle som en næsten ubegrænset finansieringskilde var ved at være slut.
Fremover skulle selskaberne i højere grad selv sikre forudbetalinger fra deres kunder, inden de kunne få adgang til Nvidias avancerede processorer.
Det ville både gøre datacenterprojekterne lettere at finansiere og reducere afhængigheden af Nvidia.
Huang kritiserede samtidig selskaberne for at sælge computerkapaciteten for billigt. Han fremhævede, at Elon Musk kunne opnå højere priser for udlejning af Nvidia-baseret kapacitet.
Ifølge Wall Street Journal understregede Huang sin forhandlingsposition ved at sige:
“Jeg kunne bare give hele denne kapacitet til Elon! Elon vil have den!”
Budskabet var, at Nvidia ikke længere ville acceptere at bære en uforholdsmæssigt stor del af kundernes økonomiske risiko.
Nvidia har forpligtelser og garantier på 530 mia. dollar
Det mest alvorlige problem er ubalancen mellem Nvidias allerede indgåede forpligtelser og usikkerheden om kundernes fremtidige finansiering.
Ifølge gennemgangen nåede selskabets samlede ikke-balanceførte forpligtelser og garantier 530 mia. dollar ved udgangen af juli 2026.
Heraf udgjorde forpligtelser til indkøb af leverancer og produktionskapacitet 279 mia. dollar.
Alene denne post var vokset fra 119 mia. dollar på tre måneder.
530 mia. $ i samlede oplyste forpligtelser og garantier
279 mia. $ i indkøb af leverancer og kapacitet

50+ mia. $ i muligt finansieringsbortfald ifølge UBS
27 % er den globale andel af VC-aftaleværdi i runder med NvidiaDen afgørende risiko består i, at Nvidia allerede har lovet leverandørerne at købe enorme mængder chips, hukommelse og produktionskapacitet, mens en del af kundernes mulighed for at købe produkterne afhænger af finansiering, som Nvidia nu ønsker at begrænse.
Problemet bliver yderligere forstærket af, at store cloududbydere ifølge artiklen i stigende grad undersøger alternative chipteknologier.
Dermed kan Nvidia potentielt komme i klemme mellem massive indkøbsforpligtelser og en efterspørgsel, som ikke længere er lige så sikker.
Det er dog væsentligt at skelne mellem de forskellige typer forpligtelser. De 530 mia. dollar er ikke det samme som gæld eller et forventet tab, og beløbet kan ikke uden videre sammenholdes med selskabets balanceførte gæld.
UBS: Over 50 mia. dollar kan forsvinde fra AI-økosystemet
UBS-analytikeren Tim Arcuri har ifølge artiklen advaret om, at selv en midlertidig pause i Nvidias finansieringsaktiviteter kan trække mindst 50 mia. dollar ud af AI-økosystemet.
Det vil ramme på et særdeles følsomt tidspunkt.
AI-industrien har behov for enorme investeringer i nye datacentre, men mange af de virksomheder, der står for udbygningen, har endnu ikke tilstrækkelige driftsindtægter til at finansiere investeringerne.
Deres vækst afhænger derfor af fortsat adgang til egenkapital, lån, leasingaftaler og garantier.
Når denne adgang begrænses, kan projekter blive forsinkede, reducerede eller helt opgivet.
En særlig udfordring er, at Nvidias nye ledelse ikke nødvendigvis kan begrænse finansieringen uden også at sætte markedsandele over styr.
Ifølge Wall Street Journal tilbyder konkurrenter som Google og AMD lignende finansielle incitamenter.
Bloomberg fremhæver eksempelvis, at Broadcom angiveligt understøtter omkring 72,5 procent af finansieringen i en aftale på 63 mia. dollar knyttet til Anthropics TPU-kapacitet.
Nvidia står derfor over for et strategisk dilemma: Selskabet kan styrke den finansielle disciplin, men risikerer samtidig at overlade kunder og markedsandele til konkurrenterne.
Goldman Sachs: AI-finansieringen er nu investorernes største bekymring
Goldman Sachs’ aktiehandler Lee Coppersmith beskriver ifølge analysen en markant ændring i investorernes syn på AI-sektoren.
På ganske få uger er diskussionen skiftet fra forventninger om fortsat eksplosiv vækst til mere grundlæggende spørgsmål om finansieringen af væksten.
Goldman peger især på to spørgsmål: Hvem skal betale for de kommende hundredvis af milliarder dollar i AI-investeringer, og kan datacenterkapaciteten overhovedet bygges hurtigt nok?
Det første spørgsmål vurderes som den største udfordring.
AI-virksomhederne ønsker samlet at investere langt mere, end deres løbende pengestrømme kan finansiere.
De er derfor afhængige af at kunne låne penge eller tiltrække ny egenkapital. Samtidig bliver finansieringen dyrere, mens investorerne stiller større spørgsmål ved, om investeringerne nogensinde vil skabe tilstrækkelige afkast.
Goldmans tal viser, at kreditspændene på investment grade-obligationer fra AI-relaterede udstedere er steget til omkring 140 basispoint.
Til sammenligning ligger spændene for virksomheder uden for AI-sektoren under 100 basispoint.
Det betyder, at obligationsinvestorerne kræver en større risikopræmie for at finansiere AI-relaterede virksomheder.
Udviklingen er særligt alvorlig, fordi kreditmarkedet dermed begynder at stille spørgsmål ved den økonomiske bæredygtighed i AI-investeringerne, samtidig med at Nvidia begrænser sin rolle som finansiel garant.
Hedgefonde sælger teknologiaktier og etablerer nye shortpositioner
Den voksende skepsis viser sig også tydeligt i aktiemarkedet.
Ifølge Goldman Sachs var teknologi den sektor, som hedgefondene nettosolgte mest i den foregående uge.
Samtidig faldt forholdet mellem lange og korte positioner i amerikanske IT-aktier til det laveste niveau, siden Goldman begyndte at opgøre dataserien i 2016.
Det interessante er ifølge Goldman, at salgene har ændret karakter.
Tidligere var der primært tale om investorer, der reducerede eksisterende positioner i teknologiaktier.
Nu etableres der i stigende grad nye shortpositioner, hvor investorerne direkte spekulerer i yderligere kursfald.
Goldmans handelsteam har desuden registreret vedvarende salgspres på Nvidia fra traditionelle institutionelle investorer, mens kapitalen i et vist omfang er blevet flyttet over i de store hyperscalere.
Der er altså ikke blot tale om almindelig gevinsthjemtagning efter en periode med kraftige kursstigninger. Investorerne er begyndt at ændre deres grundlæggende risikovurdering af AI-investeringerne.
AI-aktier er blevet billige – eller indtjeningsforventningerne er for høje
Goldman Sachs peger dog også på, at kursfaldene har bragt værdiansættelserne væsentligt ned.
Bankens kurv af AI-relaterede halvlederaktier handles ifølge analysen til omkring 11 gange den forventede indtjening i 2028.
Det skal sammenholdes med en multipel på næsten 16 for S&P 500.
Samtidig forventer analytikernes konsensus fortsat en indtjeningsvækst på 31 procent i 2028 for AI-halvledergruppen.
Det giver en bemærkelsesværdig modsætning mellem aktiekurserne og analytikernes indtjeningsestimater.
Goldmans beregning viser, at kurserne, hvis aktierne blev værdiansat til markedets gennemsnitlige multipel, svarer til en forventning om et indtjeningsfald på omkring seks procent.
Det åbner for to meget forskellige fortolkninger.
Enten har aktiemarkedet overreageret på risikoen, og AI-aktierne er blevet attraktive efter de store kursfald. Eller også er investorerne allerede begyndt at indregne betydelige nedjusteringer af analytikernes indtjeningsforventninger.
Goldmans konklusion er, at udvalgte AI-aktier igen kan være interessante, men at investorerne bør købe på kursfald frem for at forfølge kursstigninger og samtidig fastholde afdækning mod yderligere tab.
Nvidia har været involveret i 129 ventureinvesteringer i 2026
Risikoen stopper ikke ved datacenterselskaberne.
Ifølge PitchBook-data, gengivet af Wall Street Journal, har Nvidia deltaget i 129 venturekapitaltransaktioner i 2026 frem til 10. november.
Til sammenligning deltog selskabet i 49 transaktioner i hele 2023 og blot 11 i 2016.
De finansieringsrunder, Nvidia har deltaget i i år, repræsenterer ifølge opgørelsen 27 procent af den globale venturekapitalmarkeds samlede aftaleværdi.
Det er ikke ensbetydende med, at Nvidia selv har finansieret 27 procent af verdens ventureinvesteringer. Men det illustrerer selskabets centrale rolle i kapitaltilførslen til AI-industrien.
For en række virksomheder har Nvidia fungeret både som investor og som leverandør af den computerkapacitet, kapitalen efterfølgende bliver brugt til at købe.
Wall Street Journal fremhæver blandt andet Perplexity, som ifølge artiklen har modtaget en investering på 3 mia. dollar fra Nvidia.
Andre selskaber står i en mere usikker situation.
Reflection AI og Thinking Machines Lab omtales som eksempler på virksomheder med store kapitalbehov, hvor potentielle aftaler med Nvidia endnu ikke er endeligt på plads.
Særligt sårbare er de AI-startups, som bruger enorme beløb på computerkapacitet, men endnu ikke har skabt væsentlige omsætningsindtægter.
Hvis Nvidia stopper eller reducerer sine investeringer, kan disse virksomheder få svært ved at tiltrække ny kapital.
Det kan ikke blot bremse deres udvikling, men også få konsekvenser for deres værdiansættelser og investorernes muligheder for at realisere deres investeringer.
CoreWeave, Lambda og Nscale blandt de mest udsatte
Flere konkrete datacenterselskaber illustrerer, hvor omfattende afhængigheden af Nvidia er blevet.
Ifølge The Information har Nvidia garanteret næsten 20 mia. dollar af Lambdas leasingforpligtelser.
Selskabet har desuden indgået aftaler om at købe uudnyttet cloudkapacitet fra CoreWeave.
Sådanne garantier gør det lettere for datacenterselskaberne at optage gæld, fordi långiverne kan lægge vægt på Nvidias betalingsevne.
Men hvis nye garantier udebliver, kan det blive vanskeligere og dyrere at finansiere yderligere udbygning.
Det britiske selskab Nscale forhandler ifølge Wall Street Journal fortsat med Nvidia og andre investorer om finansiering af et datacenterprojekt til 45 mia. dollar i West Virginia, som skal levere kapacitet til Anthropic.
Samtidig forsøger australske Firmus, der tidligere har haft planer om en børsnotering, at rejse 3 mia. dollar privat.
Ifølge Australian Financial Review indgår blandt andet forudbetalinger fra kunder som Nvidia i finansieringsplanerne.
Dermed bliver den cirkulære finansieringsmodel særlig tydelig: Nvidia kræver, at datacenterselskaberne får forudbetalinger fra deres kunder, men er i visse tilfælde selv en af de kunder, der skal levere pengene.
Et muligt alternativ kommer fra Nebius.
Selskabet har ifølge gennemgangen oplyst, at kundernes forudbetalinger oversteg selskabets investeringer i tredje kvartal.
Nebius forventer desuden, at forudbetalinger og aktivbaseret finansiering kan dække 75-85 procent af planlagte investeringer på 40-45 mia. dollar næste år.
Det illustrerer en mulig ny model, hvor kunderne i langt højere grad selv skal finansiere udbygningen af datacenterkapaciteten.
Men modellen er vanskeligere at gennemføre for selskaber, hvis egne kunder er underskudsgivende AI-startups, der også er afhængige af ekstern kapital.
Kreditmarkedet kan afsløre problemerne før aktiemarkedet
Et vigtigt element i analysen er, at de første alvorlige tegn på finansieringsproblemerne sandsynligvis vil vise sig i obligationsmarkedet og i private værdiansættelser.
Goldmans afdeling for gearet finansiering havde ellers registreret en vis bedring i markedet for AI-relaterede obligationer.
CoreWeaves fire high yield-obligationer steg i gennemsnit fire kurspoint i den foregående uge, mens det bredere marked for spekulative obligationer faldt omkring et halvt point.
Samtidig faldt kreditspændene på Goldmans kurv af high yield-obligationer fra AI-datacenterselskaber med 60 basispoint, sammenlignet med 20 basispoint for det generelle indeks.
Det tydede på en vis normalisering efter en periode med stigende bekymringer.
Men denne bedring kom, inden Wall Street Journal offentliggjorde de nye oplysninger om Nvidias forventede tilbagetrækning fra finansieringsmarkedet.
Ifølge Reuters faldt flere af de mest eksponerede aktier kraftigt i førmarkedet den 16. november.
CoreWeave og Nebius faldt henholdsvis 5,4 og 5,5 procent, mens IREN, Applied Digital og Core Scientific alle faldt omkring fem procent.
Nvidia selv faldt 2,2 procent.
Risikoen er, at långiverne begynder at genvurdere datacenterselskabernes kreditværdighed, når Nvidia ikke længere automatisk kan forventes at træde til som finansiel garant.
Det vil især ramme selskaber med høj gæld, store investeringsbehov og begrænsede driftsindtægter.
Nvidias finansieringsplatform til 500 mia. dollar er endnu ikke kommet i gang
En anden central problemstilling er den store finansieringsplatform, som Jensen Huang præsenterede i august.
Ifølge Bloomberg skulle platformen på 500 mia. dollar etableres i samarbejde med en række af verdens største finansielle aktører, herunder Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs og KKR.
Men platformen havde ifølge artiklen endnu ikke gennemført en eneste transaktion.
En væsentlig årsag er uenighed om risikofordelingen.
Nvidia har angiveligt været villig til at garantere omkring 25 procent af finansieringen, mens långiverne har krævet en større økonomisk forpligtelse fra selskabet.
Reuters vurderer ifølge teksten, at platformen næppe bliver helt opgivet, men at direktørskiftet kan gøre det vanskeligere at finansiere de mest risikable projekter.
Dermed står AI-industrien over for endnu et paradoks: Den finansieringsplatform, der skulle sikre fremtidens enorme investeringer, er selv afhængig af, at Nvidia er villig til at påtage sig betydelige risici.
Og netop denne villighed ser ud til at være aftagende.
Den nye CEO står med et vanskeligt valg
Colette Kress fremstilles i analysen som den ledende Nvidia-chef, der allerede før direktørskiftet havde været mest skeptisk over for finansieringsmodellen.
Som finansdirektør havde hun ifølge artiklen stillet kritiske spørgsmål til værdiansættelsen af garantier og forsøgt at begrænse enkelte engagementer.
Hun havde blandt andet arbejdet for at reducere Nvidias finansielle forpligtelser over for OpenAI.
Det øger sandsynligheden for en mere restriktiv finanspolitik.
Goldman Sachs’ halvlederanalytiker James Schneider vurderer, at eksisterende bindende aftaler sandsynligvis vil blive opretholdt, mens nye aftaler af samme størrelse bliver vanskeligere at gennemføre.
JPMorgans teknologi- og mediehandelsteam forventer ikke, at de største cloududbydere alene på grund af Huangs afgang vil ændre deres kortsigtede investeringsplaner.
Men banken understreger, at direktørskiftet skaber yderligere usikkerhed på et tidspunkt, hvor kapitalbehovet i hele AI-økosystemet allerede er meget stort.
For Kress består udfordringen derfor i at beskytte Nvidias finansielle styrke uden at udløse en nedtur i den efterspørgsel, selskabet selv har været med til at finansiere.
Den største risiko er ikke mangel på AI-efterspørgsel, men mangel på finansiering
Den overordnede pointe er, at AI-boomet kan være på vej ind i en ny fase, hvor finansiel disciplin afløser den hidtidige næsten ubegrænsede investeringsvilje.
Det afgørende spørgsmål er ikke længere alene, hvor meget efterspørgslen efter kunstig intelligens kan vokse.
Det handler i stigende grad om, hvem der skal betale for den enorme infrastruktur, og om investeringerne kan skabe tilstrækkelige indtægter til at forrente kapitalen.
Analysen peger på en mulig kædereaktion:
Nvidia begrænser finansiering og garantier til AI-kunder.
Datacenterselskaber og AI-startups får vanskeligere ved at rejse ny kapital.
Kreditspændene stiger, og nye projekter bliver dyrere eller udskydes.
Efterspørgslen efter nye Nvidia-chips kan blive svækket.
Nvidias store indkøbsforpligtelser kan blive mere risikable, hvis efterspørgslen skuffer.
Investorerne kan blive nødt til at nedjustere indtjeningsforventninger og værdiansættelser i store dele af AI-sektoren.
Nvidia risikerer at svække den efterspørgsel, som selskabet selv har været med til at skabe, netop som det har forpligtet sig til enorme indkøb hos leverandørerne.
Hvis de nye finansieringsvilkår fører til en større opbremsning i datacenterinvesteringerne, kan konsekvenserne blive langt mere omfattende end et midlertidigt kursfald i Nvidia-aktien.
Det kan potentielt ændre den økonomiske dynamik i hele AI-industrien.