Vi har Rheinmetall i den Forsigtige Portefølje. Nu med et betydeligt kurstab.Med afsæt i en gennemgang af transcript efter Q3-regnskab er der vores vurdering, at der nok er kommet nye negative forhold frem, men vi vurderer, at aktiekursen nu tager højde for et meget negativt scenarie. Vi bemrker også, at analytikernes nye kursmåk ligge betydeligt højere end den aktuelle aktiekurs. derfor vil vi i dag supplere op i positionen.
Gennemgang af investormøde efter Q3-regnskabet:
Hovedkonklusioner: Rheinmetalls største kunde begynder at presse våbengiganten på priserne. Den tyske stat undersøger nu priskalkulationerne i en historisk stor forsvarskontrakt langt mere detaljeret. Spørgsmålet er, om den europæiske oprustning bevæger sig fra en fase med akut efterspørgsel til en fase, hvor statslige indkøbere begynder at kræve lavere priser.
Rheinmetalls vækstmaskine rammes af flaskehalse hos kunderne. Koncernen kan producere mere ammunition og flere køretøjer, men de offentlige kunder mangler blandt andet personale og testkapacitet til at godkende leverancerne. Dermed er det ikke alene industriens produktionskapacitet, men også forsvarsmyndighedernes organisation, der kan begrænse væksten.
Analytikerne mister tålmodigheden med Rheinmetalls vækstløfter. Flere investeringsbanker retter skarp kritik mod prognosemetoderne efter to nedjusteringer. Samtidig stilles der spørgsmål ved 2030-målene, som ledelsen ikke ønsker at bekræfte på regnskabscallet.
Rheinmetall leverer fortsat imponerende vækst og stigende driftsmarginer, men regnskabscallet afslører en voksende kløft mellem selskabets ambitiøse vækstplaner og evnen til at omsætte forsvarsordrer til faktisk omsætning og pengestrømme.
Det mest kritiske er, at Rheinmetall for anden gang i 2026 må nedjustere sine forventninger. Samtidig vokser presset fra den tyske stat på priser, kontraktgodkendelser og leveringskontrol. Flere analytikere stiller direkte spørgsmål ved, om ledelsens prognoser er tilstrækkeligt konservative, og om vækstmålene frem mod 2030 fortsat er realistiske.
Analysen nedenfor bygger udelukkende på Rheinmetalls Q3 2026-regnskabscall den 5. november med finansdirektør Klaus Neumann. Jeg har prioriteret de forhold, som er mest interessante for en kritisk aktieanalyse.
Positive forhold
1. Meget stærk omsætningsvækst på 36 pct. i tredje kvartal
Rheinmetall øgede omsætningen med 36 pct. til over 3,1 mia. euro. Driftsresultatet steg endnu hurtigere, nemlig 62 pct., hvilket demonstrerer en betydelig positiv operationel gearing. Det indikerer, at koncernen formår at omsætte den stigende aktivitet til endnu hurtigere indtjeningsvækst.
2. Driftsmarginen løftes markant til 17,5 pct.
Den operationelle overskudsgrad steg med 2,7 procentpoint i forhold til samme kvartal året før og lå også højere end i andet kvartal. Det er særligt positivt, fordi Rheinmetall samtidig investerer massivt i nye produktionsfaciliteter og udvider medarbejderstaben. Koncernen ser altså ud til at kunne kombinere høj vækst med stigende lønsomhed.
3. Ordrebogen vokser 38 pct. til 78 mia. euro – og kvaliteten forbedres
Ordrebeholdningen steg 38 pct. år til år, og andelen af faste ordrer steg fra 58 til 70 pct. Det giver langt bedre sikkerhed for fremtidig omsætning end en ordrebog domineret af rammeaftaler og optioner. De faste ordrer udgør dermed omkring 54,6 mia. euro.
4. Våben- og ammunitionsdivisionen fastholder ekstraordinært høj lønsomhed
Omsætningen i Weapon and Ammunition steg 37 pct., og driftsmarginen nåede 22,9 pct. Det er bemærkelsesværdigt højt i en periode med etablering af nye fabrikker, stigende produktionskapacitet og omkostninger til opstart. Den stærke lønsomhed understøtter koncernens forventninger om vedvarende høj indtjening.
5. Digital Systems vokser 39 pct. med stigende marginer
Omsætningen i Digital Systems steg 39 pct. til 509 mio. euro, mens marginen blev forbedret med 1,5 procentpoint til 10,7 pct. Væksten drives blandt andet af TaWAN-projektet og stigende produktion af flyskrogskomponenter til F-35. Divisionen kan udvikle sig til en betydelig yderligere indtjeningsmotor.
6. Stort potentiale i amerikansk milliardkontrakt
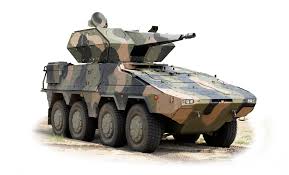
Rheinmetall har indledt leverancerne af de første prototyper til det amerikanske XM30-program. Selskabet konkurrerer om leverancer af cirka 3.000 infanterikampkøretøjer til en samlet programværdi på omkring 45 mia. dollar. En amerikansk kontrakt i den størrelsesorden kan skabe et væsentligt nyt vækstben. Ledelsen oplyser, at tilbagemeldingerne hidtil er positive, men der ventes først en afgørelse eller tydelig indikation i 2027.
7. Produktionskapaciteten udvides hurtigt og relativt kapitaleffektivt
Rheinmetall har åbnet en ny fabrik i spanske Albacete med en planlagt kapacitet på omkring tre millioner komponenter årligt til mellemkaliberammunition. Investeringen var på omkring 20 mio. euro. Udvidelsen er en del af ambitionen om at nå en årlig kapacitet på fire millioner skud i mellemkalibersegmentet i 2030. Den lave anlægsinvestering i forhold til den oplyste komponentkapacitet er interessant, selv om komponenter ikke kan sidestilles direkte med færdig ammunition.
8. Nye forretningsområder inden for satellitter, ubemandede systemer og flådefartøjer
Rheinmetall har sammen med ICEYE igangsat produktion af SAR-satellitter, mens amerikanske marinesoldater tester selskabets ubemandede Mission Master-platform. Samtidig udvides aktiviteterne inden for flådefartøjer. Disse områder giver mulighed for at diversificere væksten ud over traditionelle kampkøretøjer og ammunition. De fleste af projekterne er dog fortsat i en relativt tidlig kommerciel fase.
9. Stærkere finansielt beredskab til vækstinvesteringer
Rheinmetall har fordoblet sin syndikerede kreditfacilitet fra 750 mio. euro til 1,5 mia. euro. Sammen med en obligationsudstedelse tidligere på året forbedrer det selskabets adgang til finansiering i en periode med betydelige investeringer, opkøb og stigende arbejdskapitalbinding.
10. Udskudt omsætning er ikke nødvendigvis tabt omsætning
En væsentlig positiv oplysning fra Q&A er, at forsinkelserne på artilleriammunition vedrører eksisterende kontrakter, hvor produktionen allerede har fundet sted. Problemet er kundens endelige test og godkendelse. Også Arminius-programmet er under afsluttende forhandlinger. Det peger på, at en væsentlig del af omsætningen kan forskydes til 2027 snarere end bortfalde permanent. Det er dog ikke nogen garanti for tidspunktet.
Negative forhold
1. Anden nedjustering i 2026 underminerer ledelsens troværdighed
Rheinmetall sænker omsætningsforventningen fra 13,7-14,2 mia. euro til omkring 13,2 mia. euro. Sammenlignet med det tidligere intervals midtpunkt er nedjusteringen på cirka 750 mio. euro eller 5,4 pct.
Det er anden gang i år, at ledelsen må ændre forventningerne. Flere analytikere, blandt andre Mediobanca og UBS, udfordrer direkte finansdirektøren på, om Rheinmetall konsekvent undervurderer risikoen for forsinkede forsvarsordrer.
Finansdirektøren erkender, at selskabet bør overveje, hvordan meget store projektforsinkelser fremover håndteres i prognoserne.
2. Målet om en ordrebeholdning på 100 mia. euro opgives reelt for 2026
Rheinmetall havde tidligere sigtet mod en ordrebeholdning over 100 mia. euro ved årets udgang. Finansdirektøren indrømmer nu, at målet næppe bliver nået, medmindre Arminius-kontrakten alligevel underskrives i 2026.
Det er et vigtigt signal, fordi den store ordrebog har været central i investeringscasen og selskabets meget høje vækstforventninger.
3. Tyskland presser Rheinmetall hårdere på priserne
Et af de mest interessante nye forhold i regnskabscallet er det øgede prispres fra den tyske stat.
Den tyske kunde har igangsat en detaljeret prisrevision af den store Arminius/Boxer-kontrakt. Finansdirektøren bekræfter, at kunden nu lægger større vægt på at få mest muligt for pengene og sikre den rigtige pris.
Han siger:
“The customer is now looking more at value for money.”
Det kan være et tidligt signal om, at Rheinmetall ikke uden videre kan fastholde den meget stærke forhandlingsposition, som selskabet har nydt under de seneste års europæiske oprustning. Ledelsen understreger dog, at den ekstraordinære kontrol især skyldes kontraktens størrelse.
4. Ammunitionsproduktionen vokser hurtigere end kundernes kapacitet til at godkende leverancer
Rheinmetall har allerede produceret ammunition, som ikke kan indtægtsføres, fordi kundernes godkendelsesprocesser trækker ud. De nye produktionsanlæg og mere komplekse leverandørkæder har udløst skærpede testkrav.
Det interessante er, at finansdirektøren også bekræfter, at manglende personale og testkapacitet hos den tyske kunde har forsinket leverancer af lastbiler.
Det kan udvikle sig til en strukturel flaskehals, hvor forsvarsindustrien udvider hurtigere end de offentlige myndigheder kan følge med. Ledelsen vurderer dog, at de særlige problemer ved opstarten af ammunitionsproduktionen ikke bør gentage sig.
5. Bekymrende svag pengestrøm og stigende arbejdskapital
Rheinmetalls operationelle frie pengestrøm var negativ med 82 mio. euro i tredje kvartal, mens arbejdskapitalbindingen steg til næsten 2,2 mia. euro.
Ledelsen forventer fortsat positiv pengestrøm for hele 2026, men har opgivet det tidligere mål om en cash conversion på mindst 40 pct.
Samtidig er nettofinanspositionen negativ med 2,9 mia. euro. Det gør det nødvendigt at undersøge, hvor stor en del af den regnskabsmæssige indtjening der faktisk konverteres til kontanter.
6. Den positive pengestrøm afhænger i høj grad af store betalinger i fjerde kvartal
Finansdirektøren oplyser, at Rheinmetall venter betydelige kundebetalinger i årets sidste kvartal. Blandt andet kommer omkring 150 mio. euro fra en rumænsk kontrakt først efter september.
Derudover indregnes forventede betalinger i den høje trecifrede million-euro-klasse fra kontrakter, som endnu ikke er underskrevet.
Det skaber risiko for endnu en negativ overraskelse, hvis kontraktunderskrifter eller betalinger forskydes. Ledelsen understreger dog, at størstedelen af den forventede pengestrøm ikke afhænger af nye kontrakter.
7. Destinus-samarbejdet ser markant mere usikkert ud
Rheinmetall havde tidligere set mulighed for omsætning i den lave trecifrede million-euro-klasse fra Destinus allerede i 2026. Det bliver ikke realiseret.
Samtidig har Destinus indgået samarbejde med Helsing, og finansdirektøren erkender, at det reducerer sikkerheden for, at samarbejdet med Rheinmetall bliver til noget.
Det er et eksempel på risikoen ved selskabets mange annoncerede teknologipartnerskaber, hvor forventningerne ikke nødvendigvis omsættes til reel forretning.
8. De mange joint ventures bidrager foreløbig kun begrænset til indtjeningen
JPMorgan-analytikeren David Perry henviser til omkring 21 annoncerede joint ventures og samarbejder siden oktober 2024 og spørger, hvor mange der faktisk er operationelle.
Finansdirektøren kan ikke oplyse det præcise antal. Han forklarer, at flere fortsat befinder sig i etableringsfasen, og at Blackned er langt den største bidragyder blandt de nævnte aktiviteter.
Det rejser spørgsmål om, hvor hurtigt de mange nye samarbejder kan omsættes til den betydelige indtjening, som langsigtede vækstmål forudsætter.
9. Artillerimarkedets ordremomentum er aftaget
Bank of America påpeger, at ordremomentum inden for artilleri er aftaget betydeligt gennem de seneste 12 måneder.
Finansdirektøren bekræfter, at Rheinmetall gerne så hurtigere aftræk på eksisterende rammeaftaler, især fra den tyske kunde.
Han erkender desuden, at behovet for genopfyldning af ammunitionslagre muligvis ikke er helt så stort som for to år siden.
Det er en vigtig nuance til fortællingen om nærmest ubegrænset efterspørgsel efter ammunition.
10. Analytikerne udfordrer direkte realismen i 2030-vækstmålene
JPMorgans David Perry argumenterer for, at Rheinmetalls organiske vækst med den nye guidance kan være omkring 22 pct. i 2026 mod 25 pct. året før, når effekten af flådeopkøbet holdes udenfor.
Han stiller derfor spørgsmål ved, om den tidligere målsætning om 25-35 pct. årlig organisk vækst frem mod 2030 stadig er realistisk.
Finansdirektøren ønsker ikke at bekræfte målsætningen og henviser i stedet til selskabets kommende Capital Markets Day.
Det er ikke en formel opgivelse af vækstmålene, men fraværet af en eksplicit bekræftelse er væsentligt, når det sker samtidig med årets anden nedjustering.
Kilde: Rheinmetall AG, Q3 2026 Earnings Call, 5. november 2026,