

Inden årets udgang forventer Lundbeck at kunne offentliggøre data fra det første af to meget vigtige fase 3 studier. De er afgørende for Lundbeck, og vil afkræfte eller bekræfte værdien af milliardopkøbet af Longboard i 2024.
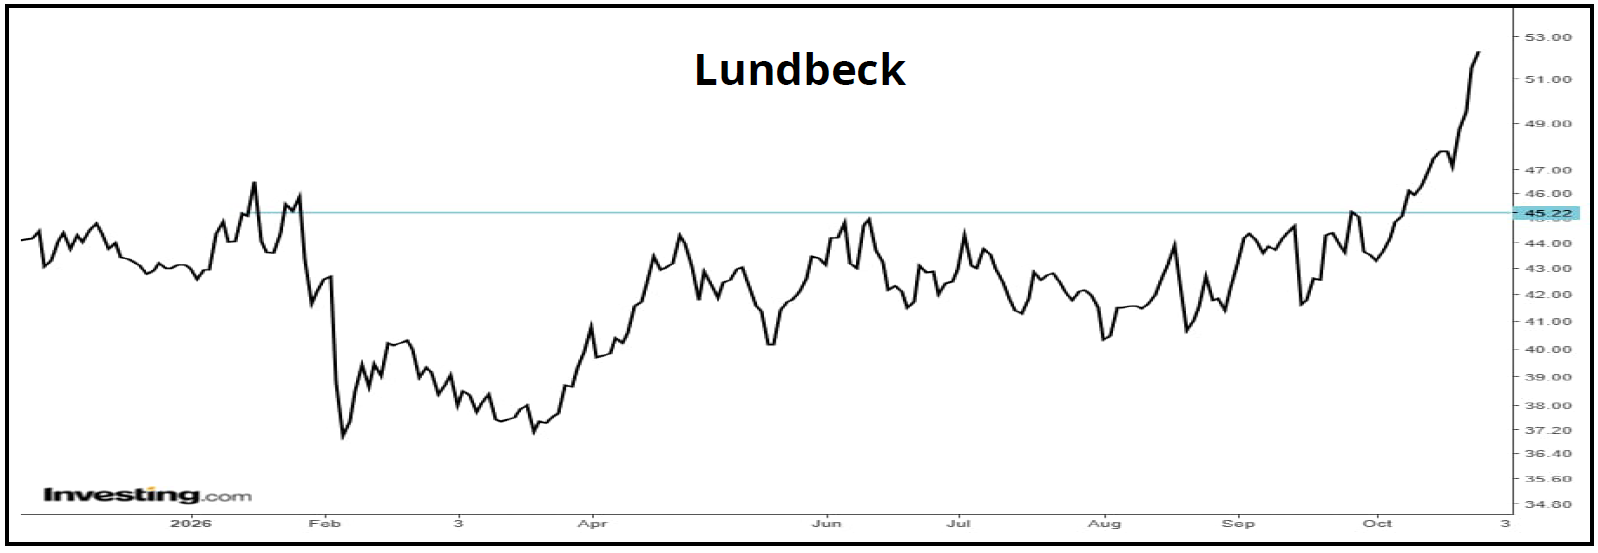
Det er svært ikke at se, at der er medvind til Lundbeck-aktien i øjeblikket. Kursen er nu på det højeste i mange år, og vi skal tilbage til tiden før det ”katastrofale” A/B-aktiesplit i 2022 for at finde en højere kurs.
Forklaringerne er formentlig flere. Man kunne fremhæve spekulation i en opdatering i forbindelse med 3. kvartalsregnskabet den 11. november, for allerede ved halvåret italesatte Lundbeck, at man har retning mod toppen af det opjusterede interval.
En anden mulighed er, at selskabets ”transformation” de senere år begynder at vise sig med en stærkere pipeline, der løfter sandsynligheden for, at Lundbeck bliver en interessant og mere diversificeret vækstforretning i næste årti.
Mest oplagt er det, at man efter to års ventetid nu er meget tæt på at kunne aflægge de afgørende fase 3 data, der skal vise om Longboard-opkøbet var fornuftigt eller et stort fejlkøb.
Det er nu to år siden Lundbeck købte Longboard Pharmaceuticals for ca. 17 mia. kr., hvis hovedaktiv var lægemiddelprojektet bexicaserin, som kun lige havde afsluttet forholdsvis små fase 2 studier og påvist effekt mod forskellige typer af epilepsi.
Salgspotentialet estimeres til 1,5-2,0 mia. dollar årligt på toppen, og med patentbeskyttelse frem til 2041, så er det tiltænkt en bærende position i forretningen i 2030’erne.
Man mangler dog det endelige bevis på, at lægemidlet virker, og efterfølgende kan opnå godkendelse hos myndighederne. Det mulige bevis nærmer sig i form af resultaterne fra to fase 3 studier, som ved et positivt udfald bør bane vejen for regulatorisk godkendelse.
Falder studierne godt ud, kan man indsende ansøgning om godkendelse i løbet af 2027 med henblik på lancering i slutningen af 2028, hvis alt går vel, og myndighederne godkender bexicaserin.
Patentkløften lurer stadig
Træerne vokser ikke ind i himlen, og allerede næste år begynder man at mærke effekten fra patentudløb på trintellix/brintellix med et salg på over 4 mia. kr. I 2029 står Rexulti for skud, og det er Lundbecks største lægemiddel p.t. med et salg tæt på 7 mia. kr.
Patentkløften er ingen hemmelighed for investorerne, og den har ligget som en tung dyne over Lundbeck i snart mange år.
Lundbeck på vej ind i varmen igen
Den flotte stigning i aktien på det seneste kan indikere, at aktien efter flere år ude i kulden måske er på vej ind i varmen igen i takt med, at de afgørende bexicaserin data er rykket nærmere.
Derudover er forretningen også blevet mere veldrevet, og gælden fra Longboard-opkøbet er nedbragt betydeligt.
Vi ved, at Lundbeck sidste år uden held forsøgte at købe et irsk selskab med et lægemiddel på markedet, så man har bestemt ikke mistet opkøbslysten.
Det er også ”nødvendigt” med flere opkøb, selvom man over de senere år har fået genopbygget R&D-pipelinen, så man i hvert fald har en håndfuld projekter i den sene fase.
Selv hvis udviklingen går godt, kan de ikke tids nok løse omsætningsfaldet fra patentkløften de kommende år, hvor omsætningen ventes at falde fra de aktuelle 26 mia. kr. ned til 22-23 mia. kr. omkring 2030, for derefter gradvist at vende retur til 25 mia. i 2033-2035.
Nyt udviklingscenter i Boston
Internt i Lundbeck er der også sket en del, og senest har man meddelt, at man åbner et udviklingscenter i Boston-området og samtidig flytter det amerikanske hovedkontor dertil.
Boston er et meget stort og vigtigt biotekområde, så det er et klart tegn på, at R&D og pipeline-udviklingen opprioriteres yderligere.
Vi ved også, at man nok i starten næste år vil give en opdatering på de mellemlange finansielle ambitioner, hvilket dog vil være mest troværdigt at gøre, efter man kender udfaldet af de to bexicaserin fase 3 studier.
Sluttelig skal man nok heller ikke underkende, at en mere generel markedsrotation har hjulpet aktien. Det er i hvert fald svært at overse, at ni af de ti bedst performende large cap aktier i Danmark den seneste måned tilhører Pharma og Medico-segmentet med stigninger på 15-21 pct. I det regnestykke tæller Lundbecks A- og B-aktier som to, men uanset det vil selv otte af ti være en kraftig indikation på en mere generel bevægelse, udover de selskabsspecifikke nyheder.
Nyt syn på aktien, som holder sig under radaren
På selskabsniveau ser bevægelsen i Lundbeck-aktien stærk nok ud til, at vi godt kan begynde at tale om et decideret skifte i investorernes syn på aktien, som i nogen grad stadig lever et liv under radaren.
Det kan også betyde, at stigningen langt fra er slut, men det er altafgørende, at man har fase 3 data i slutningen af året i baghovedet. De kan medføre store udsving i aktien, både positivt og negativt.
Alene købesummen på 17 mia. kr. giver en idé om betydningen, hvis man f.eks. sætter den op mod den aktuelle markedsværdi omkring 50 mia. kr.
De kliniske data forud for fase 3 er ikke voldsomt omfattende, så der er bestemt en klinisk risiko, man som investor skal være forberedt på.
Vi løfter vort kursmål til 60, men fremhæver igen risikoen ved bexicaserin-udfaldet. Når vi op på kurs 60 eller højere før udfaldet, er det en overvejelse værd, om man bør sidde med henover fase 3 data.
Steen Albrechtsen
Konklusion
Aktuel kurs 52,10
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 60,00
Disclaimer: Læs her om ØU’s aktieanalyser.