Kære læser
Det har været nogle meget begivenhedsrige uger på aktiemarkedet: Først en dyb tech-nedtur i forrige uge, derefter fyringen af Nvidia topchef Jensen Huang, og i den forgangne uge et forsøg på et tech-comeback, som blev skudt ned i USA fredag aften.
Igen lugter det ikke godt for tech. Til gengæld har der været en stærk rotation mod defensive aktier, der har givet et solidt løft til mange danske aktier.
Og hvad så nu? En af vores favoritanalytikere, Société Générales aktiestrateg Albert Edwards, har netop fremlagt et billede på, hvad der kan ligge forude.
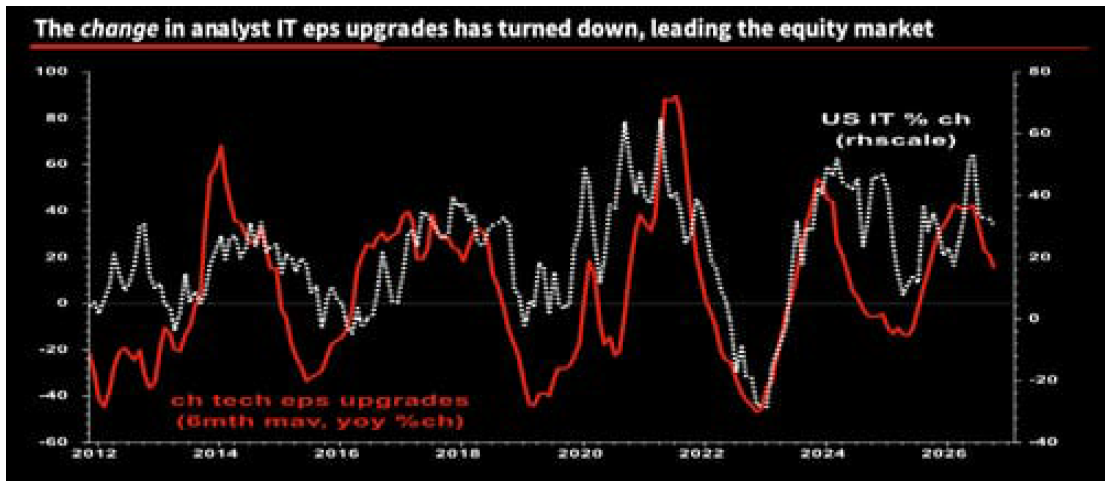
Som det fremgår af grafen nedenfor, er analytikernes opjusteringer af indtjeningsforventningerne i tech-sektoren begyndt at miste momentum. Det er et alvorligt advarselssignal, selv om virksomhedernes overskud fortsat vokser.
Edwards fremhæver, at selskabernes indtjening fortsat vokser i et solidt tempo. Problemet er, at stadig færre analytikere opjusterer deres prognoser, og at tempoet i opjusteringerne er begyndt at falde. Det gælder især teknologisektoren.
Det vigtige signal er, at analytikernes forventninger ikke længere accelerere. Investorerne betaler høje multipler for forventninger om stadig bedre resultater, og derfor kan selv en beskeden opbremsning i opjusteringerne udløse betydelige kursfald.
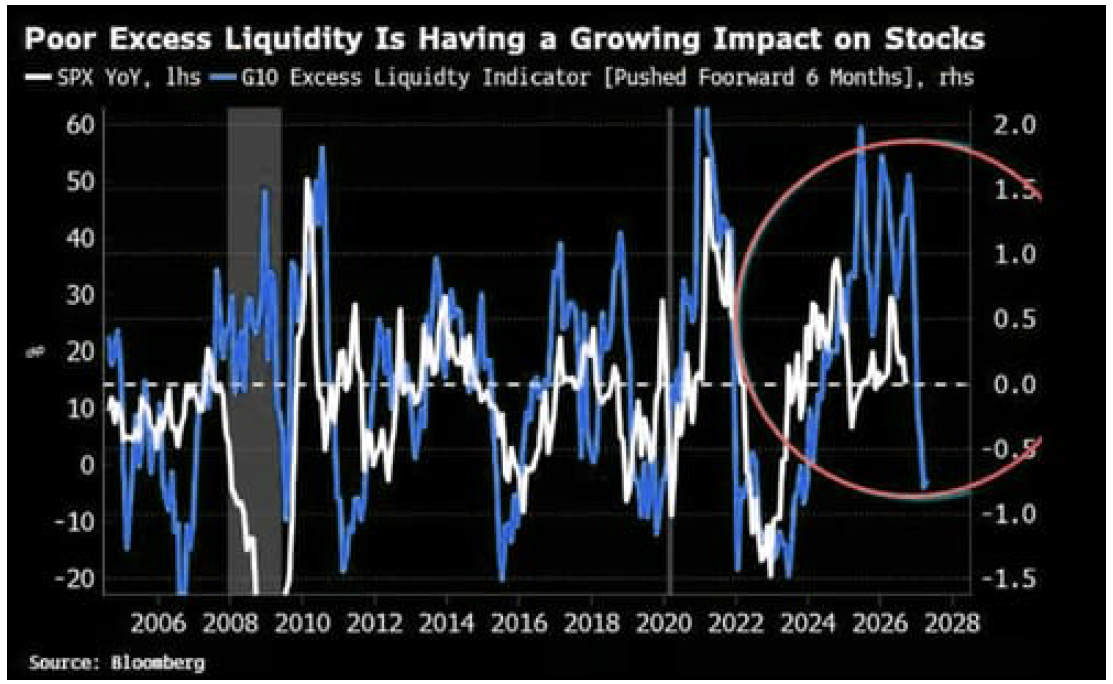
Overskydende likviditet markant svækket
En anden vigtig deal breaker er udviklingen i likviditeten. Den overskydende likviditet i finanssystemet er blevet markant svækket, og historisk har netop denne indikator været en god indikator for aktiemarkedets udvikling.
Dermed risikerer teknologisektoren at blive ramt af en uheldig kombination af aftagende indtjeningsmomentum og vanskeligere finansielle vilkår.
Også obligationsmarkedet kan skabe modvind:
Især halvlederaktier er blandt de mest positivt følsomme over for rentekurvens hældning. En yderligere udfladning af rentekurven kan derfor presse sektoren.
Endelig er der stadig bekymringen over den gigantiske obligationsudstedelse for at finansiere AI-investeringer. Intet tyder på, at AI-boomet slutter, men det kan blive en bremse, at investorerne på kreditmarkedet ikke længere vil finansiere investeringerne.
Det centrale spørgsmål er derfor, om AI-investeringerne kan skabe tilstrækkelige indtægter til at forrente den investerede kapital.
Finanshuset Jefferies anslår, at AI-relaterede investeringer har bidraget med 1,4 procentpoint af den amerikanske realvækst på 2,1 pct. gennem året frem til tredje kvartal. Dermed kommer omtrent to tredjedele af væksten fra AI-investeringer. En opbremsning vil altså ikke alene ramme teknologiaktierne, men også den økonomiske vækst.
Dermed kan en aktienedtur i tech-aktierne hurtigt sprede sig til resten af økonomien – og dermed andre aktiesektorer.
På den ultrakorte bane holder vi øje med Nasdaq 100 indeks, der fredag aften igen opgav det vigtige pejlemærke i 200 dages glidende gennemsnit – efter tre dages forsøg på at køre videre op.
Denne kamp er endnu ikke afgjort. Men i første omgang er det vigtigt at iagttage den stærke sektor rotation mod defensive aktier, herunder health care, defensivt forbrug (bla. bryggerier) og forsyning.
God læselyst
Morten W. Langer
Chefredaktør