Blækket på det nylige årsregnskab var næsten ikke tørt, førend ChemoMetec bekræftede den positive udvikling i forretningen. Det skete via en opjustering af både omsætning og indtjening, og uanset det klart positive signal, kan man argumentere for, at den opjustering kom for hurtigt.
ChemoMetec har for anden gang løftet forventningen til det nye regnskabsår med yderligere 10-15 mio. kr. på omsætningen og 5-15 mio. kr. på EBITDA, og med helt samme begrundelse begge gange: ”fastholdt den positive udvikling”, som er ”understøttet af en større end forventet efterspørgsel efter vores instrumenter, især NC-203, samt et lavere omkostningsniveau”.
Selvom vi i vores seneste analyse luftede muligheden for en opjustering allerede forud for 1. kvartalsregnskabet i denne uge, skal vi være ærlige og indrømme, at vi ikke forventede to opjusteringer så hurtigt. Ja, man kan næsten argumentere for, at den først opjustering den 5. oktober kom for hurtigt.
Det skal forstås sådan, at det er opsigtsvækkende med så hurtig en opjustering ovenpå en (forhåbentlig) gennemarbejdet og troværdig guidance for helåret ved fremlæggelsen af årsregnskabet blot 25 dage tidligere.
Vi har bestemt forståelse for, at ChemoMetec ovenpå sidste års bommerter indtager en konservativ tilgang, men uanset det positive budskab er det på grænsen til det utroværdige med så hurtig en opjustering.
Én ting er et godt instrumentsalg, men at man også på omkostningssiden i løbet af 25 dage har set så markant en ændring, eller måske ”omprioritering”, er pænt sagt opsigtsvækkende, og man kan spørge, om helårsudmeldingen i september i praksis var usandsynlig?
Lad os forestille os den omvendte situation: Hvilket ramaskrig ville der ikke være kommet fra investorerne, hvis man allerede efter 25 dage havde nedjusteret de helt nyudstedte forventninger? Her behøver man blot at gå tilbage til marts for at få en idé om, hvad en lidt uventet nedjustering kan betyde for investortilliden.
Mere præcist forventer ChemoMetec nu en omsætning i regnskabsåret 2026/27 på 570-605 mio. kr. mod senest udmeldt 560-590 mio. kr. og 545-575 mio. kr., da årsregnskabet blev fremlagt i september. Det betyder, at der i midtpunktet er udsigt til en omsætningsvækst på 15 pct. i forhold til de 511 mio. kr., der blev realiseret i regnskabsåret 2025/26.
Lidt mere interessant er løftet i EBITDA, for her venter man nu at lande i intervallet 335-360 mio. kr. mod senest udmeldt 330-345 mio. kr. og 300-315 mio. kr. ved årsregnskabet i september. Hvis vi igen måler fra midtpunktet af intervallet, svarer det til et flot løft i EBITDA-marginen fra 54,9 pct. til 59,1 pct.
I nyere tid er det historisk højt, og en solid indikation af, at man endelig har fået styr på lanceringerne af den næste generation af instrumenter, der har været længe undervejs i udvikling, kundeafprøvning og validering.
Det er også værd at bemærke, at begge opjusteringer primært er drevet af NC-203 salg, som er afløseren for den meget succesfulde NC-202, der udfases i april 2027. Vi bemærker, at der ikke nævnes noget om den større og dyrere fuldautomatiske celletæller Xcytomatic-30 fra den nye XcytoMatic-platform.
Ekstremt konservativ guidance
Vi beskrev sidst muligheden for, at ChemoMetec igen kunne have fundet vej til en mere konservativ tilgang til sin guidance, og med en opjustering kun 25 dage efter årsregnskabet og endnu én få dage før 1. kvartalsregnskabet, må man i den grad konstatere, at det var tilfældet.
Uanset om opjusteringerne er kommet ”for hurtigt” er der ikke længere tvivl om, at ChemoMetec er tilbage i det gamle spor med forsigtige udmeldinger og opjusteringer undervejs i regnskabsåret.
De foreløbige tal for første kvartal viser en omsætningsfremgang på 28 pct. til 160 mio. kr. med et EBITDA på 100,3 mio. kr. svarende til en margin på 60,3 pct. Der skal ikke meget hovedregning til for at se, at man allerede nu er foran forventningerne til helåret.
Resten af årets kvartaler skal blot levere 148 mio. kr. i omsætning med et EBITDA på 87 mio. kr. for at indfri toppen af de nye forventninger. I bunden er tallene nu en omsætning på 136 mio. kr. og et EBITDA på 86 mio. kr.
Det er derfor oplagt, at der følger en eller flere opjusteringer senere på året, og det er godt og understøttende for den vækstcase, der nu tegner sig tydeligere og tydeligere. Med lavere omkostninger og bedre indtjening er der måske også udsigt til, at man senere på året vil iværksætte et nyt aktietilbagekøbsprogram, nu hvor det seneste på 100 mio. kr. er fuldendt og udbyttet til aktionærerne i år er skrottet.
Endelig er det også her til sidst værd at bemærke, at konsensus (godt nok fra et ganske begrænset antal analytikere) lå på 581 mio. kr. i omsætning og 341 mio. kr. i EBITDA, så der er bestemt plads til opjusteringer af konsensusestimaterne.
Især hvis flere nu i stigende grad får tillid til, at ChemoMetecs tidligere tilgang med nærmest kvartalsvise opjusteringer er tilbage.
Fastholder kursmål
Vi fastholder indtil videre vort kursmål på 700 og afventer nye kvartalsregnskaber, førend vi eventuelt vil tage det op til revision.
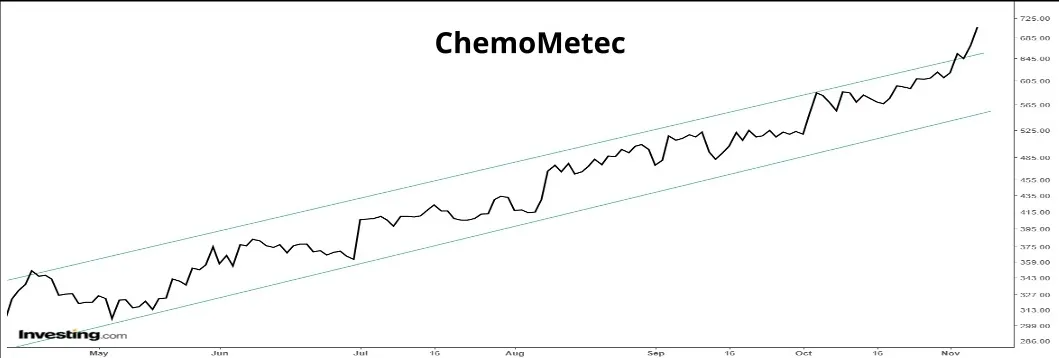
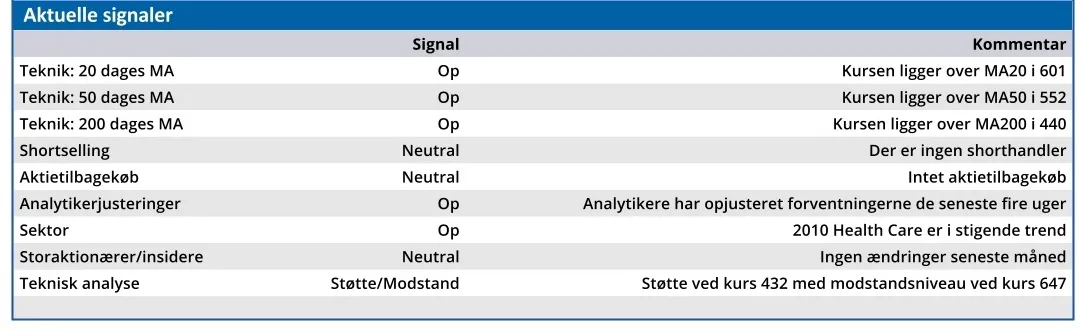
Ved dagens kurs ligger vi ved kursmålet, som hviler på en forudsætning om, at selskabet er på vej ind i en ny vækstperiode efter de senere års stilstand. Vi ser det dog som betryggende for vækstcasen, at ChemoMetec i den grad har styr på indtjeningen, og således får fuldt udbytte på bundlinjen af omsætningsløftet, samtidig med at det øgede instrumentsalg er med til at løfte den tilbagevendende omsætning fra forbrugsvarer og service.
Steen Albrechtsen
Konklusion
Aktuel kurs 706,00
Kortsigtet anbefaling (< 3 mdr) Hold
Langsigtet kursmål (12 mdr) 700,00
Disclaimer: Læs her om ØU’s aktieanalyser.