En succesfuld lancering af en ny generation høreapparater er helt afgørende for både omsætning og indtjening i høreapparatbranchen, som er præget af hård konkurrence. Demants nye model Oticon Reveal løfter selskabet fra stagnation til en stærk organisk vækst i år.
Demants kerneforretning Hearing Aids har gjort 2026 til noget, man næsten kan kalde et turnaround-år for koncernen.
Den forholdsvis kortfattede børsmeddelelse med information om forløbet af tredje kvartal indledes af CEO Søren Nielsen, som konstaterer, at:
”We delivered a very strong third quarter with 21% revenue growth for the Group, driven by particularly strong momentum in Hearing Aids and a significant contribution from the acquisition of German hearing care retailer KIND. The successful launch of the flagship hearing aid, Oticon Reveal, drove significant growth and further strengthened our overall product portfolio, while Hearing Care and Diagnostics also contributed positively. The strong results put us on track to end the year on an all-time high”.
Den succesfulde lancering af Oticon Reveal driver fremgangen, som adskiller sig markant fra en organisk vækst på sølle 2 pct. i 2025. Høreapparatbranchen domineres globalt af forholdsvis få selskaber, og Demant er et af dem. Konkurrencen er benhård, og det er derfor afgørende for både omsætning og indtjening, at lanceringen af nye produktfamilier er succesfuld.
Det kan man rolig har været tilfældet i år, idet Oticon Reveal i børsmeddelelsen tildeles hovedparten af æren for en organisk vækst i Hearing Aids på 17 pct. i tredje kvartal. Man kalder lanceringen ”meget stærk” på specielt det amerikanske kommercielle marked, og tale om en vækst, som er ”betydeligt over vores forventninger”.
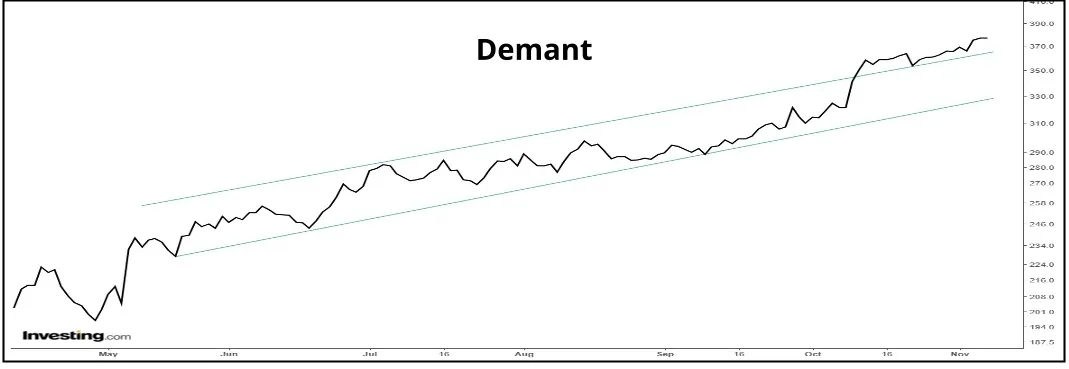
Aktionærernes forventninger var tilsyneladende højere end selskabets, for de har drevet Demants aktiekurs i vejret det meste af året. Kursen er således mere end fordoblet siden marts.
Demant vælger desværre kun at oplyse omsætningstal i børsmeddelelserne for første og tredje kvartal, men den 9. oktober udsendte man en foreløbig børsmeddelelse, hvori man opjusterede forventningerne til den organiske vækst til 7-8 pct. (tidligere 6-7 pct.) og forventningerne til driftsresultatet før særlige poster (EBIT) blev hævet til 4700-5000 mio. kr. (tidligere 4400-4800 mio. kr.).
Dermed lægger Demant op til rekordresultater både i toppen og i bunden af regnskabet.
Lavere omkostninger næste år
Selvom ugens børsmeddelelse er kortfattet, er der et enkelt afsnit, det er værd at bide mærke i. Det oplyses således, at 2026 indeholder særlige omkostninger på 400 mio. kr. hvoraf 150 mio. kr. er knyttet til integrationen af det tyske selskab KIND.
Andre 250 mio. kr. er ekstraordinære engangsomkostninger som resultat af omkostningsbesparelser. Det lyder selvmodsigende, men ændringer i selskabsstruktur og afskedigelser af medarbejdere vil altid påføre selskabet ekstra omkostninger på kort sigt, før gevinsten kan høstes på længere sigt.
Disse ekstraordinære omkostninger er i 2026 650 mio. kr., men forventes at falde til 100 mio. kr. i 2027. Med andre ord kan vi allerede nu tilskrive Demants EBIT 2027 en vækst på 300 mio. kr. kroner alene i form af ikke-gentagne omkostninger.
Heri indgår ikke effekten af det omkostningsbesparende program, som på kort sigt er ansvarlig for næsten to tredjedele af disse omkostninger.
Programmet blev iværksat i februar, og forventes at påvirke EBIT positivt med 300 mio. kr. i år. Hovedparten af besparelsen ligger i sagens natur i andet halvår, og derefter i årene fremover.
Endelig præsterer tilkøbte KIND stærkere end ventet, idet opkøbet i år forventes at bidrage til EBIT med 325 mio. kr. mod oprindeligt 300 mio. kr.
Gældsafvikling genstarter aktietilbagekøb
KIND var ellers et potentielt problembarn i Demant-koncernen, da overtagelsen af KIND sendte den rentebærende nettogæld op på 18.742 mio. kr.
Det pressede gearingen (Nettorentebærende gæld/EBITDA før særlige poster) op på 3,4, og Demant suspenderede derfor aktietilbagekøbene i juni 2025. Man varslede dengang, at der ville gå 18-24 måneder, før gearingen nåede målet på 2,0-2,5.
Men den stærke organiske vækst har haft en meget positiv effekt på gearingen, som ved udgangen af næste år forventes at være faldet til 2,0-2,5. Vel at mærke efter gennemførelsen af et nyt aktietilbagekøbsprogram på mindst 3 mia. kr., som skal gennemføres inden udgangen af 2027.
Det er svært at få armene ned i begejstring over Demant markante vending fra et svagt 2025 til et 2026. I ØU Formue 28/2026 forventede vi, at Demant i tredje kvartal ville hæve forventningerne til den organiske vækst, og det skete også.
Men vi havde ikke forventet så stærkt et kvartal, som det viste sig at blive med en rekordhøj omsætning og indtjening, samt udsigt til en massiv kapitaludlodning til aktionærerne.
Afslutningsvis er spørgsmålet imidlertid, om den store succes allerede er indregnet i kursstigningen på over 100 pct. siden marts?
Det virker oplagt at sige ja, eftersom Demant p.t. handles til en forventet Price/Earnings på 26,9. Det er isoleret set et højt tal, men hvis vi ser på Demants historiske nøgletal, har P/E-værdien de seneste fem år svinget i intervallet 20,9-36,8.
Ifølge MarketScreener falder Demants forventede P/E til 21,7 i 2027 og under 20 for første gang i umindelige tider til 18,7 i 2028, hvis ikke kursen stiger. Men det gør den.
Det er helt usandsynligt, at et selskab, som er i gang med en succesfuld integration af et stort tilkøb, reducerer omkostningerne med en kvart milliard kroner om året og vokser hurtigere end markedet, får lov at gøre det i stilhed.
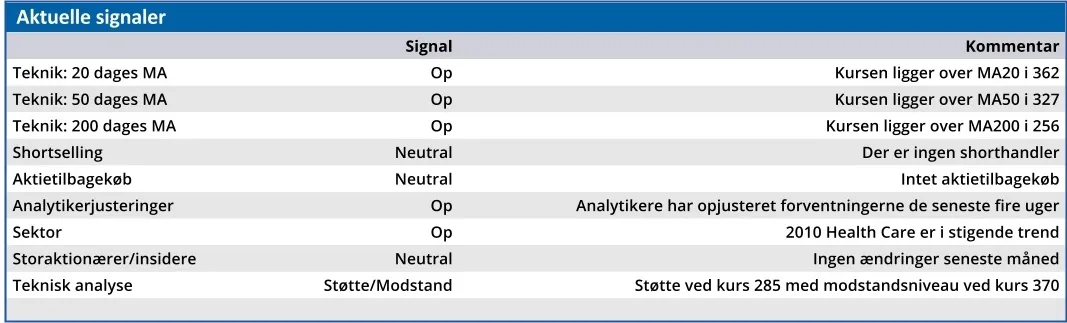
Selvom det kan virke overoptimistisk at sætte en købsanbefaling på en aktie, som er steget 100 pct. siden marts, er vi ikke i tvivl om, at Demants kurs skal højere op. Vi hæver kursmålet til 403.
Bruno Japp
Konklusion
Aktuel kurs 377,20
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 403,00
Disclaimer: Læs her om ØU’s aktieanalyser.