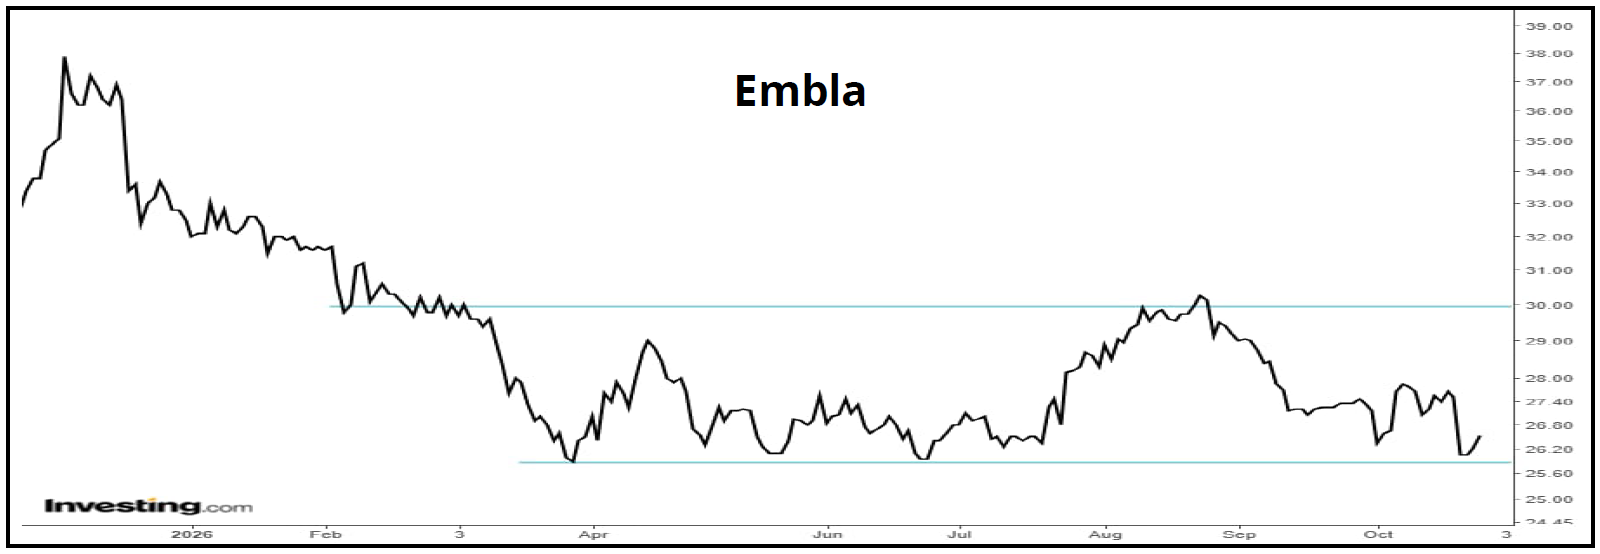


Investorerne er tydeligvis trætte af Emblas ”nedpræciseringer” af årets forventede vækst. I forbindelse med halvårsregnskabet nedpræciserede ledelsen forventningerne til den organiske vækst i 2026 til 5-7 pct. (tidligere 5-8 pct.), og i tirsdagens 3. kvartalsregnskab gjorde man det igen. Nu hedder den forventede organiske vækst 5 pct. lige ud, og det kostede et kursfald på 6,5 pct. ved børsens åbning i tirsdags.
Efter endnu engang at have skåret toppen af de udmeldte forventninger forventer Embla nu en organisk vækst i omsætningen på 5 pct. i 2026.
Embla holder sig også denne gang indenfor den oprindelige udmelding, og rent teknisk kan det godt forsvares at kalde ændringerne for præciseringer. Eller ”narrowing”, som der står i regnskabet.
Men effekten i den virkelige verden er en anden. Her bliver den slags ”præciseringer” i nedadgående retning set som et negativt signal fra selskabet.
Investorene lagde da heller ikke fingrene imellem, men demonstrerede med et lynhurtigt kursfald på 6,5 pct. irritation over en ledelse, som endnu engang sænker forventningerne. Selvom man kalder det for en præcisering/indsnævring.
Den negative stemning blev blødt en anelse op efter Emblas telefonmøde med investorer og analytikere (”investor call”), men dagen endte alligevel med et kursfald på 5,3 pct.
Skuffelser i Patient Care
Der er to forklaringer på, at hele den øverste del af det udmeldte interval for organisk vækst nu forsvinder, og de ligger begge i Patient Care-forretningen.
Her fik en organisk vækst på 0 pct. i tredje kvartal Nordea Banks analytiker Martin Brenøe til at stille dette spørgsmål på investor call: “What is it exactly that is holding the performance back? I see that you mentioned the ongoing integration and onboarding of additional clinics temporarily constrained growth.”
Hertil svarede CEO Sveinn Sölvason: “And I will also say that the impact of this integration has been higher than what we anticipated.”
Og senere i samme svar: “But with that said, we are still now — we are — in 2026, we are below where we thought we’d be when we set guidance for the beginning of the year. And that’s, of course, disappointing.”
I 3. kvartalsregnskabet oplyses, at: ”The loss of a regional tender in Sweden earlier this year is estimated to negatively impact Patient Care sales growth by approximately 2 percentage points in 2026.”
Men det tilføjes, at: ”A newly awarded tender in another Swedish region, commencing towards the end of 2026, is expected to offset this impact in 2027.”
Det forventes altså, at den svenske negative effekt på Patient Care i 2026 vil blive udlignet af en tilsvarende positiv effekt i 2027. Men CEO Sveinn Sölvasons erkendelse af, at man ikke har levet op til forventningerne i 2026 skaber usikkerhed om, hvor stor værdi man kan tillægge denne forventning.
Fremgang i EBITDA-margin
Trods negative forhold i toppen af regnskabet er der imidlertid også lyspunkter i regnskabet.
Hvis vi flytter blikket ned til EBITDA-margin før særlige poster, så præciserede man ganske vist også dette tal, men her var det ikke i nedadgående retning. I stedet ændrede man intervallet 20-22 pct. til ”ca. 21 pct.”, og det er en neutral præcisering, som er naturlig så tæt på regnskabsårets afslutning.
Set i et lidt større perspektiv er det imidlertid en god nyhed, da Embla historisk har opereret med en EBITDA-margin før særlige poster i intervallet 18-20 pct. med en enkelt afstikker til 22 pct. for fem år siden 2021 og 21 pct. i 2019.
Det blev også bemærket af analytikerne på investor call, hvor Tom Rosenfeld fra Intron Health Research spurgte: ”And just on the margin, the 21% guidance, I think that implies a step-up in the margin from last year in Q4. What’s driving that? And does that mean that we’ll have largely seen the end of the manufacturing optimization costs by then?”
CEO Sveinn Sölvason svarer: ”But I want to still caution all of you that usually, let’s say, if you look historically at our margins, we are seasonally a little lower always in quarter 4. But yes, I mean, we are implicitly guiding towards a higher average margin here in the second half of the year than in the first half of the year, which has us in and around 21%”
Man kan indvende, at valutaeffekter har medvirket til løftet i EBITDA-margin, men i 3. kvartalsregnskabets Financial Guidance oplyses, at valutaeffekten forventes at have en neutral effekt på EBITDA-margin set over hele året.
Troværdigheden bag fremgangen i EBITDA-margin er vigtig, da øget effektivitet og et mere profitabelt produktmix er langtidsholdbart, mens en lavere omsætningsvækst end forventet måske er kortsigtet.
Vi siger udtrykkeligt ”måske”, da det er problematisk, at ledelsen flere gange i år har været nødt til at skære i toppen af de udmeldte vækstforventninger.
Men hvis der blot er tale om en tidsforskydning af en forventet positive udvikling i Patient Care-forretningen det et positivt billede af Emblas perspektiver.
Her er det dog vigtigt at se på den aktuelle værdiansættelse af selskabet, som handles til en forventet Price/Earnings på 19,6. Det er langt under P/E-værdierne omkring 45 for fem år siden, men det kan ikke udlægges som om Embla i dag er undervurderet.
Hvis vi kalkulerer med en gentagelse af årets organisk vækst på 5 pct. og stagnation i EBITDA-margin, begrunder det ikke den nuværende Price/Earnings omkring 20.
Omvendt vil en konstatering af, at 2026 blot var et bump på vejen for et health care selskab i positiv udvikling ændre billedet markant i positiv retning.
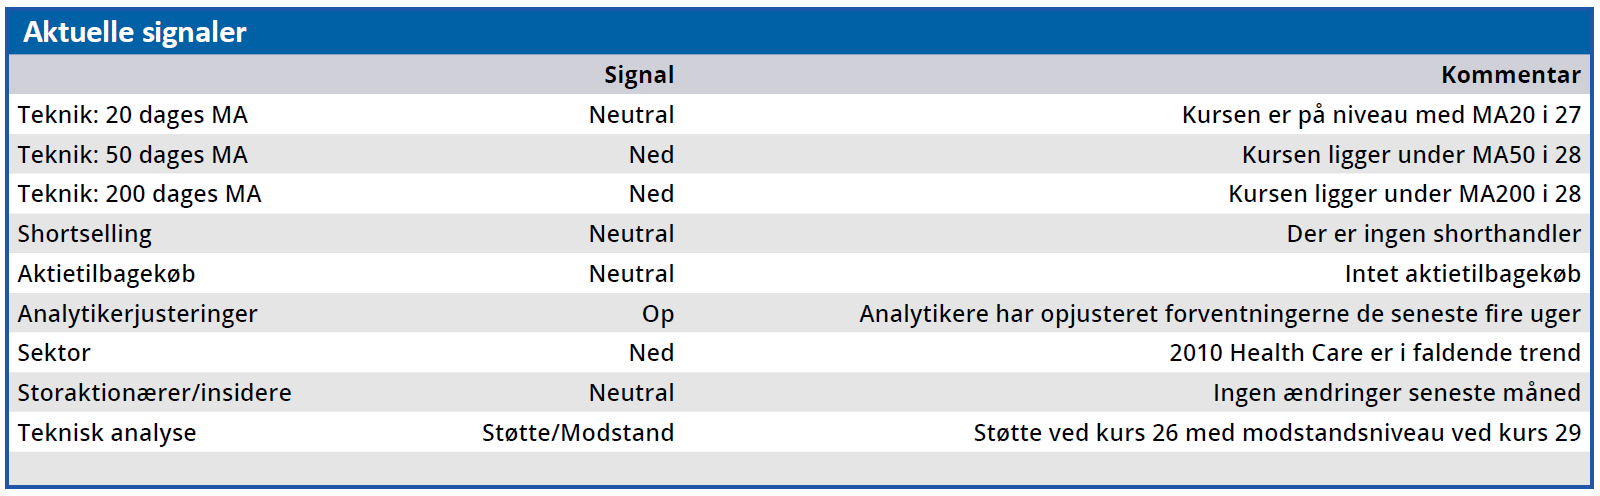
Hvilket scenarie, som er det mest sandsynlige, bliver vi formentlig en hel del klogere på, når vi har læst Emblas næste årsregnskab med forventningerne til 2027. Indtil da føler vi os nødsaget til at sænke kursmålet til 29, så det afspejler den aktuelle uklarhed omkring omsætning og indtjening.
Bruno Japp
Konklusion
Aktuel kurs 26,55
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 29,00
Disclaimer: Læs her om ØU’s aktieanalyser.