Oprydningen efter fortidens risikable B2B-projekter kører efter planen, og elementfabrikken i Esbjerg er afhændet. Men de seneste halvårstal for 2026 afslører de brutale omkostninger ved storaktionær Henrik Linds benhårde kurs: Hussalget rasler ned, ordrebogen svinder ind, og den finansielle gearing er på kort sigt sendt i vejret til et kritisk niveau, skriver aktieanalytiker Carsten Dehn i denne analyse.
I marts 2026 kunne Økonomisk Ugebrev berette om en regulær paladsrevolution i HusCompagniet. Storaktionær Henrik Lind (Lind Invest) rykkede sine mest betroede finansielle folk ind i bestyrelseslokalet for at stoppe blødningen efter fejlslagne B2B-projekter og bremse en løbsk gæld.
Missionen var en kompromisløs ”back-to-basics”-plan, hvor finansiel disciplin blev sat over urentable vækstdrømme.
Da topchefen Martin Ravn-Nielsen og den nytiltrådte CFO Allan Auning-Hansen den 28. august 2026 koblede op til selskabets telekonference for andet kvartal, stod det klart, at den daglige ledelse gør, hvad de er bedt om af den nye bestyrelse. Men de finansielle realiteter trækker dybe smertelige spor i regnskabet.
Det mest opsigtsvækkende og kritiske nøgletal i det nye regnskab finder man ikke på toplinjen, men i opgørelsen af selskabets gældsforpligtelser. Selskabets finansielle gearing (nettogæld i forhold til seneste tolv måneders EBITDA) er eksploderet til hele 5,4x.
Det er en dramatisk forværring fra de i forvejen pressede 3,2x, selskabet rapporterede ved udgangen af 2025.
Dette tal understreger med alvorlig tydelighed, hvorfor Henrik Lind var tvunget til at eksekvere en paladsrevolution. Selskabet befinder sig i en finansiel spændetrøje, og råderummet over for bankerne er historisk snævert.
Det betyder også, at investorerne må spejde langt efter udbytte. Ledelsen slog det fast på investormødet: Alt udbytte og aktietilbagekøb forbliver fuldstændig suspenderet, indtil gearingsratioen er bragt solidt tilbage under det langsigtede mål på 2,0x.
”HusCompagniet forventer at vende tilbage til at betale udbytte eller eksekvere aktietilbagekøb, når gearingen er tilbage under det langsigtede mål på 2x nettogæld i forhold til EBITDA”, forklarede Allan Auning-Hansen. Med en aktuel gearing på 5,4x ser den proces ud til at tage år.
Det håndgribelige bevis på Lind-regimets strategiske indgriben faldt, da selskabet formelt afhændede sin elementfabrik i Esbjerg i april.
Strategien om at transformere selskabet til en ”asset-light” forretningsmodel er dermed omsat til direkte handling. Martin Ravn-Nielsen lagde ikke skjul på tilfredsheden med det strategiske sporskifte under sin præsentation, hvilket dog lyder lidt hult.
Især når det erindres, at det var Ravn-Nielsen, som stod bag den strategi, som nu er under afvikling. En total loyalitet over Lind er sikkert afgørende for hans egen overlevelse.
Regnskabsmæssig mavepuster
Prisen for at købe sig fri af den tunge produktion og frigøre kapital var dog en regnskabsmæssig mavepuster: Et foreløbigt tab på 71 mio. kr. blev bogført direkte under særlige poster i Q2.
Det slår bunden ud af det rapporterede driftsresultat for halvåret, omend ledelsen fastholder forventningerne til hele året med et EBITDA-resultat (før tab på fabrikken) på 70-130 mio. kr.
Halvårsregnskabet udstiller det paradoks, at selskabet har rygende travlt på byggepladserne lige nu med at afvikle gamle ordrer, mens fødekæden til fremtiden tørrer ind. Selskabet leverede en omsætningsvækst på 16 pct. i Q2 (1.645 mio. kr. for H1), hvilket især var drevet af, at selskabet fik afleveret 40 rækkehusenheder (Semi-detached) mod nul i samme kvartal sidste år.
Men denne toplinjevækst er rent bagudrettet. Kigger man på det aktuelle salg og fremtiden, er tallene dystre, når hussalget målt i enheder falder med over 25 pct.
Bekymringen om det svigtende nysalg fyldte meget på investormødet, og Martin Ravn-Nielsen lagde ikke fingrene imellem, da han skulle beskrive privatkundernes humør: ”Det er hævet over enhver tvivl, at forbrugerne forbliver forsigtige. Dette illustreres af vores detached-salg, som dykkede i årets første to måneder. Det blev efterfulgt af en positiv trend med højere lead-generering og salg i marts og april, hvorefter slutningen af perioden og juli måned igen kom langsommere fra start”
Da paladsrevolutionen toppede i marts, var analytikernes entydige forventning, at Martin Ravn-Nielsen sang på sidste vers som koncernchef efter B2B-katastrofen. Men et halvt år efter sidder han der endnu. Hvorfor har Henrik Lind ikke trykket på den ultimative knap og indsat en ny profil?
Svaret kan måske findes i den rå operationelle virkelighed. Rækkehusoprydningen er nemlig en langstrakt affære. Ledelsen bekræftede på mødet, at de udfordrede projekter vil fortsætte med at have en negativ indvirkning på indtjeningen helt frem til første halvår 2027.
Selvom ét problemprojekt blev afleveret planmæssigt i juli (tidligt Q3 2026), udestår der stadig to store projekter, som først afleveres i H1 2027.
Bestyrelsen har reelt brug for Ravn-Nielsens indgående detaljerede kendskab til disse byggepladser. Han er sat til at rydde op efter sig selv; en ekstern CEO ville have svært ved at overtage roret midt i en så delikat slutfase uden at risikere yderligere budgetskred.
Derudover sætter gældsgearingen på 5,4x en effektiv stopper for dyre direktørskifter. HusCompagniets likviditetsmæssige tøjler er så stramme, at der simpelthen ikke er råd til tocifrede millionbeløb i gyldne håndtryk og dyre rekrutteringsprocesser lige nu.
Ved at indsætte Jonas Højhus Jeppesen (CFO i Lind Invest) i bestyrelsen har Lind også stækket direktørens strategiske vinger og indsat en finansiel oppasser direkte i maskinrummet. Ravn-Nielsen er ikke længere den visionære vækstkonge; han er nu reduceret til en ren driftsdirektør.
Carsten Dehn
Konklusion
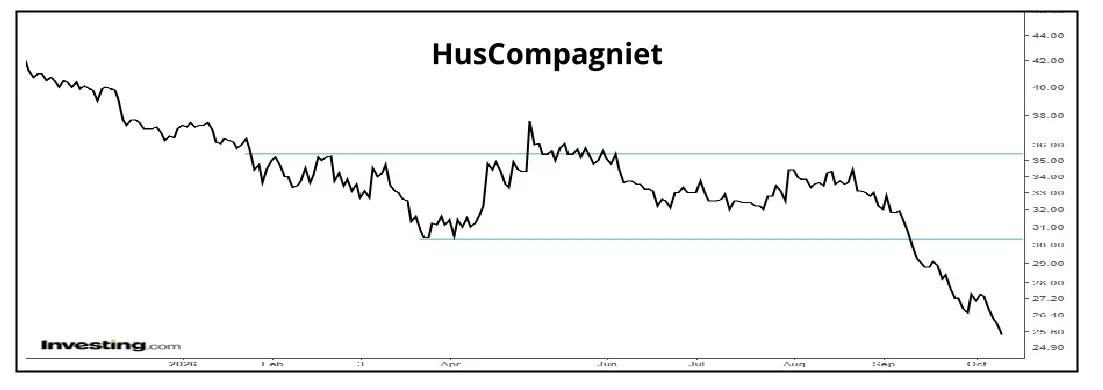
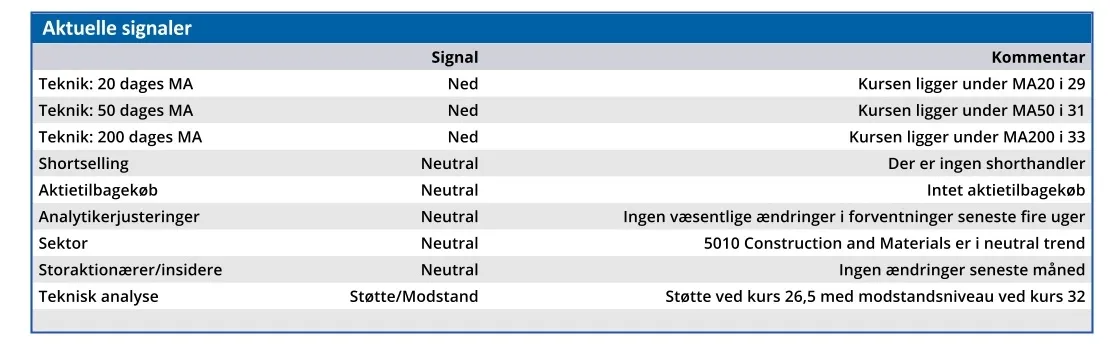
Aktuel kurs 25,20
Kortsigtet anbefaling (< 3 mdr.) 22,70
Langsigtet kursmål (12 mdr.) Sælg
Disclaimer: Læs her om ØU’s aktieanalyser.