Trods flere opjusteringer har Norden ikke for alvor haft held med sin tørlastforretning, som dog i tredje kvartal endelig viste et overskud. Man har løftet afdækning, således at man kun har ganske få åbne skibsdage næste år i både tank og de større tørlastskibe. Det sikrer indtjening synes at være Nordens prioritet fremfor at tjene stort på de aktuelt høje tankrater. Under overfladen fortsætter skiftet over mod mindre skibstyper, hvor konkurrencen er mindre, og man i højere grad kan positionere sig overfor kunderne med andre parametre end fragtraten per dag.
Mindre end en måned efter den seneste opjustering i starten af oktober opjusterede Norden nok engang i forbindelse med det officielle 3. kvartalsregnskab i denne uge.
Første opjustering var med 40 mio. dollar, mens den seneste lagde yderligere 20 mio. dollar til bundlinjeintervallet, som nu ligger på 200-250 mio. dollar.
Det er særligt tankdivisionen, der henter penge hjem, men efter mange kvartalers udfordringer er det også interessant at se, at tørlastdivisionen igen formår at tjene penge. Ikke mange, men dog nok til den leverer rundt regnet en tredjedel af Nordens EBIT-resultat i tredje kvartal. I absolutte tal er det 17 mio. dollar, mens tanksegmentet fastholder det høje niveau med en indtjening på 35 mio. dollar.
Her hører det med til historien, at resultatet for tørlast i årets første ni måneder fortsat er negativt med 21 mio. dollar, endda inkl. gevinster på 26 mio. dollar. I årets første ni måneder leverede tank 163 mio. dollar inkl. 38 mio. dollar fra skibssalg.
Rederiet på vej i ny retning
Trods et år med flere opjusteringer bliver det nedenunder tallene mere og mere tydeligt, at Norden er i gang med at dreje rederiet i en ny retning.
Drømmen om at skabe et ”DSV til havs” via en asset light model med mange kortsigtede skibsdage med positiv indtjening og gradvist stigende volumen, er bristet pga. en betydelig volatilitet i tørlastforretningens indtjening de senere år.
Her har man enten fejllæst markedet igennem lang tid, eller også var modellen ikke robust eller agil nok overfor de store geopolitiske og makroøkonomiske ændringer. Drømmen om en ”fast” indtjening per skibsdag, uanset om fragtraterne var høje eller lave, holdt ikke i længden på de store markeder med næsten fuld konkurrence, hvor det næsten kun er pris, der skiller det ene skib fra det andet.
Bedst afkast i små skibstyper indenfor tørlast
Via flere virksomhedsopkøb og direkte skibsinvesteringer er det tydeligt, at Norden nu ser det bedste forhold mellem risiko og afkast i de små skibstyper indenfor tørlast. Det er handysize-skibene, som ikke får megen opmærksomhed globalt, og grundlæggende nok ikke er ligeså prestigefyldte som de store skibstyper.
Norden ser et gunstigt forhold mellem verdensflådens alder og nybygningsaktiviteten, og man har i løbet af året øget eksponeringen med 19 skibe i alt, heraf femten rene køb og fire indchartrede.
Hertil kommer syv Multi-Purpose-skibe, som er fleksible skibe, der kan bruges til de mere krævende og ukonventionelle specialtransporter til søs, hvor langvarige kundeforhold, netværk og driftsoptimering er nøgleord til at skabe en stabil og vedvarende indtjening, der ikke påvirkes i stor grad af de internationale fragtraters lune.
I forlængelse af MPP og Handysize-segmentet ligger også det forholdsvis nye – og fortsat lille – segment Logistics med bl.a. omlastningsskibe, slæbebåde og pramme, hvor man indikerede, at flere investeringer kunne være på vej frem mod 2030. Segmentet har i dag endnu ikke reel økonomisk betydning for Norden i det store billede.
Norden taler også selv om skiftet i den overordnede retning/strategi med overskriften ”Shifting towards higher quality earnings” i deres omtale af flådens udvikling og investeringer i denne.
Reduceret eksponering mod store skibe
Samtidig med udvidelsen af de små skibe har man reduceret eksponeringen mod de store skibe via salg og længere udlejningskontrakter. Den konkrete afdækning af de aktuelt tilgængelige skibsdage for 2027 viser tydeligt, at volatilitet ikke er noget, man ønsker som udgangspunkt.
Således har Norden nu en ganske høj afdækning på de store skibstyper Capesize (95 pct.), Panamax (89 pct.) og Supramax (76 pct.) for 2027, og der kan næppe komme mange overraskelser fra den kant.
I Handysize og MPP har man f.eks. afdækket 23 pct. henholdsvis 15 pct..
For tank har man i den grad også søgt at sikre sig i de aktuelt meget gode tider. Her er afdækningen i løbet af tredje kvartal øget med flerårige kontrakter, som har løftet afdækning til 87 pct. i 2027 og 76 pct. i 2028.
Med andre ord er eksponeringen mod fragtraterne forholdsvis lille de kommende år. Det mindsker udsvingene, men betyder naturligvis også, at man ikke i særlig stor grad kan profitere af de høje tankskibsrater lige nu på driften, men kun indirekte via de stigende skibsværdier.
Hvor de andre tanktunge rederier tjener bunke af penge på driften, er det hos Norden mere skibsværdierne, der står for værdiskabelsen.
NAV (Indre værdi. Red) er med lidt hjælp fra aktietilbagekøbsprogrammer steget med 38 pct. i år til nu 523 kr., hvoraf skibsværdierne på to mia. dollar er fordelt på 75 pct. egne skibe og resten på indlejede skibe, købsoptioner m.v.
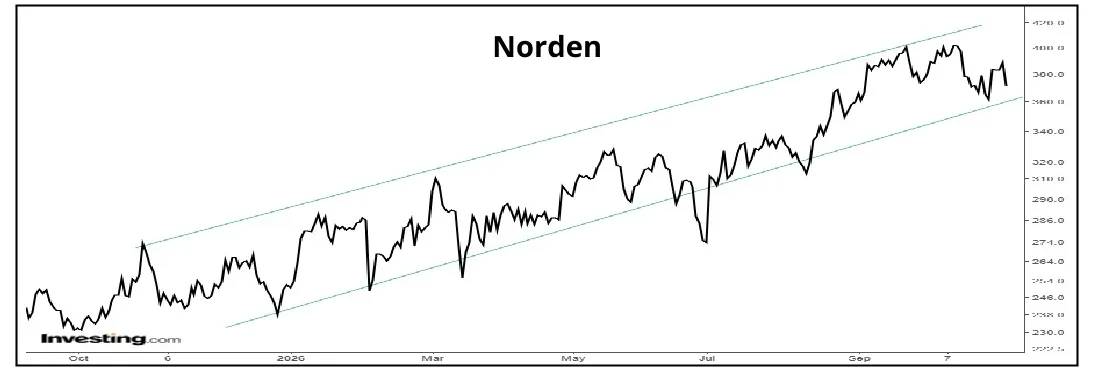
NAV-værdien på 523 giver en god støtte til aktiekursen, selv efter den flotte stigning i år på over 50 pct.
Steen Albrechtsen
Konklusion
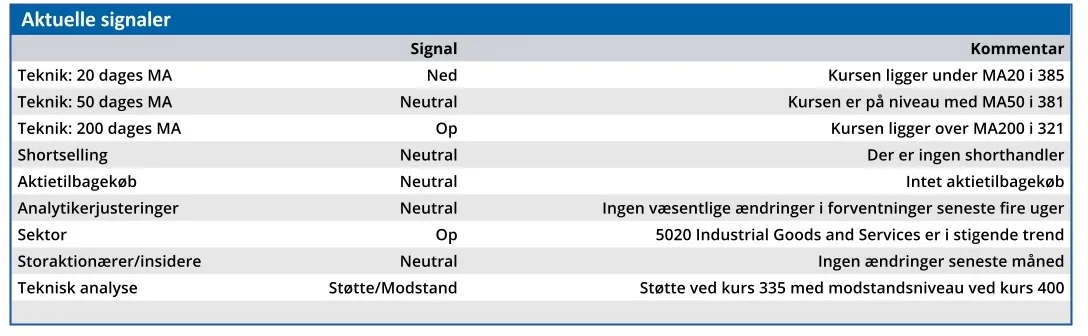
Aktuel kurs 371,40
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 400,00
Disclaimer: Læs her om ØU’s aktieanalyser.