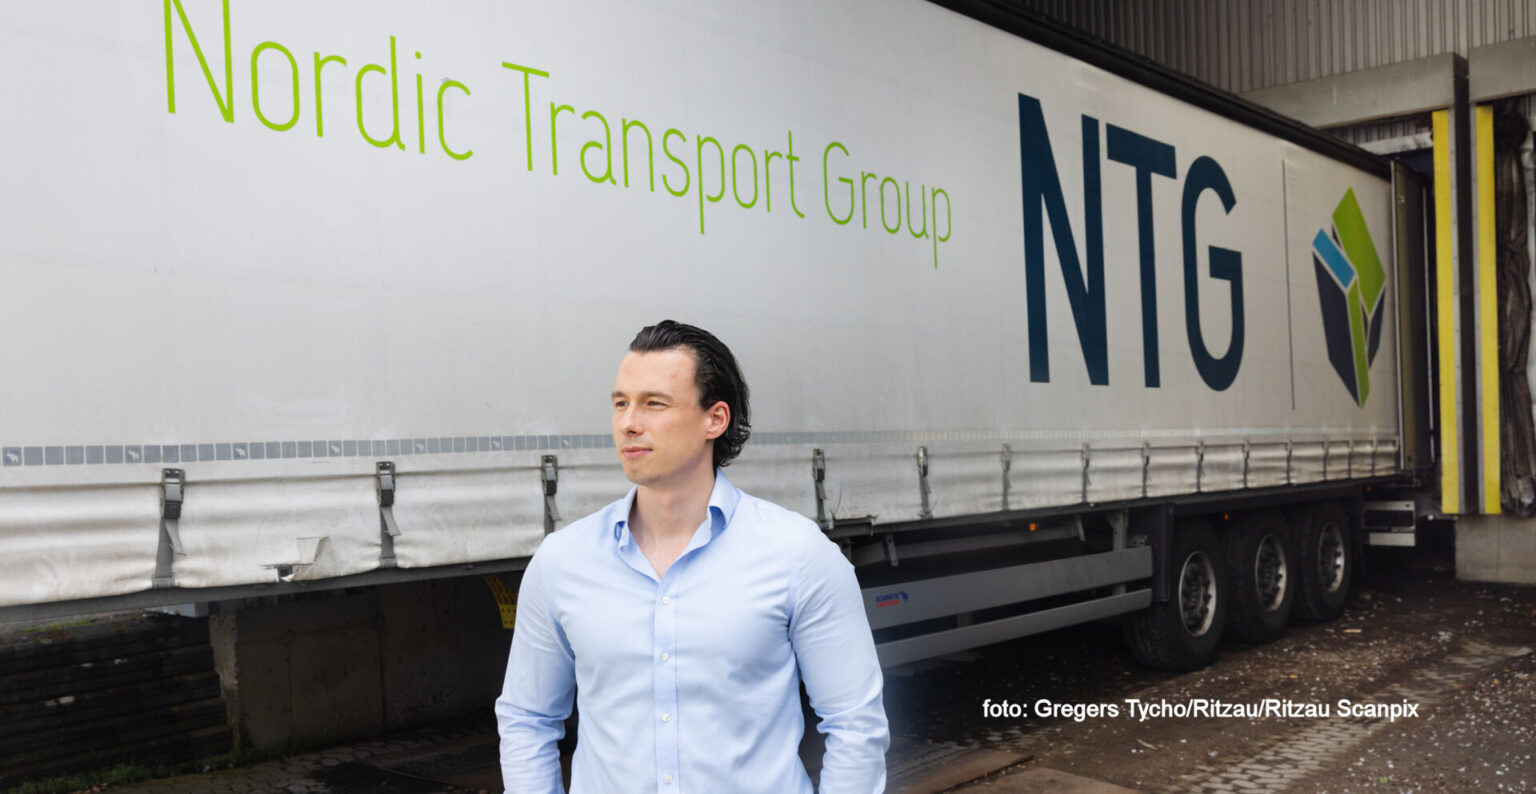
NTG’s 3. kvartalsregnskab var stærkt, og selskabets nye finansielle mål markerer en interessant ændring i forhold til den hidtidige opkøbsstrategi. Men efter en indledende positiv reaktion overtog investorernes usikkerhed om den stigende kapitalbinding og en presset omsætning i Tyskland kommandoen. Vi ser imidlertid positivt på ledelsens skift af fokus over mod et bedre afkast af den investerede kapital og hæver kursmålet.
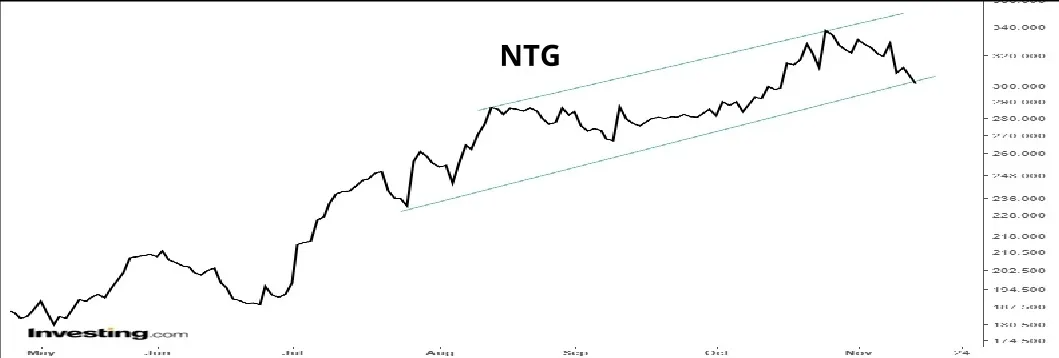
NTG’s 3. kvartalsregnskab fik en blandet modtagelse af investorerne. Den indledende reaktion var positiv med en kursstigning på 2,8 pct. i mandags, hvor regnskabet blev offentliggjort sammen med nye mid-term finansielle mål.
Men allerede dagen efter var begejstringen dampet af, og NTG’s samtale med analytikerne (investor call) tirsdag formiddag standsede ikke den begyndende skepsis. Aktiekursen mistede tirsdag hele den foregående dags stigning og mere til.
Udgangspunktet for en god stemning var ellers til stede, da NTG’s tredje kvartal bød på en omsætning på 3,4 mia. kr. og en EBIT-fremgang på 17,5 pct. til 188 mio. kr. Det stærke resultat var drevet af den nordiske vejforretning og en turn-around i Air & Ocean, og det fik ledelsen til at opjustere årsforventningerne til en EBIT på 660-685 mio. kr.
Samtidig lancerede NTG nye langsigtede ”mid-term” finansielle mål for perioden 2029-2031. Her sigter man blandt andet efter et afkast af den investerede kapital (ROIC) på over 20 pct. Det skal ses i forhold til 2025-niveauet, hvor ROIC var 17,3 pct.
Målsætningen dækker over et strategisk skift over imod en mere kapitaleffektiv vækst. Men ændringen kommer ikke gratis. For at indfri de nye mål er man nødt til at håndtere to forhold, som blev bragt op på det efterfølgende investor call.
Store krav til Air & Ocean-divisionen
For at nå de nye mål skal Air & Ocean levere det tunge løft, og divisionen leverede da også en imponerende EBIT-vækst på 71,4 pct. i tredje kvartal. Det skete blandt andet ved omkostningsreduktioner, ledelsesmæssige opstramninger og bedre internt samarbejde.
Men succesen har ikke været gratis, idet arbejdskapitalen steg til 199 mio. kr. ved udgangen af kvartalet mod blot 26 mill. kr. for et år siden. På investor call oplyste ledelsen, at stigningen primært er drevet af en stigning i debitorer i den amerikanske Air & Ocean-forretning samt faktureringsforsinkelser i Tyskland.
Her er det specielt interessant, at vi muligvis ikke blot kan afvise stigningen i kapitalbinding som et midlertidigt udsving, da Air & Ocean-divisionens forretningsmodel binder mere kapital end den klassiske Road-forretning.
Pres på omsætning i Tyskland
Den anden store forhindring for de nye mål er Tyskland, hvor omsætningen faldt med 11 pct. i tredje kvartal. Det skete på trods af høje brændstofpriser og kapacitetsmangel, som normalt gavner NTG’s marginer.
NTG er ellers ved at implementere et nyt Transport Management System (TMS) for at effektivisere den tyske forretning, men teknologiske løft får ikke træerne til at vokse ind i himlen. Som det lidt tørt blev konstateret fra ledelsen på investor call: ”TMS can do a lot of good things. Unfortunately, it doesn’t convince customers to come on board.”
Genopbygningen af den tyske kundebase kræver ifølge ledelsen en ”back to basics”-tilgang med mere manuel salgsindsats og fokus på kunder, der har behov for fleksible løsninger frem for højautomatiserede standardvarer.
Det blev oplyst på investor call, at Tyskland vil fungere som et vedvarende mindre ”drag” på konverteringsgraden i de kommende år. Det vil lægge pres på de modne markeder i Norden om at levere overnormal indtjening, hvis målet for hele NTG skal nås.
Dertil kommer usikkerheden om holdbarheden af de nuværende marginer i Road & Logistics.
Indtjeningen er delvist båret af høje brændstofpriser og en strukturel mangel på chauffører i Europa, der holder kapaciteten stram og raterne oppe. I den forbindelse advarede ledelsen om, at et fald i brændstofpriserne til niveauerne før krisen i Mellemøsten vil have en negativ effekt på indtjeningen, medmindre volumenerne stiger tilsvarende.
Krav om organisk vækst
Vi noterer, at de nye finansielle mål udelukkende er baseret på organisk vækst, og det er interessant, da NTG’s strategi i høj grad har været præget af opkøb.
Ledelsen fastholder, at værdiskabende opkøb stadig er en central del af strategien, og at de forventes at løfte indtjeningen yderligere ud over de udmeldte mål. Selvom de nye finansielle mål virker klare, er de altså reelt elastiske mål, som ikke indregner en positiv eller negativ effekt af fremtidige opkøb.
Inden begejstringen tager overhånd, er det dog værd at bemærke, at med en gældsætning på 2,33 gange EBITDA og en nyligt afsluttet tilbagekøbsrunde af egne aktier på 200 mill. kr. er der en grænse for, hvor store opkøb NTG kan foretage på kort sigt.
Selvom ledelsen på investor call gjorde det klart, at man er villig til at strække gældsætningen til 3,5 gange EBITDA, er det ikke ensbetydende med, at investorerne synes, det er en god idé.
På den ene side er tredje kvartalsregnskabet og de nye langsigtede mål et vendepunkt i NTG’s strategi fra vækst gennem tilkøb til en fase, hvor man stiller større krav til afkastet af den investerede kapital.
Men på den anden side er regnestykket skrøbeligt. Hvis Air & Oceans kapitalbindinger viser sig at være permanente, og den tyske turn-around trækker længere ud end forventet, vil de nye mål kræve en markant højere indtjening andre steder.
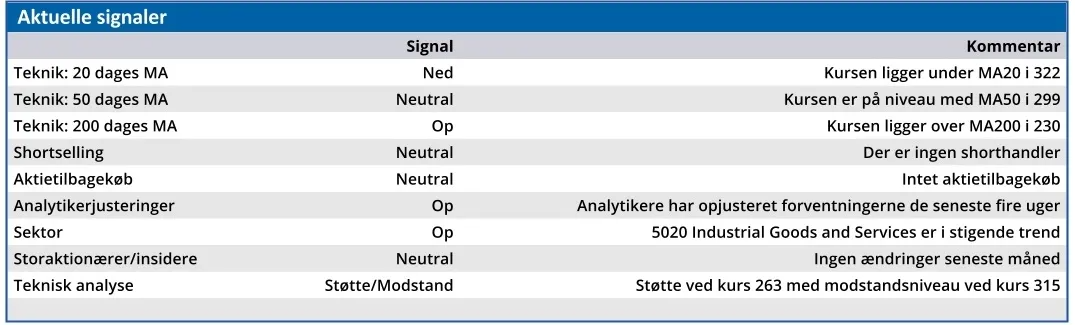
Man skal ikke undervurdere forudsætningerne for at nå de nye mål. Men set i et lidt længere perspektiv anser vi ledelsens skift af fokus over på afkast af den investerede kapital som en positiv beslutning.
Vi noterer også, at analytikerne jvf. Marketscreener. com forventer en stigning i NTG’s Earnings Per Share (EPS) fra 9,93 i 2025 til 23,2 i 2027, og det understøtter vores beslutning om at hæve kursmålet til 361.
Bruno Japp
Konklusion
Aktuel kurs 301,50
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 361,00
Disclaimer: Læs her om ØU’s aktieanalyser.