Efter et vanskeligt 2025 har Solar fået markant bedre fat i markedet. I tredje kvartal var den organiske omsætningsvækst over 10 pct., og fremgangen omfattede alle forretningsområder. Men vækstfremgangen følges af en høj gearing, som afholder os fra at løfte kursmålet på 230 fra ØU Formue 32/2026.
Solars omsætning steg i tredje kvartal med 18 pct. til 3321 mio. kr., og den justerede organiske vækst var 10,3 pct. mod en tilbagegang på 2,1 pct. i samme periode sidste år. Den organiske vækst blev leveret på tværs af alle hovedmarkeder.
Det er især udviklingen inden for Installation og Industri, der er interessant for vurderingen af den underliggende forretning. Her er fremgangen ikke alene drevet af enkelte større projektleverancer, men af en bredere stigning i efterspørgslen.
Samtidig har den højere aktivitet givet positive skalaeffekter, og installationssegmentets overskudsgrad steg fra 6,1 til 7,1 pct., mens industri forbedrede sin margin fra 14,2 til 15,4 pct.
Den højere omsætning har tilsyneladende også slået igennem på indtjeningen. EBITDA steg til 147 mio. kr. fra 110 mio. kr. året før, mens EBIT blev forbedret til 44 mio. kr. fra 27 mio. kr. Ved nærmere eftersyn viser det sig imidlertid, at fremgangen skyldes lagergevinster, som vi kommer tilbage til om et øjeblik.
Nettoresultatet landede i år på 12 mio. kr., hvor man med 3 mio. kr. i tredje kvartal 2025 stort set ingen penge tjente. De positive tal for tredje kvartal bliver specielt interessante, når vi sætter dem i forhold til de første ni måneder af 2026 som helhed.
Her er omsætningen steget til 10,1 mia. kr. fra 9,1 mia. kr., mens EBITDA faldt marginalt til 290 mio. kr. fra 296 mio. kr., og EBIT blev reduceret fra 40 mio. kr. til blot 2 mio. kr. Nettoresultatet viser et underskud på 62 mio. kr. mod et underskud på 26 mio. kr. i samme periode sidste år.
Overordnet set har året altså været ganske ringe for Solar, men når vi zoomer ind på det seneste kvartal var det markant bedre end årets første to kvartaler.
Der er dog forhold i de første ni måneder, som trækker i forskellig retning, og dermed gør det overordnede billede af Solars udvikling mindre gennemskueligt, end det umiddelbart ser ud.
I de første tre kvartaler faldt bruttomarginen således fra 20,2 til 19,3 pct. blandt andet pga. prispres og højere fragtomkostninger.
Til gengæld har man haft lagergevinster på 55 mio. kr. i år, hvoraf 35 mio. kr. lå i tredje kvartal. De forventes at nå op til 75 mio. kr. for hele 2026. En del af årets indtjening skyldes således forhold, som ikke nødvendigvis kan gentages i samme omfang fremover.
I modsat retning trækker omkostningerne ved integrationen af Sonepar Norge og flytningen til det nye logistikcenter i svenske Kumla. De ikke-tilbagevendende omkostninger udgjorde tilsammen 80 mio. kr. i årets første ni måneder.
Endnu for tidligt kun at se fremad
Integrationen af Sonepar Norge er stort set afsluttet, og dermed er det nærliggende at lægge fortiden bag sig og se fremad.
Det er dog endnu for tidligt, da året har budt på en stigning i arbejdskapitalen, blandt andet som følge af varsler om omfattende leverandørprisstigninger, som fik Solar til at fremrykke indkøb for omkring 200 mio. kr. Det har øget varelageret og øget kapitalbindingen.
Det samme gælder for en stigning i tilgodehavender hos kunderne, som er en naturlig konsekvens af en stigende omsætning.
Alt i alt noterer vi en kraftig stigning i den nettorentebærende gæld, som nu udgør 2554 mio. kr. mod 1625 mio. kr. ved årsskiftet.
Gearingen, som er forholdet mellem nettorentebærende gæld (NIBD) og EBITDA, er dermed steget til 5,2, hvilket er et meget højt niveau. Ikke blot i forhold til Solars eget langsigtede mål om et NIBD/EBITDA-forhold på 1-3, men også i forhold til, hvornår de finansielle advarselslamper begynder at lyse.
Solar oplyser, at selskabet fortsat overholder bankernes lånebetingelser, men de uudnyttede kreditfaciliteter er reduceret fra 1134 mio. kr. ved årets begyndelse til blot 266 mio. kr. ved udgangen af tredje kvartal.
Ledelsen forventer, at den midlertidige lageropbygning normaliseres i fjerde kvartal, og en reduktion af lageret vil frigøre arbejdskapital og kan dermed bidrage til at reducere gælden.
Hvis vi herefter ser fremad mod årets slutning, opjusterer Solar forventningerne til omsætningen til 13,6 mia. kr. mod tidligere 12,9-13,4 mia. kr.
Til gengæld nøjes man med at præcisere EBITDA-forventningen til 450 mio. kr., hvilket er omtrent midt i det tidligere interval på 400-480 mio. kr.
Med et EBITDA på 290 mio. kr. efter ni måneder kræver det en indtjening på 160 mio. kr. i fjerde kvartal at nå målet. Det er en realistisk målsætning, og samtidig er årets forventede omkostninger til omstrukturering og integration allerede indregnet i resultatet for de første ni måneder.
Vi ser 3. kvartalsregnskabet som et måske lidt overraskende signal om, at Solars marked er på vej tilbage, og at kerneforretningen igen kan skabe organisk vækst.
En tilbagevenden til kurstoppen fra juni 2025 vil indebære en kursstigning på over 50 pct., så Solar er en aktie med et stort potentiale.
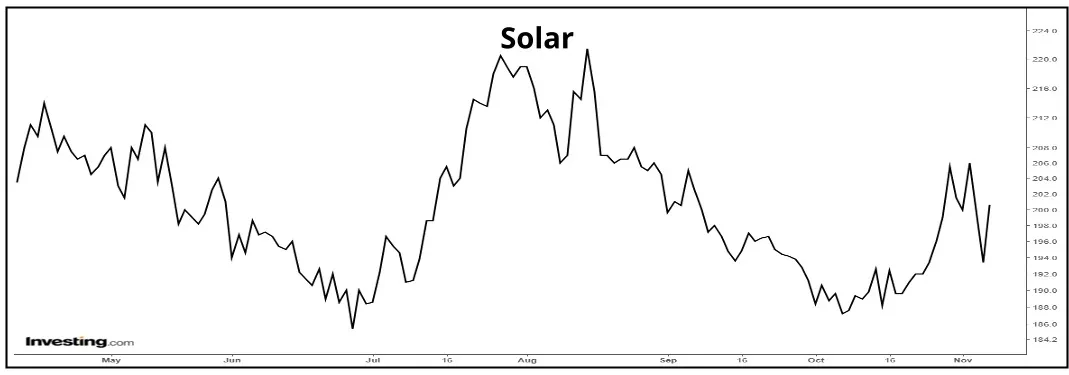
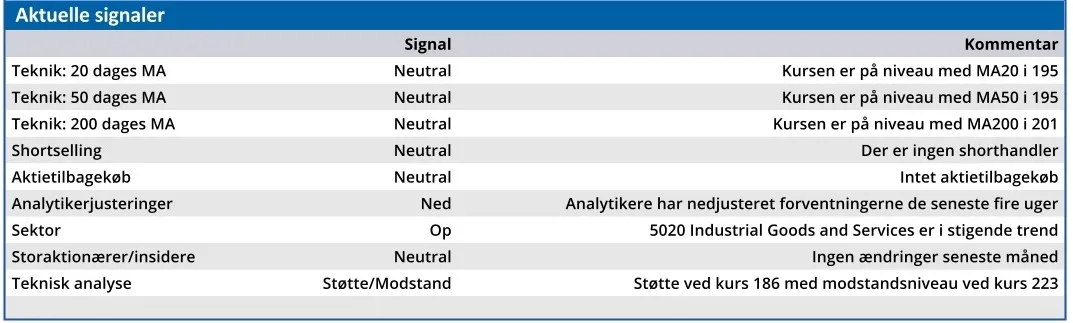
Men selvom gældsætningen ligger indenfor bankens overordnede krav (covenants), kan vi ikke frasige os en vis utryghed over en gearing på 5,2 gange EBITDA samt kreditfaciliteter, som stort set er udtømte. Samme opfattelse har markedets investorer tilsyneladende, for Solars aktiekurs steg ganske vist 4 pct. ved regnskabsaflæggelsen i tirsdags, men den bevæger sig stadig sidelæns i kursintervallet 186-223, som Solar har ligget i siden august 2025.
Vi fastholder indtil videre kursmålet fra september på 230.
Bruno Japp
Konklusion
Aktuel kurs 200,50
Kortsigtet anbefaling (< 3 mdr) Hold
Langsigtet kursmål (12 mdr) 230,00
Disclaimer: Læs her om ØU’s aktieanalyser.