En ny analyse fra Morgan Stanley sår alvorlig tvivl om en af de vigtigste forudsætninger bag de enorme investeringer i kunstig intelligens: At AI vil løfte produktiviteten i hele den amerikanske økonomi og dermed skabe grundlaget for højere indtjening, lavere inflation og lavere renter. Foreløbig er produktivitetsgevinsterne ekstremt koncentrerede i ganske få brancher, der samtidig er blandt de største direkte vindere af AI-investeringerne. Goldman Sachs, Apollo og Société Générale ser lignende faresignaler. Samtidig begynder AI nu for alvor at koste arbejdspladser.
Den amerikanske økonomi oplever tilsyneladende et nyt produktivitetsboom. Ifølge de seneste tal fra Bureau of Labor Statistics (BLS) steg produktiviteten uden for landbruget med hele 3,6 pct. på årsbasis i tredje kvartal, klart over analytikernes forventning om 2,7 pct. Samtidig faldt lønomkostningerne pr. produceret enhed med 0,7 pct.
Det er umiddelbart fremragende nyheder for både virksomheder, investorer og den amerikanske centralbank. Højere produktivitet giver mulighed for øget produktion uden tilsvarende stigninger i beskæftigelse og omkostninger. Det kan øge virksomhedernes overskud og samtidig dæmpe inflationen.
Men en ny analyse fra Morgan Stanleys amerikanske makroøkonomiske afdeling afslører en afgørende svaghed ved det tilsyneladende produktivitetsmirakel.
Næsten hele produktivitetsfremgangen er koncentreret i blot 12 af de 64 undersøgte brancher.
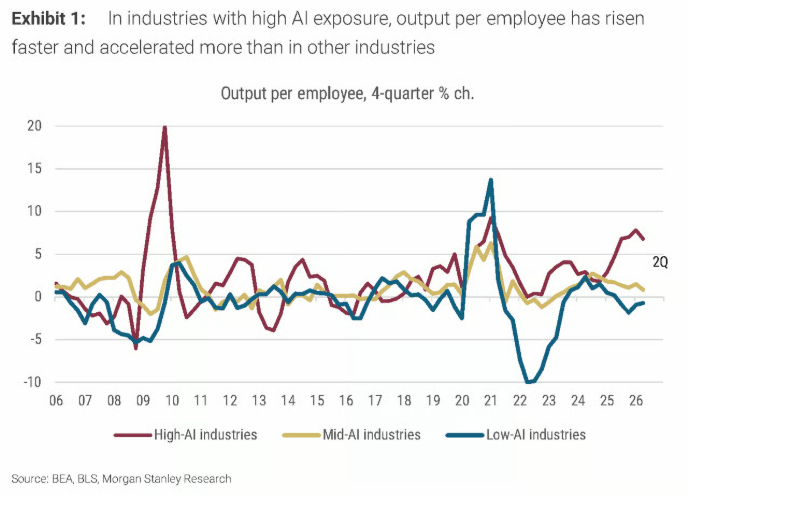
I analysen AI and productivity: Productivity growth remains concentrated in high-AI exposed industries dokumenterer finanshuset, at den samlede produktion pr. beskæftiget steg 2,4 pct. over det seneste år frem til andet kvartal.
Heraf kom hele 2,0 procentpoint fra blot 12 brancher med høj eksponering mod kunstig intelligens. De resterende 52 brancher bidrog tilsammen med beskedne 0,4 procentpoint.
Dermed stod de 12 AI-tunge brancher for omkring 83 pct. af den samlede produktivitetsfremgang, selv om de kun repræsenterer knap 19 pct. af brancherne i undersøgelsen.
Endnu mere bemærkelsesværdigt er det, at koncentrationen er blevet større.
Et år tidligere bidrog de AI-tunge brancher med 1,4 procentpoint, mens resten bidrog med 1,0 procentpoint. Produktivitetsvæksten bliver altså i stigende grad drevet af en snæver gruppe virksomheder og brancher.
Produktivitetsvækst på op mod 27 pct. i AI-brancher
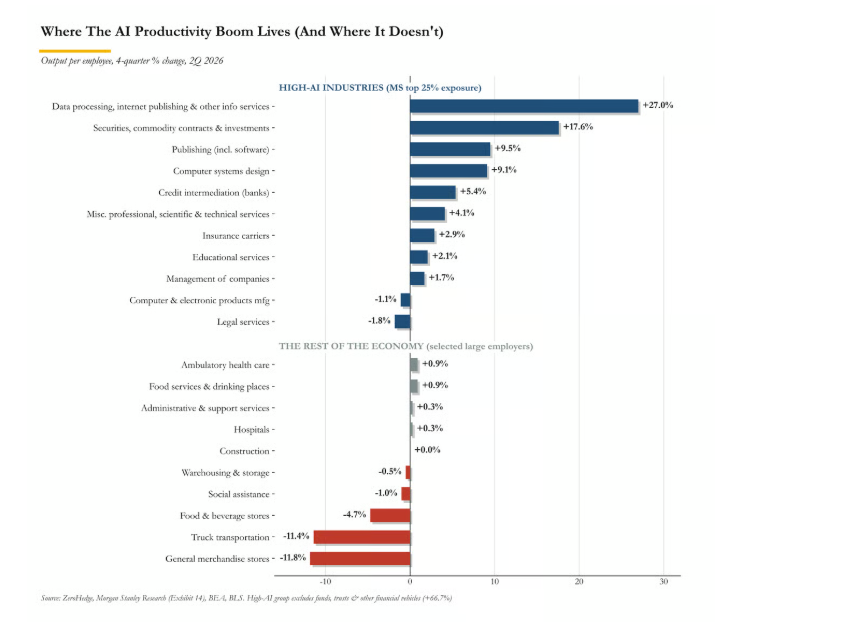
Morgan Stanley opdeler de 64 brancher efter deres eksponering mod AI. De 12 brancher med højest eksponering har i det seneste år oplevet en produktivitetsvækst på omkring 7-8 pct., mens udviklingen er langt svagere i de øvrige brancher.
Særligt fire områder skiller sig ud.
Databehandling og internetbaseret udgivelsesvirksomhed har oplevet en produktivitetsfremgang på 27,0 pct. på et år. Værdipapirhandel og investeringer ligger på 17,6 pct., mens software- og forlagsvirksomhed samt udvikling og design af computersystemer begge har produktivitetsfremgang omkring 9 pct.
Fælles for disse brancher er, at de i betydeligt omfang udvikler, sælger, anvender eller direkte understøtter AI-teknologi.
Billedet er et helt andet i store dele af den traditionelle økonomi.
Hospitalernes produktivitet er kun steget 0,3 pct., byggeriet ligger omkring nul, og restauranter og barer har en produktivitetsfremgang på 0,9 pct.
Endnu værre ser det ud i flere andre brancher. Produktiviteten er faldet 4,7 pct. i fødevarebutikker, 11,4 pct. inden for lastbiltransport og 11,8 pct. i almindelige detailhandelsbutikker.
Også advokatbranchen, som ellers ofte fremhæves som en oplagt kandidat til store AI-besparelser, har oplevet et produktivitetsfald på 1,8 pct. Her er beskæftigelsen steget, uden at produktionen er fulgt med.
Konklusionen er, at der endnu ikke er tegn på et bredt produktivitetsløft i den del af amerikansk erhvervsliv, hvor hovedparten af befolkningen arbejder.
Apollo og Société Générale: Produktivitetsmiraklet kan være en illusion
Den mest kritiske del af Morgan Stanleys analyse handler om selve årsagen til produktivitetsfremgangen.
Finanshuset fremhæver, at de stærke tal i betydeligt omfang kan skyldes massive investeringer i AI-infrastruktur frem for en fundamental effektivisering af virksomhedernes arbejdsprocesser.
Det økonomerne kalder capital deepening, betyder, at virksomhederne investerer mere kapital i maskiner, computerkraft, datacentre og andet produktionsudstyr pr. medarbejder.
Dermed kan produktionen pr. ansat stige, uden at økonomien nødvendigvis er blevet grundlæggende mere effektiv i sin anvendelse af arbejdskraft og kapital under ét.
Det er en afgørende forskel for investorernes langsigtede vurdering af AI-boomet.
Hvis produktivitetsfremgangen især drives af investeringer i selve AI-infrastrukturen, kan væksten miste fart, når investeringerne topper.
Morgan Stanley vurderede allerede for seks måneder siden, at branchefordelingen af produktivitetsgevinsterne pegede på investeringer i AI-infrastruktur frem for ændrede arbejdsprocesser i den brede økonomi.
De nye tal har ikke ændret den konklusion.
Tværtimod er koncentrationen blevet endnu tydeligere.
Apollo-cheføkonom Torsten Slok har fremhævet samme problem ved at sammenligne den stigende produktion pr. arbejdstime med udviklingen i den såkaldte totale faktorproduktivitet, TFP.
TFP måler, hvor effektivt virksomhederne samlet anvender arbejdskraft og kapital.
Ifølge Slok er kombinationen af stigende arbejdsproduktivitet og omtrent uændret TFP netop karakteristisk for en økonomi, hvor fremgangen hovedsageligt skyldes øgede kapitalinvesteringer og ikke et egentligt teknologisk gennembrud.
Société Générales Albert Edwards har ligeledes problematiseret fortællingen om et AI-drevet produktivitetsmirakel med henvisning til økonomen Paul Krugmans historiske kritik af de asiatiske vækstmirakler.
Pointen er, at imponerende økonomisk vækst godt kan være drevet af store kapitalinvesteringer frem for varige forbedringer i den underliggende effektivitet.
Apollo har desuden tidligere påpeget, at AI endnu ikke har skabt et tydeligt løft i virksomhedernes overskudsgrader uden for teknologisektoren.
Ifølge Sloks opgørelser er både omsætningen pr. medarbejder og overskudsgraderne steget hos de syv store amerikanske teknologigiganter, mens udviklingen har været langt mere afdæmpet blandt de øvrige 493 selskaber i S&P 500.
Goldman Sachs: Tre ud af fire virksomheder bruger endnu ikke AI
Goldman Sachs’ seneste AI Adoption Tracker understøtter Morgan Stanleys konklusioner.
Finanshuset konstaterer, at kunstig intelligens allerede har betydelige produktivitetseffekter de steder, hvor teknologien er taget aktivt i anvendelse.
Akademiske undersøgelser peger ifølge Goldman Sachs på en gennemsnitlig produktivitetsforbedring på omkring 23 pct. ved konkret anvendelse af generativ AI. Virksomhedernes egne erfaringer indikerer gevinster på omkring 32 pct.
Men de store gevinster i afgrænsede arbejdsfunktioner har endnu ikke omsat sig til et tilsvarende produktivitetsløft i hele økonomien.
Ifølge Goldman Sachs anvender kun 24,6 pct. af de amerikanske virksomheder og arbejdssteder AI i deres almindelige forretningsfunktioner. Andelen er steget 0,8 procentpoint på en måned, mens 28,6 pct. forventer at bruge teknologien inden for seks måneder.
Til gengæld nærmer anvendelsen sig 50 pct. inden for information, professionelle serviceydelser og finans.
Det er præcis de områder, hvor Morgan Stanley finder de største produktivitetsforbedringer.
Goldman Sachs forventer på længere sigt, at kunstig intelligens kan løfte arbejdsproduktiviteten med omkring 15 pct. i takt med teknologiens udbredelse.
Finanshuset har desuden en prognose om en gennemsnitlig årlig produktivitetsvækst på omkring 2,3 pct. i perioden 2026-2030.
Men begge forventninger bygger på, at teknologien breder sig langt mere effektivt til resten af erhvervslivet.
Det er foreløbig ikke dokumenteret i de officielle amerikanske produktivitetstal.
Morgan Stanley ser nu de første tydelige tegn på AI-fyringer
Et andet vigtigt resultat af Morgan Stanleys nye analyse er, at udviklingen på arbejdsmarkedet har ændret karakter.
For seks måneder siden fandt finanshuset kun begrænsede tegn på, at virksomhederne erstattede medarbejdere med AI.
Nu er billedet anderledes.
Omkring halvdelen af de mest AI-eksponerede brancher reducerer beskæftigelsen.
Særligt inden for databehandling og software bliver arbejdsstyrken reduceret i et stigende tempo, samtidig med at produktionen vokser kraftigt.
Det er netop det mønster, man ville forvente, hvis virksomhederne begynder at erstatte medarbejdernes arbejde med kunstig intelligens.
Også inden for kreditformidling, herunder kommercielle banker og realkreditrelaterede aktiviteter, falder beskæftigelsen i et stigende tempo.
Morgan Stanley understreger dog, at svagheden i boligmarkedet også kan spille en væsentlig rolle i den finansielle sektor.
Goldman Sachs’ cheføkonom Jan Hatzius har i analysen Global Views: Downside Growth Risks ligeledes identificeret en statistisk signifikant sammenhæng mellem øget AI-anvendelse og svagere beskæftigelsesvækst samt højere arbejdsløshed inden for flere servicebrancher.
Det gælder blandt andet finans, forsikring og professionelle serviceydelser.
Goldman Sachs’ opgørelse viser, at omkring 207.000 amerikanske afskedigelser siden maj 2023 eksplicit er blevet begrundet med kunstig intelligens.
Morgan Stanley vurderer dog, at de samlede arbejdsmarkedseffekter fortsat er begrænsede på makroøkonomisk niveau.
Udviklingen er foreløbig tydeligst i bestemte brancher og virksomheder.
Men risikoen for mere omfattende jobfortrængning er blevet større gennem det seneste halve år.
Arbejdstagernes andel af værdiskabelsen på historisk bund
De nye produktivitetstal rejser også spørgsmålet om, hvem der i sidste ende får gevinsten ved kunstig intelligens.
Ifølge BLS faldt lønmodtagernes andel af den samlede produktion i den amerikanske private økonomi uden for landbruget til 53,0 pct. i tredje kvartal.
Det er det laveste niveau, siden opgørelsen begyndte i 1947.
Udviklingen kan være positiv for virksomhedernes indtjening og aktionærernes afkast, men den peger samtidig på, at arbejdstagerne får en stadig mindre andel af den samlede værdiskabelse.
Det er dog vigtigt at skelne mellem den historisk lave lønandel og spørgsmålet om årsagen. Tallene dokumenterer ikke i sig selv, hvor stor en del af faldet der direkte skyldes AI.
AI kan skuffe både investorer og centralbank
For finansmarkederne er Morgan Stanleys konklusioner særligt vigtige af to årsager.
Den første handler om renteniveauet.
Et centralt argument for AI-investeringerne er, at teknologien vil øge udbuddet af varer og serviceydelser uden tilsvarende lønstigninger.
Dermed skulle inflationen falde, og den amerikanske centralbank få større mulighed for at sænke renterne.
Men hvis produktivitetsgevinsterne primært findes i databehandling, software og værdipapirhandel, bliver effekten på priserne i resten af økonomien begrænset.
Produktivitetsfremgangen er således fortsat meget lille inden for eksempelvis fødevarer, transport, byggeri og sundhedsydelser.
Rabobank har tidligere kommenteret centralbankens overvejelser om, hvor hurtigt AI’s mulige inflationsdæmpende virkninger bør indarbejdes i pengepolitikken.
Morgan Stanleys resultater taler for forsigtighed med at forudsætte store og hurtige inflationsgevinster.
Den anden udfordring handler om finansieringen af AI-boomet.
De amerikanske teknologiselskaber investerer enorme summer i datacentre, chips, energiforsyning og digital infrastruktur. En voksende del af investeringerne finansieres samtidig gennem gæld.
Investorernes forventning er, at AI efterfølgende vil skabe så store produktivitets- og indtjeningsforbedringer i resten af erhvervslivet, at investeringerne bliver rentable.
Men hvis de målte produktivitetsgevinster i høj grad skyldes selve udbygningen af AI-infrastrukturen, opstår en væsentlig risiko.
Når investeringsvæksten aftager, kan en del af den nuværende produktivitetsfremgang også forsvinde.
Goldman Sachs’ aktieanalysechef Jim Covello har tidligere sat spørgsmålstegn ved, om der findes tilstrækkeligt mange økonomisk transformative anvendelser af AI til at retfærdiggøre de massive investeringer.
Jan Hatzius fra Goldman Sachs har desuden advaret om, at den vækstskabende impuls fra AI-investeringerne kan toppe omkring årsskiftet.
Allerede nu ses et advarselssignal i computerproduktionen, hvor Morgan Stanley konstaterer, at produktiviteten er gået fra en fremgang på 13,0 pct. ved udgangen af 2025 til et fald på 1,1 pct. i andet kvartal.
Det understreger, at selv nogle af de direkte AI-relaterede brancher ikke er garanteret vedvarende produktivitetsfremgang.
AI’s store økonomiske gevinst er stadig et løfte
Det samlede billede fra Morgan Stanley, Goldman Sachs, Apollo og Société Générale er ikke, at AI er uden økonomisk værdi.
Tværtimod dokumenterer analyserne, at teknologien allerede kan give meget store effektivitetsgevinster i specifikke brancher og arbejdsfunktioner.
Men finanshusenes undersøgelser rejser tvivl om, hvor hurtigt og hvor bredt gevinsterne kan brede sig.
Morgan Stanley fremhæver selv, at den stærke produktivitetsvækst i de AI-tunge brancher fortsat overvejende skyldes stigende produktion og i mindre grad fyringer.
Det er en vigtig positiv nuance.
Det centrale ubesvarede spørgsmål er imidlertid, om de øvrige 52 brancher vil begynde at opleve tilsvarende forbedringer.
Historisk har store teknologiske gennembrud som elektricitet og informationsteknologi ofte været mange år om at slå fuldt igennem i de økonomiske produktivitetstal.
Derfor kan den nuværende koncentration være et midlertidigt fænomen.
Men indtil videre viser tallene, at AI-boomet har skabt en amerikansk økonomi i to hastigheder: En snæver gruppe teknologitunge og finansielle brancher med eksplosiv produktivitetsfremgang – og en langt større del af erhvervslivet, hvor de lovede AI-gevinster endnu ikke kan aflæses.
For investorerne bliver den afgørende test derfor ikke blot, om teknologigiganterne kan fortsætte deres enorme investeringer, men om resten af erhvervslivet begynder at levere de produktivitets- og indtjeningsforbedringer, som skal retfærdiggøre AI-boomets milliardinvesteringer.
Hvis det ikke sker, risikerer USA at stå tilbage med en stor gældsfinansieret AI-infrastruktur uden de brede økonomiske gevinster, som investorerne og centralbankerne har indregnet i deres forventninger.
Kildegrundlag: Morgan Stanley, AI and productivity: Productivity growth remains concentrated in high-AI exposed industries; Morgan Stanley, AI labor disruption: Still modest but increasingly visible; Goldman Sachs, AI Adoption Tracker: October 2026; Goldman Sachs, Jan Hatzius, Global Views: Downside Growth Risks; analyser og kommentarer fra Goldman Sachs’ Jim Covello, Apollos Torsten Slok, Société Générales Albert Edwards samt Rabobank; produktivitets- og arbejdsmarkedsstatistik fra U.S. Bureau of Labor Statistics og AI-anvendelsesdata fra U.S. Census Bureau. De historiske perspektiver om teknologisk produktivitet omfatter også Paul Krugmans analyse fra 1994.