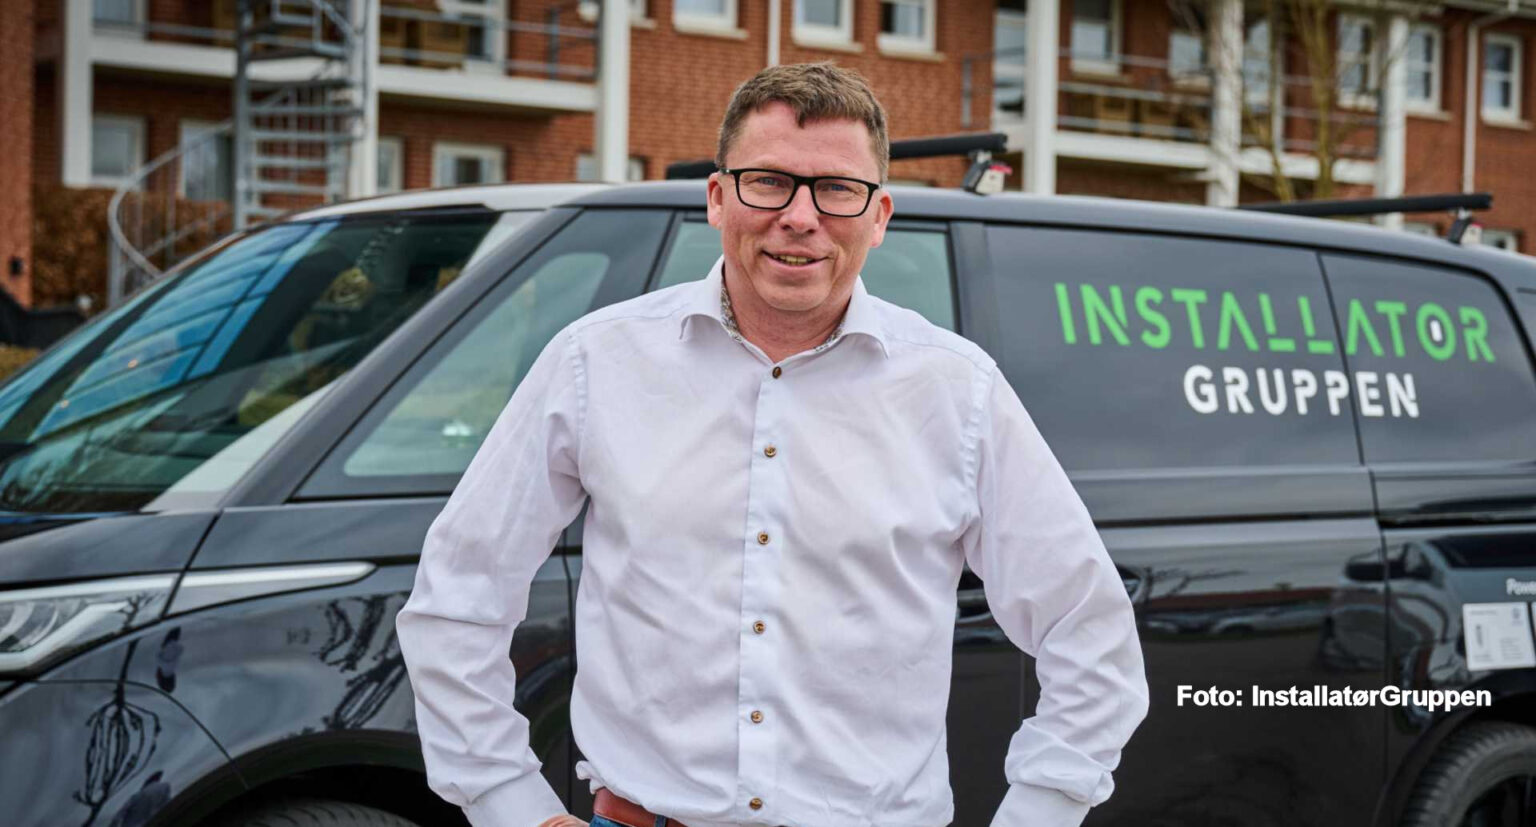
InstallatørGruppen kom som næsten nyt børsnoteret selskab meget galt afsted efter Q2, og aktien blev sendt i dybet af skuffede analytikere og investorer. Selskabet kom lidt tilbage i tredje kvartal, og ledelsens fastholdte omsætningsinterval for helåret er nok en anelse forsigtigt. Særligt projektforretningen er som lovet i august kommet op i gear, og det kan være en positiv indikation for resten af byggesektoren, skriver redaktør Steen Albrechtsen i denne analyse.
Efter det skuffende Q2-resultat fra InstallatørGruppen var barren sat lavt for ledelsens helårsforventning. I Q3 ser det ud til, at selskabet er kommet tilbage på et solidt vækstspor. Kvartalets organiske vækst endte på imponerende 15 pct.
Omsætningen i kvartalet endte på 1.235 mio. kr., og det var næsten 100 mio. kr. højere end forventet af analytikerne. Det justerede EBITA-resultat endte på 104 mio. kr. – også bedre end de forventede 99 mio. kr. Den højere omsætning betød dog, at selve marginen på 8,4 pct. var lavere end de 8,7 pct., som implicit lå i konsensus.
Samlet var overskudsgraden lidt lavere end forventet, og det var noget, analytikerne borede i på det efterfølgende analytikerkald. Forklaringen er tosidet:
For det første voksede projektforretningen godt i tredje kvartal, og her er marginen lavere end i den resterende forretning. Blandt andet på avancer til underleverandører og en lidt større andel af materialer.
For det andet er der fulgt en række centrale/hovedkontoromkostninger med børsnoteringen, som lige nu vægter tungere, end de vil gøre over tid, når forretningen vokser.
Efter Q2 i august var et af budskaberne, at flere projekter var udskudt og rykket fra første halvår til andet halvår. Det budskab må nu siges at være bevist, og i et lidt større perspektiv er det interessant, at IG ser projektforretningen som den drivende faktor i markedet fremover.
Selskabets projektforretning består af nybyggeri og større renoveringsprojekter, og den stigende aktivitet kan være et positivt signal for andre aktører i byggebranchen. Det flugter også godt med solid vækst hos grossisten Brdr. A&O Johansen i denne uge.
Mere konkrete drivere ifølge ledelsen er byggeri og forsvar, samt sekundært de lidt mere gængse samfundstendenser som elektrificering, energieffektivisering og bygningsautomatisering.
Selskabets ledelse fastholder sin forventning for helåret om en omsætning på 4,65-4,90 mia. kr. Det synes en anelse konservativt, når man samtidig taler om vækst, og at fjerde kvartal normalt er årets bedste. Efter de første ni måneder havde man nemlig leveret 3.458 mio. kr. og lægger man alene Q3-tallet på 1.235 mio. kr. oveni, rammer man 4,7 mia. kr. Især hvis man også inkluderer 25 mio. kr. i meromsætning fra det seneste opkøb i Schweiz i starten af oktober.
En anden tilgang er at se på omsætningen i fjerde kvartal sidste år på 1.124 mio. kr. Dertil oplyser IG, at man i år har tilkøbt ”årlig omsætning” for 950 mio. kr., hvilket alt andet lige bør give mindst 200 mio. kr. i fjerde kvartal 2026. Så er vi allerede på 4,8 mia. kr. for helåret, og tillagt et par procent organisk vækst i kvartalet er IG på vej mod toppen af intervallet på 4,65-4,90 mia. kr.
Samlet kan InstallatørGruppen måske efter Q2-skuffelsen komme med en positiv overraskelse.
I Q3 leverede Schweiz 188 mio. kr. i omsætning, som vi godt kan tillade os at annualisere til 800 mio. kr., da årets to hidtil eneste gennemførte opkøb i Schweiz skete i februar og april.
I oktober har IG annonceret et opkøb mere i Schweiz, som løfter omsætningen med 12 mio. CHF eller næsten 100 mio. kr. Der er med andre ord ikke langt til at IG krydser milliarden i Schweiz.
Forretningsmodellen
InstallatørGruppens investeringscase handler tydeligvis om det lange seje træk, hvor værdiskabelsen fra de tilkøbte virksomheder over tid flyder over i selskabets egen børsnoterede værdiansættelse.
Strategien har hele tiden været, at man køber virksomheder til en multipel på 5-5,5x, og selv handler på børsen til en multipel på 10 eller mere i den optimale verden.
Med de to seneste annoncerede opkøb i Schweiz og i Danmark holder IG nogenlunde momentum i opkøbene med cirka ét opkøb om måneden. Man oplyser at være i due diligence med “several” selskaber og at pipelinen understøtter M&A-ambitionerne for i år.
Steen Albrechtsen
Pr. mdr.
349 kr.
Få straks adgang til denne artikel og alle andre artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser