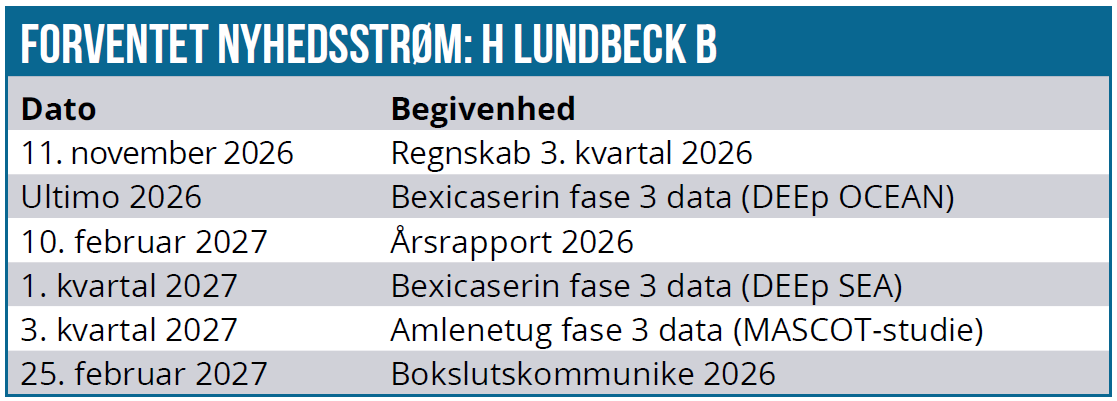
Indenfor 2 måneder forventer Lundbeck at kunne offentliggøre data fra det første af to meget vigtige fase 3 studier, som basalt set vil be- eller afkræfte værdien af milliardopkøbet Longboard Pharmaceuticals i 2024. En så markant begivenhed tiltrækker investorer og spekulanter, men der er formentlig også flere andre faktorer, der samlet set kan forklare, at Lundbecks aktie i den grad er på vej ind i varmen igen. Risikoen er også til stede, og det må man ikke glemme midt i euforien.
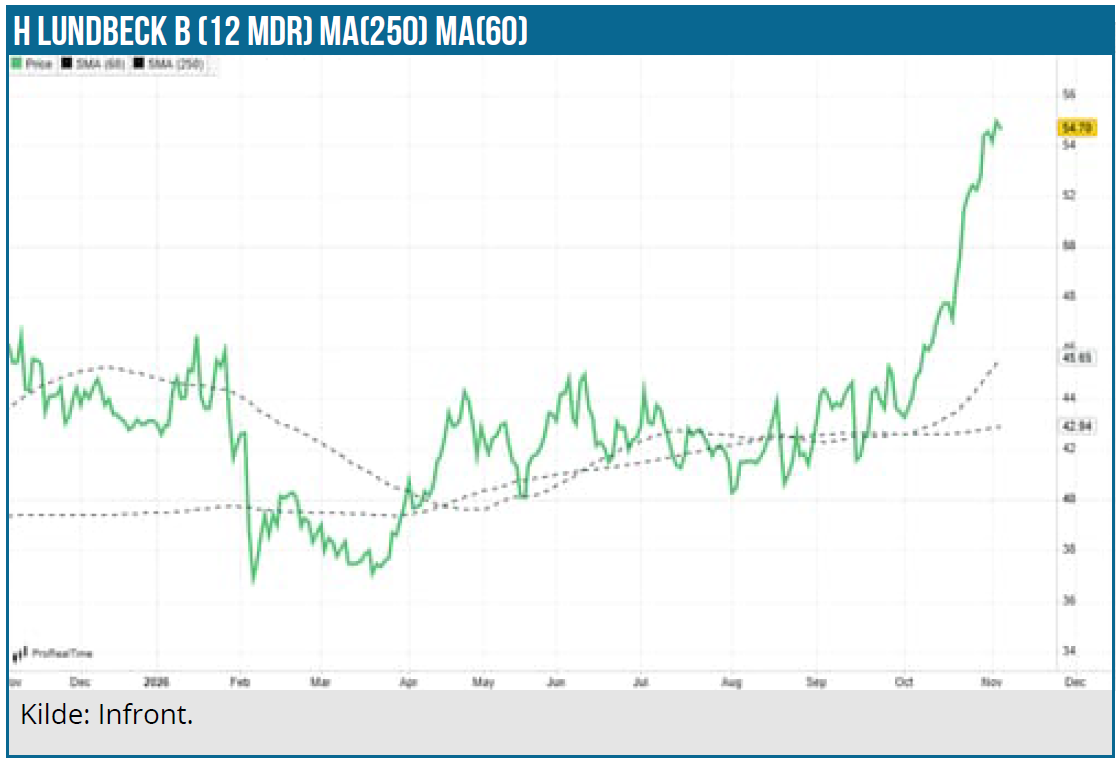
Det er svært ikke at se medvinden til Lundbeck-aktien i øjeblikket. Kursen er nu på det højeste i mange år, og vi skal tilbage til tiden før det ”katastrofale” A/B-aktiesplit i 2022 for at finde en aktiekurs, der er højere.
Forklaringen er formentlig flersidig. Oplagt er det at fremhæve spekulation i en opjustering i forbindelse med 3. kvartalsregnskabet d. 11. november, for allerede ved halvåret italesatte Lundbeck, at man har retning mod toppen af det opjusterede interval for omsætning og indtjening. CFO sagde f.eks. ”The first half performance gives us confidence that we are tracking well within these ranges and at this stage, perhaps towards the upper end of the guidance.”
En anden forklaring er, at selskabets ”transformation” de senere år begynder at vise sig med en stærkere pipeline, der løfter sandsynligheden for, at Lundbeck bliver en interessant og mere diversificeret vækstforretning i næste årti. Blandt andet vokser migrænemidlet Vyepti flot og senest er blevet godkendt i Japan også. I øvrigt et lægemiddel, man fik ind via det forrige milliardopkøb af Alder i 2019, som nu bekræftes at være et godt køb trods den uheldige timing forud for Covid.
Lars Fruergaard på vej ind som bestyrelsesformand kunne også være en forklaring på, at Lundbeck er på vej ind i investorernes univers igen. Vi mangler dog stadig at se mere omtale af aktien på andre medier og investeringsplatforme, førend man med sikkerhed kan sige, at den ikke længere er overset.
Mest oplagt er det dog, at man efter 2 års ventetid nu er meget tæt på at kunne aflægge de afgørende fase 3 data, der skal vise, om Longboard-opkøbet var fornuftigt eller stort fejlkøb. En så vigtig kursevent tiltrækker tit investorer og spekulanter på forhånd, og det har givetvis også en effekt.
Fase 3 data fra milliardopkøb
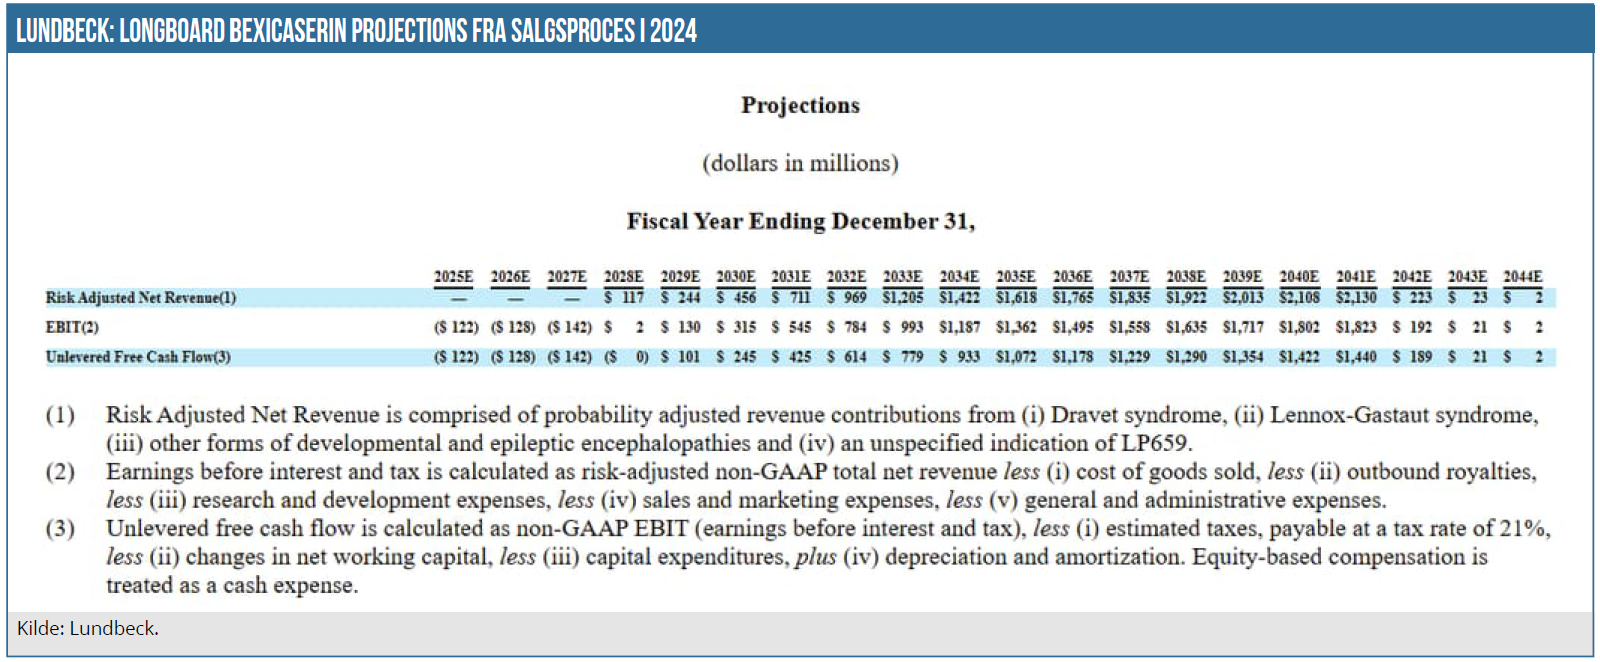
Det er nu 2 år siden, Lundbeck købte Longboard Pharmaceuticals for ca. 17 mia. DKK, hvis hovedaktiv var lægemiddelprojektet bexicaserin, som kun lige havde afsluttet forholdsvis små fase 2 studier og vist effekt mod forskellige typer af epilepsi. Salgspotentialet estimeres til 1,5-2,0 mia. USD årligt på toppen og med patentbeskyttelse frem til 2041, så er bexicaserin tiltænkt en bærende position i forretningen i 2030’erne.
Men mangler dog det endelige bevis på, at lægemidlet virker og efterfølgende kan opnå godkendelse hos myndighederne. Det mulige bevis nærmer sig i form af resultaterne fra 2 fase 3 studier, som ved et positivt udfald bør bane vejen for regulatorisk godkendelse. Risikoen for et negativt udfald skal ikke glemmes, for fase 2 programmet var ikke stort og velunderbygget.
I juli meddelte Lundbeck, at rekrutteringen til fase 3 studiet DEEp Ocean, hvor bexicaserin afprøves i patienter med epilepsi, herunder Lennox-Gastaut syndrome, men excl. Dravet syndrome. Senere har Lundbeck præciseret, at resultaterne fra studiet kan forventes ved udgangen af året. Et lignende studie – DEEp SEA – afprøver bexicaserin i patienter med Dravet syndrome, og det nåede færdigrekruttering i september. Resultaterne herfra kan derfor forventes i 1. kvartal 2027.
Falder studierne godt ud, kan man indsende ansøgning om godkendelse i løbet af 2027 med henblik på lancering i slutningen af 2028, hvis alt går vel og myndighederne godkender bexicaserin.
Lundbeck har selv angivet et muligt topsalg på 1,5-2,0 mia. USD, hvilket stemmer pænt med de estimater, der blev fremlagt som en del af salgsprocessen for Longboard i sin tid. Her ser man i øvrigt tydeligt effekten af patentudløbet i 2041.
Patentkløften lurer stadig
Træerne vokser ikke ind i himlen, og allerede næste år begynder Lundbeck at mærke effekten fra patentudløb på trintellix/brintellix, som solgte for over 4 mia. DKK. Et par år senere i 2029 er det så Rexulti, som står for skud, og det er Lundbecks største lægemiddel pt. med et salg tæt på 7 mia. DKK.
Patentkløften er ingen hemmelighed for investorerne, og den har ligget som en tung dyne over Lundbeck i snart mange år. Den flotte stigning i aktien på det seneste kan indikere, at aktien efter flere år ude i kulden (også pga. A/B-aktieopsplitningen) måske er på vej ind i varmen igen, i takt med at de afgørende bexicaserin data er rykket nærmere. Derudover er forretningen også blevet mere veldrevet, og gælden fra Longboard-opkøbet er nedbragt betydeligt, så gearingen i dag er omkring 1x.
Vi ved, at Lundbeck sidste år uden held forsøgte at købe et irsk selskab med et lægemiddel på markedet, så man har bestemt ikke mistet opkøbslysten. Det er også ”nødvendigt” med flere opkøb, selvom man over de senere år har fået genopbygget R&D-pipelinen, så man i hvert fald har en håndfuld projekter i den sene fase. Selv hvis udviklingen går godt, kan de dog ikke tids nok løse omsætningsfaldet fra patentkløften de kommende år, hvor omsætningen ventes at falde fra de aktuelle 26 mia. DKK ned til 22-23 mia. DKK omkring 2030, for derefter gradvist at vende retur til 25 mia. DKK i 2033-2035. Der er tale om konsensusestimater, hvor der også indgår 5-10 mia. DKK fra pipelineprojekterne i slutningen af perioden. Lundbeck indsamler og offentliggør selv estimater helt ned på produktniveau forud for hvert kvartalsregnskab.
Internt i Lundbeck er der også sket en del, og senest har man meddelt, at man åbner et udviklingscenter i Boston-området og samtidig flytter det amerikanske hovedkontor dertil. Boston er et meget stort og vigtigt biotek-område, så det er en klar indikation af, at R&D og pipeline-udviklingen opprioriteres yderligere.
Vi ved også, at Lundbeck nok i starten næste år vil give en opdatering på de mellemlange finansielle ambitioner. Den præcise timing er usikker, men det vil være mest troværdigt at gøre, efter at man kender udfaldet af de to bexicaserin fase 3 studier. CFO formulerede timingen således ved halvårsregnskabet i august: “At the same time, we said we will provide an update on how we will look for midterm targets in the future, but that’s probably something more towards the end of the year, beginning of next year.”
Sektor-medvind spøger også
Sluttelig skal man nok heller ikke underkende, at en mere generel markedsrotation også har hjulpet aktien. Det er i hvert fald svært at overse, at 8 ud af de 10 bedst performende large cap aktier i Danmark den seneste måned tilhører Life Science universet og har leveret stigninger på 16-65 %. I det regnestykke tæller Lundbecks A- og B-aktier som to, men uanset det vil selv 8 ud af 10 være en kraftig indikation på en mere generel bevægelse, udover de selskabsspecifikke nyheder.
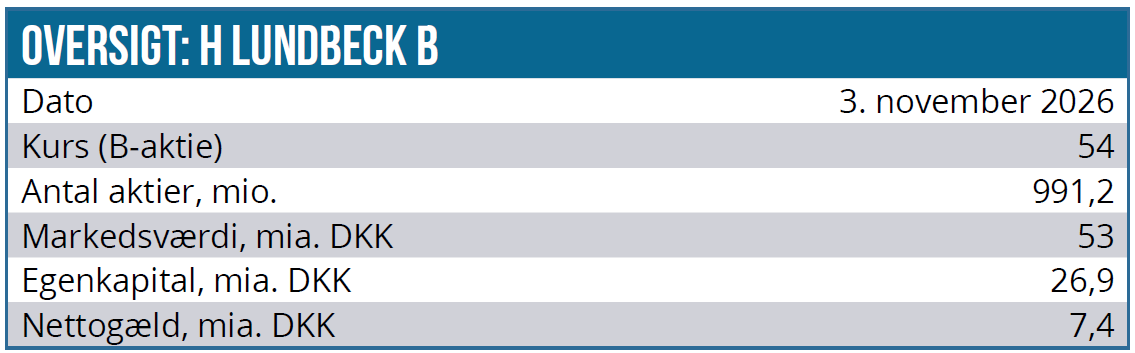
På selskabsniveau ser bevægelsen i Lundbeck-aktien stærk nok ud til, at vi godt kan begynde at tale om et decideret skifte i investorernes syn på aktien, som i nogen grad stadig lever et liv under radaren. Det kan også betyde, at kursstigningen langt fra er slut, men det er som investor altafgørende, at man har fase 3 data i slutningen af året med i baghovedet. De kan medføre store udsving i aktien, både positivt og negativt. Alene købesummen på 17 mia. DKK giver en ide om betydningen, hvis man f.eks. sætter den op mod den aktuelle markedsværdi omkring 50 mia. DKK.
Vi løfter vort kursmål til 60 DKK, men fremhæver igen risikoen ved bexicaserin-udfaldet. De kliniske data forud for fase 3 er ikke voldsomt omfattende, så der er bestemt en klinisk risiko, man som investor skal være forberedt på. Når vi kurs 60 DKK eller højere før data er det bestemt en overvejelse om det er risikoen værd at sidde med i aktien hen over fase 3 data.
Kurs på analysedato: 55 DKK
Kursmål: 60 DKK
Analysedato: 3. november 2026
Steen Albrechtsen og/eller dennes nærmeste ejer aktier i Lundbeck. Aktien ligger også i Modelporteføljen
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.
Patentudløb – Kronologisk oversigt 2026) Trintellix/Brintellix i USA: Det første store, konkrete patentudløb.
2028) Trintellix/Brintellix i Europa: Udvider patentudløbet til europæiske markeder
2029) Rexulti i USA og Trintellix/Brintellix i Asien: Det væsentligste år, fordi Rexulti er Lundbecks bedst sælgende lægemiddel.
2032) Øvrige Rexulti-patenter: Den sekundære patentbeskyttelse af Rexulti, som kan påvirke timingen og omfanget af den generisk konkurrence.
2034–2037) Abilify Maintena og Vyepti: De vigtigste langsigtede patentudløb, særligt Vyepti (2034) vægter her.
2041) Bexicaserin: Hovedpatentet (composition-of-matter) udløber i 2036, men en række sekundære patenter yder beskyttelse frem til 2041, som er det år Lundbeck selv angiver at have beskyttelse indtil.