Genmab har leveret de beviser, investorerne efterlyste, og to store opkøb ligner nu strategiske fuldtræffere. Efter de seneste markante kursstigninger er spørgsmålet, hvor hurtigt de kliniske gennembrud kan omsættes til en indtjening, der kompenserer for det kommende fald i Darzalex-royalties.
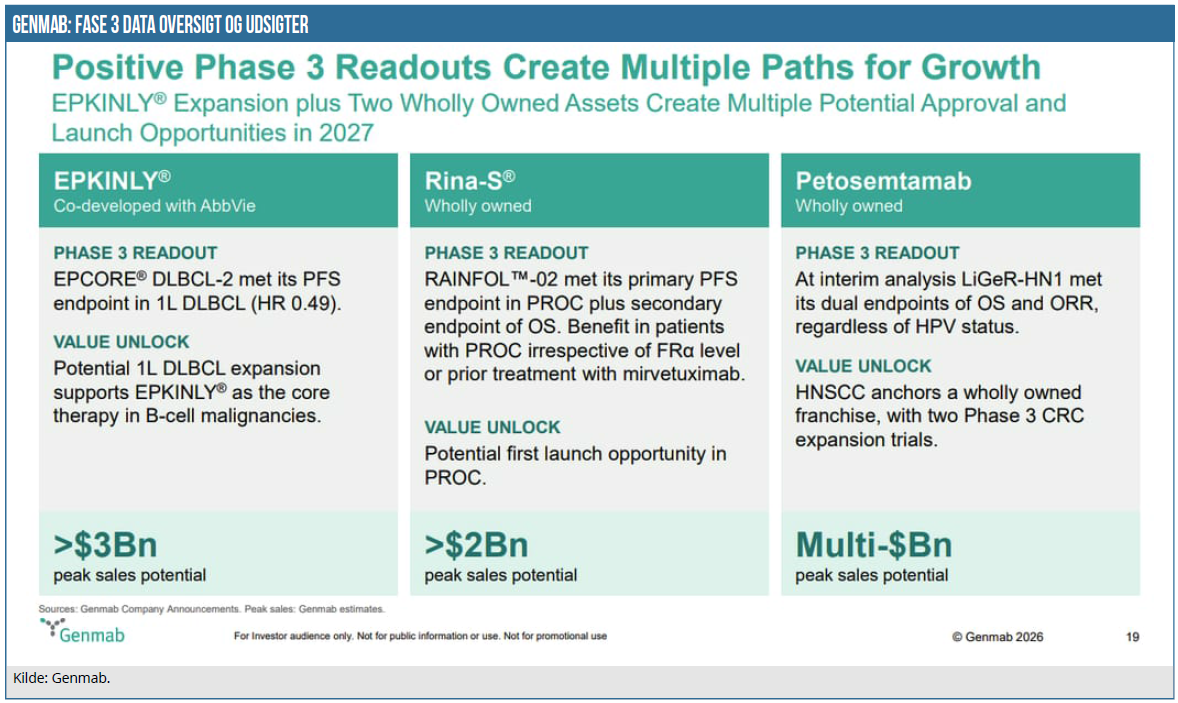
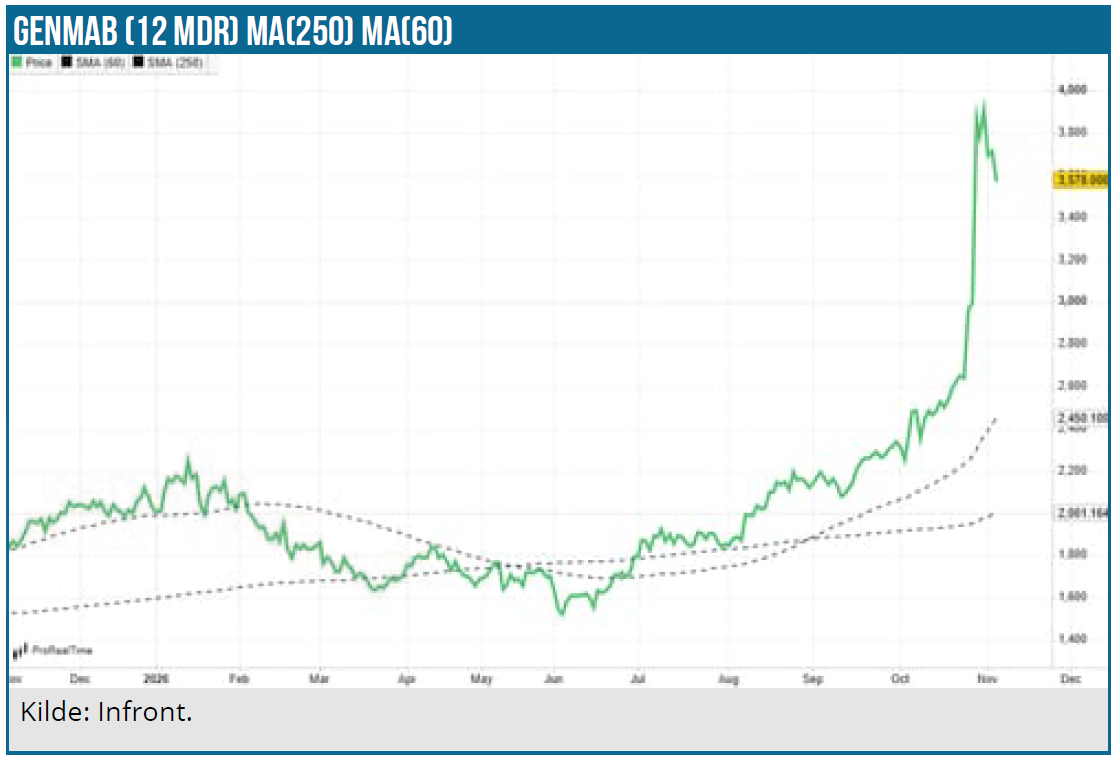
Blækket på vores analyse i sidste udgave d. 22. oktober nåede knap nok at tørre, førend de to tilkøbte aktiver Rina-S og petosemtamab leverede de afventede fase 3-resultater. Med tre fase 3-sejre i oktober er grundlaget for livet efter Darzalex blevet væsentligt stærkere, mens aktien fra 22. til 30. oktober steg fra omkring 2650 til over 3.900 DKK.
Den seneste nyhed kom onsdag den 28. oktober, da Genmab meddelte, at petosemtamab, hovedaktivet fra det cirka 50 mia. DKK. store opkøb af hollandske Merus, sammen med immunterapien pembrolizumab havde reduceret den relative dødsrisiko med 50 % mod pembrolizumab alene. Fase 3-studiet LiGeR-HN1 omfattede førstelinjepatienter med PD-L1-positiv, tilbagevendende eller metastatisk hoved- og halskræft.
Positivt statistisk signifikant resultat
I analysen i sidste udgave (nr. 18/2026) ventede vi primært data for tumorsvind og responsvarighed ved første interimanalyse, men onsdagens fase 3-resultater dokumenterede allerede en statistisk signifikant overlevelsesgevinst, hvilket giver Merus-opkøbet en klinisk tyngde, som de lovende fase 2-resultater ikke kunne levere alene.
Overlevelsesgevinsten er samtidig interessant i lyset af vores tidligere biologiske tese om Petosemtamabs EGFR×LGR5-mekanisme, som vi i oktober 2025 beskrev som en mulig måde at angribe både den synlige tumor og dens regenerative kerne, populært sagt ukrudtets rødder. Resultatet styrker dokumentationen for klinisk effekt, men dokumenterer ikke i sig selv, hvor stor en del af effekten der skyldes LGR5-mekanismen.
Fredagen forinden opfyldte fase 3-studiet RAINFOL-02 med Rina-S fra ProfoundBio-opkøbet sit primære og centrale sekundære endepunkt i platinresistent æggestokkræft. Studiet viste statistisk signifikant forbedret progressionsfri og samlet overlevelse, herunder 57 % lavere dødsrisiko mod kemoterapi. Risikoen for enten sygdomsprogression eller død var 71 pct. lavere. Sikkerhedsprofilen var på linje med tidligere data, og studiet omfattede patienter uanset niveauet af folatreceptor alfa (FRα), hvilket potentielt åbner for et større marked end AbbVies Elahere, der kun er godkendt ved høj FRα-ekspression.
En håndterbar sikkerhedsprofil kan samtidig have betydning for, hvor længe patienterne kan fortsætte behandlingen. Færre behandlingsophør kan dermed være en del af forklaringen på den samlede effekt, selv om en sådan årsagssammenhæng ikke er fastslået af studiet.
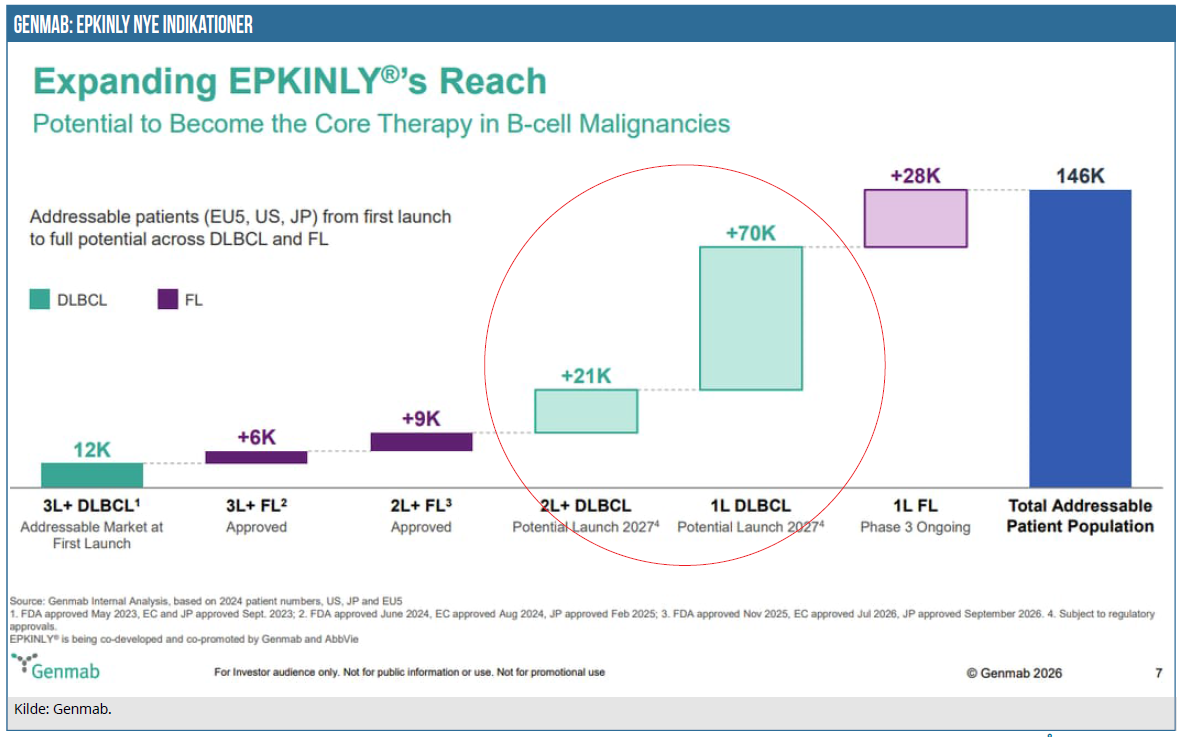
Tidligere på måneden, den 5. oktober, offentliggjorde Genmab fase 3-resultater for det internt udviklede EPKINLY, der tilføjet standardbehandlingen R-CHOP reducerede risikoen for progression eller død med 51 pct. ved førstelinjebehandling af lymfekræfttypen DLBCL. Det potentielle patientgrundlag i forskellige behandlingslinjer fremgår af grafikken til sidst. Overskuddet i USA og Japan deles 50/50 med AbbVie, som samtidig konkurrerer med Rina-S gennem Elahere.
Efter et voldgiftsnederlag mod Darzalex-partneren Johnson & Johnson stod Genmab over for en fremrykket patentkløft med faldende royalties fra omkring 2029. Opkøbene af ProfoundBio og Merus blev dermed også et køb af udviklingstid, hvorved ledelsen satte betydelig kapital bag sin videnskabelige dømmekraft.
Genmabs CEO Jan van de Winkel fremhævede forleden selskabets forståelse af antistoffernes virkningsmekanismer som afgørende for at udvælge og videreudvikle lovende lægemidler.
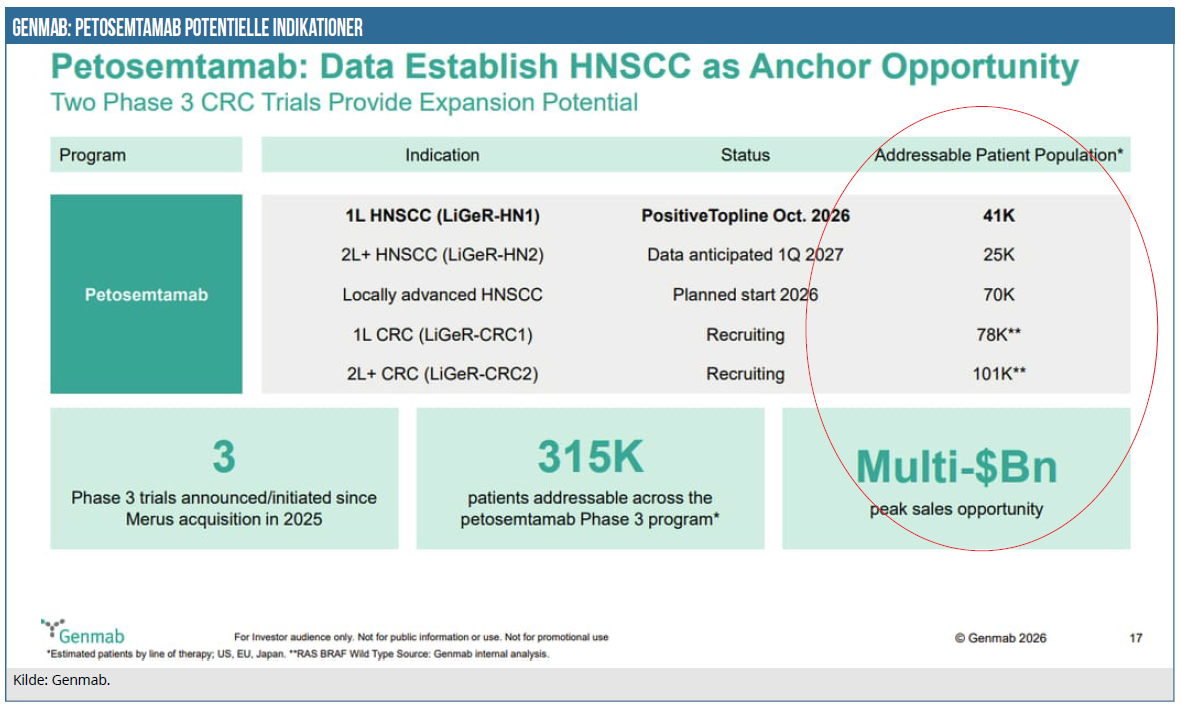
Det illustreres af petosemtamab, hvor Genmab allerede ved Merus-opkøbet så et tarmkræftpotentiale, som ledelsen bevidst nedtonede offentligt. Efter vores vurdering var potentialet kun begrænset afspejlet i købsprisen. Nye lovende fase 2-data fra den 25. oktober styrker grundlaget for to igangsatte fase 3-studier i tarmkræft, hvor det potentielle marked ifølge Genmab er op mod tre gange så stort som i hoved- og halskræft. Grafikken på næste side illustrerer tydeligt potentialet i tarmkræft (CRC) målt på antallet af patienter.
Resultaterne giver et tidligt signal om aktivitet i både første og anden behandlingslinje. Patientgrupperne er dog fortsat små, og de randomiserede fase 3-studier skal vise, om aktiviteten også omsættes til en fordel i forhold til etableret behandling.
Forløbet underbygger dog klart vores tidligere tese om, at videnskabeligt funderet kapitalallokering kan skabe værdi ud over det potentiale, købsprisen afspejlede.
De nye resultater kan påvirke værdiansættelsen ad to veje. De reducerer udviklingsrisikoen og kan styrke forventningerne til den markedsandel, lægemidlerne kan opnå. Det var netop kombinationen af disse to forhold, vi fremhævede i vores seneste analyse. For at vurdere det videre kurspotentiale skal de nye kliniske beviser derfor omsættes til konkrete antagelser om markedsandele, lanceringstempo og omkostninger.
Nu flytter bevisbyrden sig
For at omsætte potentialet til indtjening kan Genmab bygge på erfaringen med proprietære lægemidler som EPKINLY og livmoderhalskræftmidlet TIVDAK. Den kommercielle organisation bag TIVDAK i Europa kan også understøtte Rina-S mod æggestokkræft, idet begge behandlinger retter sig mod gynækologisk kræft.
Med fuldt ejerskab af Rina-S og petosemtamab følger større indtjeningsmuligheder, men også det fulde ansvar for udvikling og salg. Eget produktsalg erstatter derfor ikke direkte indtægtsførte Darzalex-royalties krone for krone i indtjeningen, og prøven bliver at opbygge fuldt ejede blockbustere hurtigt nok til at afbøde royaltyfaldet.
Det langsigtede potentiale er fortsat betydeligt, men efter kursstigningen er spørgsmålet, hvor meget kommende milepæle kan løfte aktien, mens den nye indtjening opbygges. De næste holdepunkter bliver de fulde datasæt, myndighedernes vurderinger og resultaterne fra LiGeR-HN2 i tidligere behandlet hoved- og halskræft, der ventes i 1. kvartal 2027. Markedet kan indregne fremtiden på få handelsdage, men Genmab skal stadig levere den.
Kursmål: Under revision
David Mygind ejer aktier i Genmab
David Mygind
Disclaimer: Læs her om ØU’s aktieanalyser.