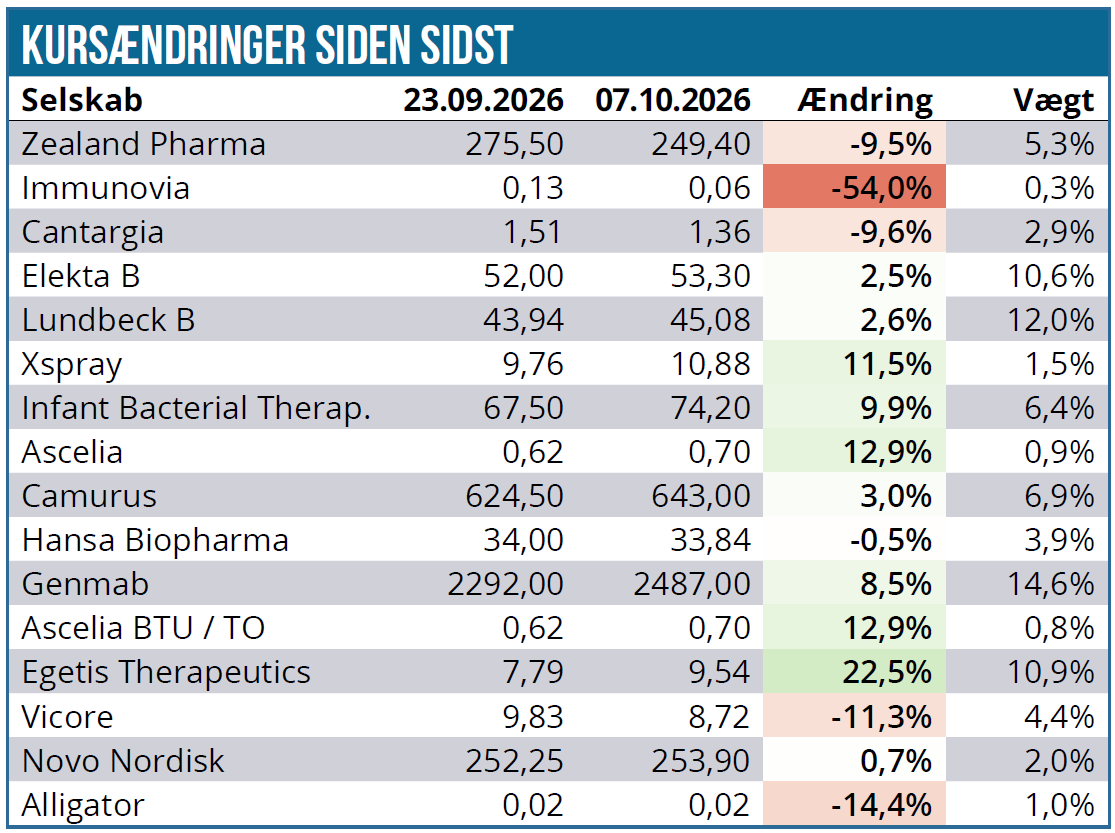
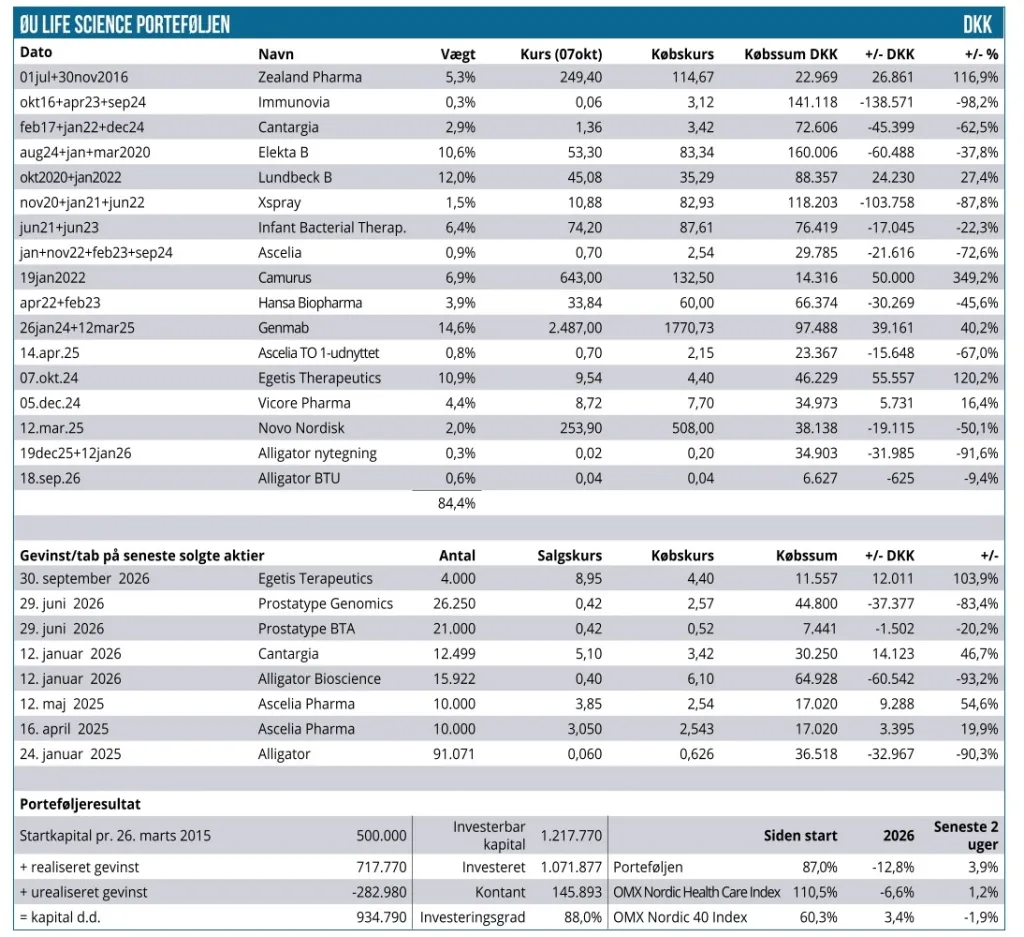
Modelporteføljen fik en længe ventet FDA-godkendelse til Egetis Therapeutics, og sammen med nye stigninger til Genmab blev det samlet set til en godkendt fremgang for Modelporteføljen på næsten 4 %. Vi benyttede FDA-godkendelsen til at reducere en smule efter en samlet stigning på 100 % i Egetis siden vort køb for meget præcist 2 år siden. Genmab er nu klart Modelporteføljens største position.
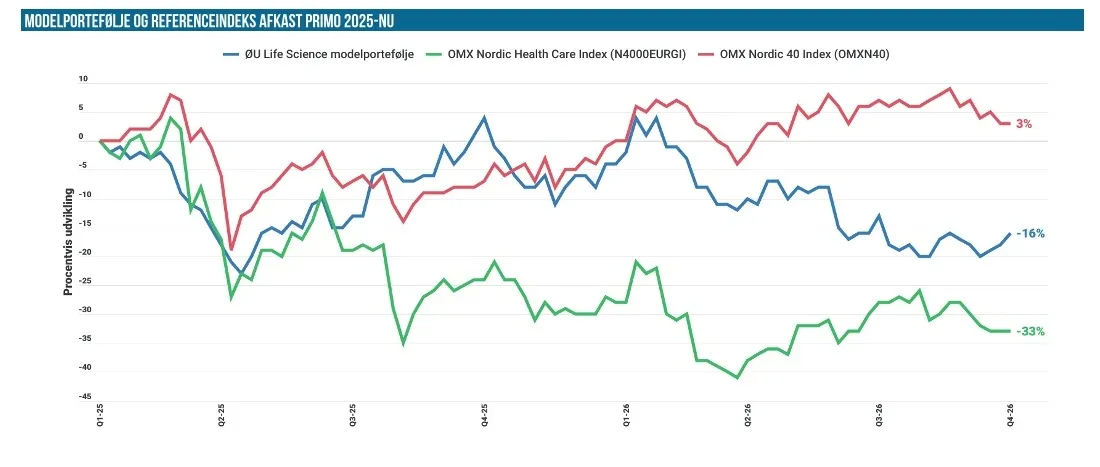
Fremgangen til Modelporteføljen på 3,9 % var en del bedre end de to referenceindeks, der dog fortsat ligger noget bedre målt på udviklingen siden nytår. NHCI er gået 1,2 % frem siden sidst, men ligger fortsat i negativt terræn år-til-dato med et minus på 6,6 %. Nordic-40 gik 1,9 % tilbage, men ligger +3,4 % siden nytår.
Det lykkedes for Egetis Therapeutics at opnå FDA-godkendelse af Emcitate, og dermed blev lidt af den FDA-forbandelse brudt, som har hængt over Modelporteføljen i et stykke tid. Vi valgte at reducere med 20 % og nedbringe vægtningen til 11 %.
Aktien er blevet belønnet efterfølgende med en fremgang på 22 % siden sidst. I forhold til aktiekursen over de seneste par uger er det ikke blevet nogen kæmpe kursfest ovenpå godkendelsen, som altså dog i det store hele nok også var forventet. Nu venter der et længere forløb med voucher-salg (50 % af provenuet går til Egetis) og kommercialisering i USA med en lidt overraskende høj pris omkring 950.000 USD per år.
Det bliver spændende at se, hvor hurtigt man kan veksle de pt. ca. 60 patienter på Expanded Access programmet til kommercielle patienter. Selv med en vis rabat bør der alt andet lige ligge en millionomsætning i USD. Ledelsen indikerede på telefonkonferencen, at en nettopris, der tager højde for payermix, rabatter m.v., nok ikke ville være forkert at antage i niveauet 6-700.000 USD per patient per år.
I porteføljen solgte vi 4.000 aktier på kurs 8,95 SEK og beholder dermed stadig en markant position på 16.000 aktier. Salgskursen modsvarer i øvrigt en fordobling ift. vores købskurs på 4,40 SEK for meget præcist 2 år siden. Med et kommende voucher-salg bør finansieringen være sikret et godt stykke ud i fremtiden, og vi har derfor mere tålmodighed med den resterende position, men følger aktiekursen nøje.
Genmab kunne med en stigning på 8 % befæste sin position som Modelporteføljens største position med en vægt på 14,6 %. Det begynder at være til den høje side, men endnu ikke på et niveau, hvor vi er klar til at reducere. Vi forventes os stadig mere af aktien, der nu er begyndt at levere på de nyheder, der blev udskudt fra 1. halvår til 2. halvår.
I første omgang var der solide data fra Epkinly-programmet i DLBCL, ligesom pæne data fra RINA-S i æggestokkekræft også indgyder håb ift. de fase 3 data, der forventes senere i kvartalet i samme indikation. Vi bringer en opdateret analyse af Genmab i næste udgave af ØU Life Science.
Cantargia præsenterede nye prækliniske data på en konference (AACR). Data er understøttende for kombinationen af nadunolimab og en RAS-inhibitor, og det blev indikeret, at kombinationen kan ændre tumorens mikromiljø og reducere tumorbyrden.
Immunovia meldte sig i gruppen af selskaber, der (igen) via en fortegningsemission vil rejse nye penge. Emissionen skal løbe af stablen i november, og man kan rejse op til 63 mio. SEK. Den bliver voldsomt udvandende, og kursen er allerede faldet voldsomt, til trods for at de endelige vilkår ikke er fastsat endnu, fordi emissionen først skal vedtages på en generalforsamling. Rammerne er dog udstukket med TERP-rabat på 25 % (theoretical ex-rights price), og kursfaldet ligner allerede nu en ond spiral, hvor lavere aktiekurs giver endnu lavere tegningskurs og dermed udstedelse af flere nye aktier. I det lys er det en ringe trøst, at aktiens pålydende værdi på 0,03 SEK er den nedre grænse, så meget tyder på, at det er der, vi ender. Ved et max. provenu på 63 mio. SEK vil der således komme op til 2,1 mia. nye aktier, eller ca. 3 x de nuværende 672 mio. aktier.
Elekta har også været på en kongres (Astro) og her fremlagt en række data, uden at aktiekursen dog tog nævneværdig notits af det.
Lundbeck har haft travlt i presseafdelingen med en række meddelelser. Bl.a. flytter man sit amerikanske hovedkontor til Boston-området, og selskabet melder sig dermed ind i gruppen af danske selskaber, der etablerer sig i Boston-området. Derudover har man præsenteret fase 4 data på migrænemidlet Vyepti og fase 1b data fra Parkinson-lægemidlet Lu AF28996. Samlet set har det været en god periode for B-aktien, som steg 2 % til 45 DKK.
Xspray Pharma gav en længere opdatering i forbindelse med en videnskabelig konference i Göteborg i sidste uge. Her blev det bl.a. sagt at man forventer at kunne genindlevere ansøgningerne på Nilopki og Dasynoc i løbet af 4. kvartal. Indleveringerne er uafhængigt af status på fabrikken i Italien, som i øvrigt er meldt klar til inspektion. Fabrikkens ejere har dog endnu ikke hørt noget fra FDA.
CEO sagde endvidere, at det er muligt at nå break-even i USA i løbet af 7-12 mdr. efter lancering. Samlet set gav præsentationen lidt lettelse til aktiekursen, der dog i absolutte tal fortsat ligger meget lavt omkring 10-11 SEK. Efter en stigning på 11,5 % vægter aktien 1,5 % i porteføljen.
For Hansa Biopharma, Ascelia, IBT, Vicore og Camurus har der ikke været noget væsentligt at berette, udover at Ascelia meget snart burde modtage det officielle mødereferat fra FDA og dermed få afgjort sin skæbne i forhold til omfanget af den videre proces frem mod godkendelse. Kræves der et helt nyt fase 3 studie, eller kan man komme omkring udfordringerne på andre, hurtigere og mere kapitalvenlige måder.
For Zealand Pharma har det også været begivenhedsrigt med både fase 3 data fra Boehringer Ingelheim på Survodutide og de helt friske Zupreme2 data fra amylinprojektet i samarbejdet med Roche. Samlet set har de utålmodige investorer ikke været tilfredse med data og aktien flirter med 240 DKK-niveauet.
Synchronize-2 viste et vægttab på 13,1 % for patienter med type 2-diabetes efter 76 uger, mod 3,1 % i placebogruppen. Patienter oplevede endvidere en reduktion af organ- og leverfedt, imens tab af muskelmasse maksimalt udgjorde 10 % af vægttabet.
Budskabet er, at Boehringer agter at gå videre med stoffet, men det kommercielle potentiale er fortsat den store ubekendte. Bivirkningsprofilen har ligesom i de øvrige survodutide studier vist sig at være forholdsvis udfordrende, og det giver sig udslag i et stort frafald – særligt i dosisoptrapningsperioden. Ligesom f.eks. Novo satser Boehringer på at et mere fleksibelt doseringsregime kan moderere frafaldet.
Zealand har også fremlagt data fra Zupreme2, hvor amylin-projektet petrelintide i samarbejde med Roche til gengæld viste en fin bivirkningsprofil (nok engang). Vægttabet var dog fortsat til den lave side med ”kun” 9,2 % efter 28 uger.
Ved en aktiekurs på 240 DKK er markedsværdien af Zealand nu omkring 16 mia. DKK, når man har korrigeret for 5,2 mio. egne aktier ovenpå det afsluttede tilbagekøbsprogram. Markedsværdien ligger kun et par milliarder over kassebeholdningen, som ultimo 2. kvartal var på 14,5 mia. DKK. Med en vægt på 5,3 % er der efterhånden plads til at overveje, om positionen skal øges med tanke på potentialet i Roche-samarbejdet.
Kontantbeholdning
Efter reduktionen i Egetis har vi nu en kassebeholdning på ca. 15 %.
Steen Albrechtsen