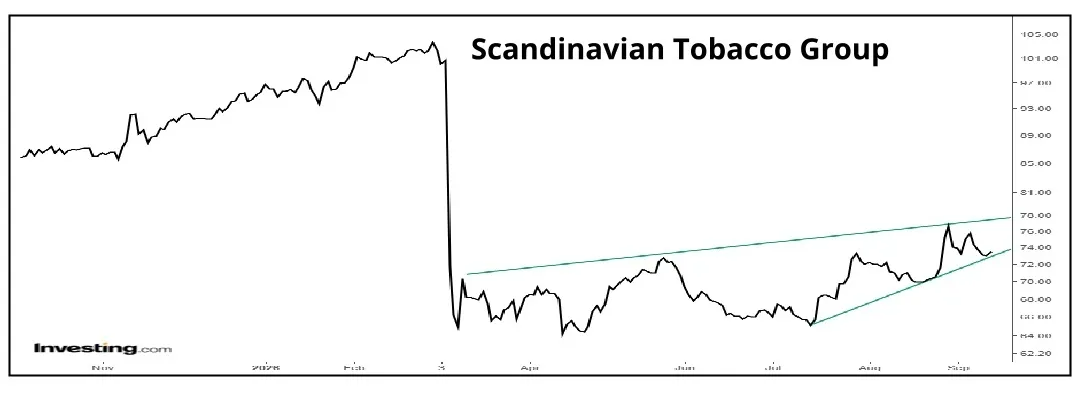
Scandinavian Tobacco Group stod for et af årets største kursfald, da kursen i februar faldt 37 pct. på en uge i forbindelse med selskabets årsregnskab 2025. Siden har kursen arbejdet sig opad, men der er stadig langt op til den pris på lige under 100 kr., som STG-aktien lå i ved årets start. Men investorerne begynder at genvinde tilliden til selskabet, og halvårsregnskabet blev mødt med en kursstigning på 5 pct.
Halvårsregnskabet indeholdt ganske vist ingen opjustering af helårsforventningerne, som stadig lyder meget defensive med stagnation i omsætningen (+/- 2 pct.) og en EBIT-margin før særlige poster i intervallet 13,0-14,5 pct. (2025: 14,9 pct.).
Når regnskabet alligevel udløste en pæn kursstigning, skyldes det dels, at investorerne i det mindste ikke blev udsat for skuffelser, og dels at det er første regnskabsmeddelelse efter STG’s frasalg af mærkerne BREAK og Moro.
Dette salg kan umiddelbart virke ubetydeligt, da de to mærker kun står for 4 pct. af STG’s omsætning og bruttofortjeneste.
Men den afgørende effekt af salgene ligger lidt dybere i regnskabet, hvor salgsprisen på 1 mia. kr. efter skat nedbringer STG’s rentebærende gæld væsentligt.
Ved udgangen af 2025 var den 5461 mio. kr., og når det sættes i forhold til et EBITDA før særlige poster på 1791 giver det et NIBD/EBITDA-nøgletal på 3,0. Dette tal har været støt stigende i flere år, og var ultimo 2025 dobbelt så højt, som fire år tidligere i 2021.
Salgets effekt på gælden er ikke indregnet i regnskabstallene for første halvår, da salget først forventes afsluttet i slutningen af året. Men det forventes at reducere NIBD/EBITDA (gearingen) til under STG’s mål på 2,5.Det er vigtigt, da en høj gældsætning dels medfører høje finansielle omkostninger og dels lægger et selskabs ledelse i en spændetrøje mht. ekspansion.
Salget skal derfor ses som en del af strategiplanen Focus2030, hvor man ved frigørelse af kapital fra mindre centrale områder kan bruge den på de områder, hvor man ser størst vækstpotentiale.
Det blev udtrykt således af CEO Niels Frederiksen på investormødet: ”And therefore, this has been a good transaction for us in order to free money up that we can subsequently use to investments in our core business and in our strategy”.
STG får altså med det nævnte salg bedre mulighed for at gennemføre sin strategiplan Fokus2030, og det er der også brug for.
Niklas Ekman fra DNB Carnegie påpegede, at STG havde haft en ganske lang periode med fald i salget på det europæiske marked, hvor man tilmed har mistet markedsandele. Han spurgte, om forbrugerne var på vej mod et permanent skift til billigere nikotinprodukter end STG’s cigarer?
CEO Niels Frederiksen erkendte, at det europæiske marked for maskinrullede cigarer var ”udfordret”, men mente ikke, at man på nuværende tidspunkt havde tilstrækkelig data til at kunne drage en sådan konklusion.
Fremgang i Nordamerika
Til gengæld har STG oplevet fremgang på den anden side af Atlanten, hvor North America Online & Retail leverede en organisk vækst på 3,7 pct. i første halvår, mens North America Branded & Rest of World havde en organisk vækst på 4,0 pct.
Det fik Damian McNeela fra Deutsche Bank til at spørge om fremgangen skyldes en forbedring af markedet eller snarere en ændring i STG’s tilbud til kunderne?
Hertil svarede CEO Niels Frederiksen, at ”We’ve seen an improvement in the sense that we see the total market decline being less than what we anticipated. And that is, of course, also helping. But when you look at the growth, it is driven by a combination of us having a stronger market — stronger portfolio. And we also estimate that we’ve gained market share in the first 6 months of the year.”
Hvis organisk vækst er et resultat af et billigere produktmix, vil væksten i regnskabets toplinje ikke umiddelbart udløse en tilsvarende positiv effekt på indtjeningen.
Den kan komme senere, som CEO Niels Frederiksen lagde op til i et svar til Damian McNeela fra Deutsche Bank: ”But we still think that it’s right to, let’s say, be where the consumer is and then subsequently work with price increases to get the price of these products back up when we see market improvement.”
Damian McNeela fra Deutsche Bank var tilsyneladende tilfreds med svarene på sine spørgsmål, for dagen efter hævede Deutsche Bank sit kursmål for STG fra 79 til 90.
Vi ser imidlertid en risiko i, at forventningerne til den fremtidige indtjening forudsætter en forbedring af markedsvilkårerne, og en accept hos forbrugerne af en højere pris end i dag.
Det ændrer dog ikke ved, at STG efter det voldsomme kursfald i starten af året handles til en pris, som er ude af proportioner med selskabets indtjening. Også selvom man tager i betragtning, at STG’s marked på langt sigt er døende.
Salget af BREAK og Moro har taget presset af balancen, og selvom det får en svagt negativ effekt på indtjeningen i form af mistet EBITDA, mere end opvejes det af gevinsten i form af større strategisk fleksibilitet og sandsynligvis også lavere finansielle omkostninger.
Set fra den private investors synsvinkel er det afgørende, at de store investorer er ved at genvinde tilliden til STG. Sådan som vi eksempelvis har set med Deutsche Banks løft af STG’s kursmål til 90.
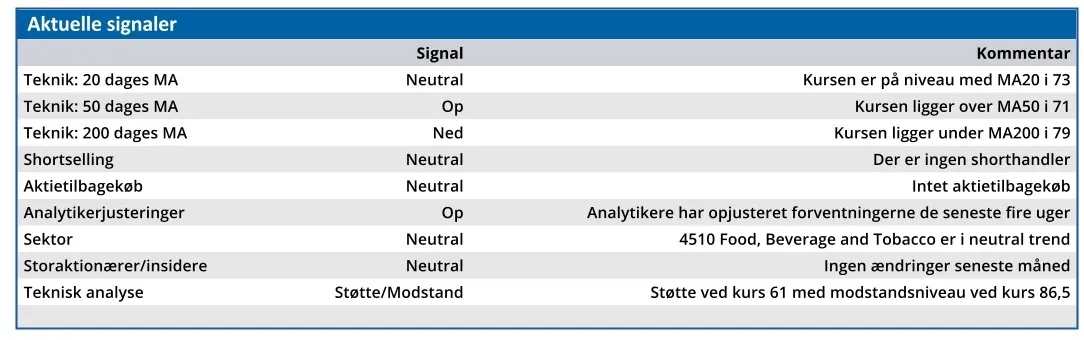
Dermed ligger Deutsche Banks kursmål tæt på vores kursmål fra ØU Formue 26/2026, hvor vi vurderede en fair value for STG til kurs 85.
Halvårsregnskabet og efterfølgende investormøde bekræfter vores vurdering fra ØU Formue 26/2026, og vi ser derfor STG svagt undervurderet ved den aktuelle kurs.
Bruno Japp
Konklusion
Aktuel kurs 73,20
Kortsigtet anbefaling (< 3 mdr.) Sælg
Langsigtet kursmål (12 mdr.) 85,00
Disclaimer: Læs her om ØU’s aktieanalyser.