Investorerne i grossisten Solar kigger stadig efter tegn på den markedsvækst, der kan løfte forretning og aktie ud af flere års hængedynd. Et hængedynd, der har skygget for de senere års investeringer og det nylige opkøb i Norge, som bør bidrage positivt i 2027. Det giver lidt medvind til 2027-indtjeningen, men der skal markedsfremgang til, førend det bliver sjovt at være investor i Solar.
Solar er et af de selskaber på børsen, hvor det med investorøjne næsten gør ondt at kigge på en femårs oversigt for regnskabstal og nøgletal.
Sektoren har det svært, og væksten har været negativ i alle år, samtidig med at indtjening og marginer er gået ned. Gælden er steget voldsomt, og udbyttet er sløjfet i sidste del af perioden. Med andre ord lidt af en ”katastrofe”, som også har vist sig i aktiekursen.
Solar er lige nu ikke en aktie mange investorer kigger på, selvom der i 2. kvartalsregnskabet godt kunne spores en snert af optimisme. I hvert fald var der vækst i samtlige geografier på 6,1 pct. efter det svære vinterkvartal, men ikke nok til at ændre eller indsnævre årsforventningen på minus 1,5 pct. til plus 3,5 pct. organisk vækst. Status for første halvår er 0,8 pct. organisk vækst godt trukket ned af 5,9 pct. i den danske forretning.
2026 startede med et svagt vinterkvartal, ligesom året også står i transitionens tegn med integrationen af Sonepar i Norge og de afsluttende investeringer i logistikcentre. Bruttomarginen er under konkurrencepres, men man fastholdt dog forventningen på 400-480 mio. kr. EBITDA for helåret, selvom man kun nåede 143 mio. i 1. halvår. Det er muligt via et normalt stærkere andet halvår og en række engangsposter i første halvår.
Et OBS-punkt i halvårsregnskabet var, at gearingen nåede helt op på 5,1x ved udgangen af andet kvartal, hvilket er et godt stykke over målsætningen på <3,0x.
EBITDA er gået ned, og gælden er steget i absolutte termer til 2,3 mia. kr., som følge af Norge-opkøbet, investeringer og et midlertidigt (og intentionelt) højt varelager indkøbt forud for prisstigninger.
Solars CFO indikerede dog et stærkt cash inflow i andet halvår, således at nettogælden formentlig falder til 1,6 mia. kr. og gearingen til mere spiselige 3,5x ved årets udgang. Lidt overraskende ville CFO i øvrigt ikke direkte afvise at udbytte også sløjfes for 2026.
Uforløst indtjeningspotentiale?
At aktiekursen siden de gode dage i 2022 er faldet 75 pct. er ingen trøst for de eksisterende aktionærer.
For en aktuel markedsværdi på 1,6 mia. kr. får man virksomhed med en omsætning på 13 mia. kr. og et forventet EBITDA-resultat på 400-480 mio. kr. i et år med svær vinter, konkurrencepres og integration af den tilkøbte norske forretning Sonepar.
Konsensus peger lige nu på, at et forholdsvis beskedent løft af EBITDA-resultatet fra 440 mio. kr. i år til 620 mio. kr. i 2027 vil løfte bundlinjen fra et resultat tæt på nul til ca. 150 mio. kr.
På aktiebasis svarer det til et løft til henved 20 kr. i indtjening per aktie, og så begynder aktien ved en kurs omkring 200 pludselig at se mere interessant ud.
Forude bør der være effektiviseringsgevinster at hente fra det store investeringsprogram, ligesom cash flowet (og dermed gældsætningen) fremover også bør nyde godt af et CAPEX-niveau, der ifølge selskabet falder til et normalt niveau omkring 1 pct. af omsætningen mod 250-300 mio. kr. de sidste par år.
Man må heller ikke glemme, at Solar er en grossist-/handelsvirksomhed, hvorfor den lave EBITDA-margin i omegnen af 4 pct. ikke er en markant underpræstation.
Der er dog bestemt plads til forbedring, da en bundlinje på 150 mio. kr. efter at have haft hele 13 mia. kr. igennem kasseapparatet ikke er imponerende. Brdr. A & O Johansen har eksempelvis igennem mange år kunnet fastholde en EBITDA-margin på 5-7 pct. og en nettomargin på 3 pct. ekskl. 2021-2022.
Solars marginmålsætning i strategiplanen var 6 pct. i 2026, inden den blev udskudt. Det bør derfor ikke anses for urealistisk, at man kan nå en EBITDA på 6 pct. før eller siden. I runde tal svarer det til et EBITDA-resultat på 800 mio. kr., som igen bør aflejre tæt på 300 mio. kr. på bundlinjen eller 35 kr. per aktie.
Cyklikaliteten er den tålmodige investors ven
Et Earnings Per Share-niveau på 35 kr. kommer ikke i morgen, men i en cyklisk præget sektor er der gode og dårlige tider. 2027 bliver ikke nødvendigvis et eksempel på ”gode tider”, men der er flere faktorer, der i det mindste understøtter en forbedring.
Fordelene fra de store investeringer skal begynde at vise sig, og den norske forretning inkl. tilkøbte Sonepar bør også tjene penge og give afkast af købesummen på 320 mio. kr. (enterprise value), ligesom integrationsomkostningerne også forsvinder.
Solar-aktien er for de tålmodige, der ikke har noget imod at købe en aktie, der p.t. er ude i kulden og opererer på et delvist cyklisk marked uden aktuel medvind.
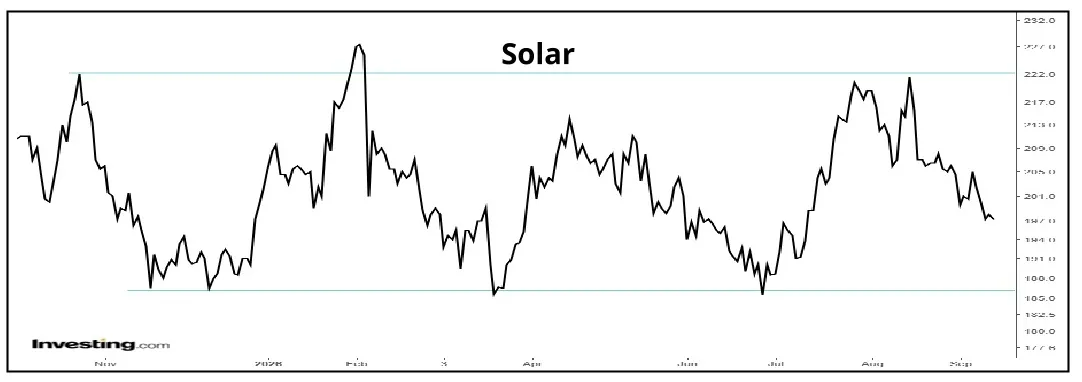
Kursmæssigt er vi i tæt på bunden fra corona-krakket i marts-april 2020, og i de følgende to år boomede markedet og indtjeningen og firdoblede aktiekursen.
Ingen siger, at historien gentager sig så voldsomt, men meget taler for, at både forretningen og ikke mindst aktiekursen er i en bølgedal.
Lidt fortegnet kan man sammenligne Solar med at købe et par solbriller på overskyet dag med henblik på videresalg. Meget få mennesker finder solbrillen værdifuld på det tidspunkt, men når solen en dag titter frem, ændrer billedet sig.
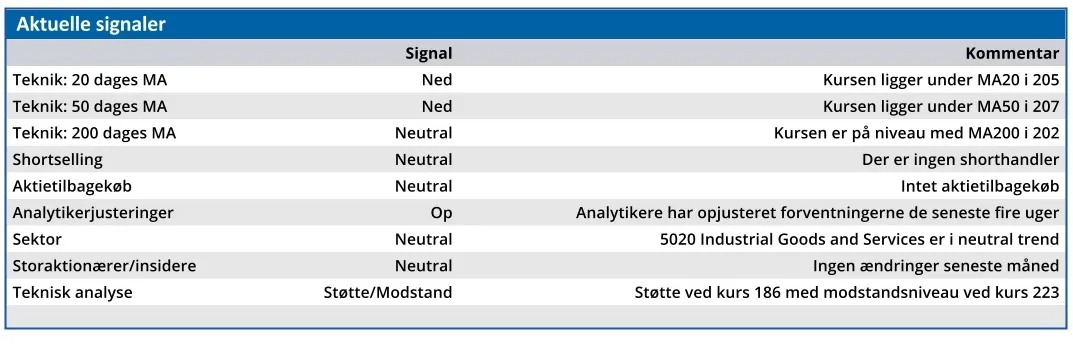
Timingen i en aktie i Solar er altid svær, for stigningerne kan komme forholdsvis hurtigt efter lang tids stilstand. I første omgang er det oplagt at kigge efter et kursmål på 220-230, men kursgrafen viser også, at kurs 300 kan skimtes i horisonten, hvis eller når der er tegn på medvind på Solars markeder. I bedste fald vil det være en 2027-historie.
Tålmodighed er altså stadig en dyd i Solar, lige så el som det også vil være en dyd at sælge, når den cykliske medvind er høj og aktiekursen ligeså. For historikken i både aktien og regnskabstallene viser, at Solar ikke er en langsigtet køb-og-behold aktie, men mere en køb-vent-sælg aktie.
Steen Albrechtsen
SA og/eller nærtstående ejer aktier i Solar
Konklusion
Aktuel kurs 196,80
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 230,00
Disclaimer: Læs her om ØU’s aktieanalyser.