Det voldsomme udsalg i amerikanske chipaktier begynder at skabe en historisk interessant købsmulighed.
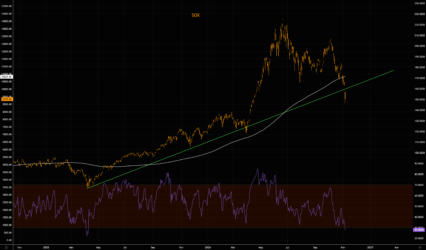
Ifølge Bank of Americas investeringsstrateg Michael Hartnett er Philadelphia Semiconductor Index (SOX) nu faldet til 17 pct. under sit 200-dages glidende gennemsnit. Siden 1996 har niveauer på 20-25 pct. under det langsigtede gennemsnit historisk været attraktive indgangspunkter for investorer.
Dermed er chipsektoren tæt på et område, hvor forholdet mellem risiko og muligt afkast kan begynde at se særdeles interessant ud. Men finanshusene advarer samtidig om, at tvangssalg, hedgefondes massive tab og en begyndende opløsning af AI-aktiernes tidligere kursfest kan udløse endnu en nedtur.
Det fremgår af en omfattende markedsanalyser fra Bank of America, Goldman Sachs, Nomura og JPMorgan.
Analysen tegner et billede af en finansiel markedsuro, der på visse områder nærmer sig historiske ekstremer. Hedgefonde har mistet store dele af årets afkast, systematiske investeringsstrategier har reduceret deres risikoeksponering med over 100 mia. dollar, og det taiwanske aktiemarked, der længe modstod den globale nedtur i AI-aktier, er også blevet ramt.
Det interessante er, at de samme mekanismer, der forstærker kursfaldene, kan være med til at skabe den næste store investeringsmulighed.
1. Bank of America: SOX nærmer sig et historisk attraktivt købsniveau
SOX-INDEKSETS AFVIGELSE FRA 200-DAGES GENNEMSNIT
−17 %
Aktuel afvigelse
−20 %
Øvre grænse for historisk købszone
−25 %
Nedre grænse for historisk købszone
Det er en usædvanlig stor negativ afvigelse for en sektor, der i en længere periode har været blandt de mest populære på aktiemarkedet som følge af enorme investeringer i kunstig intelligens.
Hartnetts historiske sammenligning viser, at chipindekset siden 1996 har tilbudt attraktive indgangsmuligheder, når det er blevet handlet 20-25 pct. under det langsigtede gennemsnit.
Der mangler altså kun yderligere tre procentpoint i den relative afvigelse, før indekset når den øvre grænse for denne historiske købszone.
Det er vigtigt at understrege, at de tre procentpoint ikke nødvendigvis svarer til et yderligere kursfald på præcis tre pct. Afstanden afhænger også af, hvordan det glidende gennemsnit udvikler sig.
Den centrale pointe er, at chipaktierne er gået fra ekstrem investoroptimisme til en situation, hvor et historisk teknisk købssignal nærmer sig.
Grafen fra Bank of America på side 11 illustrerer desuden, hvor voldsom stemningsændringen har været. SOX-indekset har tidligere været helt oppe omkring 111 pct. over sit 200-dages gennemsnit, mens der i den seneste kurscyklus er vist en positiv afvigelse på 74 pct. Nu er afvigelsen vendt til minus 17 pct.
Det illustrerer et dramatisk skift fra eufori til frygt.
Der er dog en afgørende nuance: Hartnett siger ikke, at der allerede er udløst et sikkert købssignal, eller at kursbunden er nået. Hans historiske observation peger på, at sektoren nærmer sig niveauer med et mere attraktivt forhold mellem risiko og potentielt afkast. Analysen oplyser heller ikke det historiske gennemsnitsafkast efter disse signaler.
Goldman Sachs: Panikken er blandt de værste i mange år
Ifølge Goldman Sachs’ volatilitetshandlere har aktiemarkedet netop gennemlevet en usædvanlig voldsom handelsuge.
Torsdagens handelsdag var ifølge The Market Ear præget af den største endagsændring i det anvendte markedsmål siden coronakrisen.
Goldman Sachs’ volatilitetsteam beskriver situationen således:
“This is the most panic we’ve seen in a very long time.”
Oversat: Det er den kraftigste panik, vi har oplevet i meget lang tid.
Volatiliteten er samtidig steget mod niveauer, der minder om uroen omkring den amerikanske toldoffensiv på den såkaldte Liberation Day.
Det afgørende er, at uroen ikke blot skyldes ændrede investorforventninger til AI-selskabernes indtjening. Der er også opstået et omfattende teknisk salgspres, hvor forskellige typer investorer og handelsstrategier påvirker hinanden.
Det gør det vanskeligere at vurdere, hvor meget af aktiefaldet der skyldes fundamentale ændringer, og hvor meget der skyldes tvungne positionstilpasninger.
Og netop denne forskel er vigtig for vurderingen af chipsektorens mulige købsmulighed.
Hedgefonde har mistet næsten hele årets afkast
En af de mest bemærkelsesværdige oplysninger i analysen handler om hedgefondenes resultater.
Goldman Sachs Prime Brokerage har opgjort, hvordan forskellige hedgefondstrategier klarede sig under torsdagens voldsomme markedsuro.
Særligt de teknologifokuserede hedgefonde blev hårdt ramt.
Hedgefondene med fokus på teknologi, medier og telekommunikation (TMT) tabte mere end fire procentpoint på blot én handelsdag.
Tabet er en del af en langt større nedtur. Før AI-aktiernes kursfald i juni og juli havde denne gruppe hedgefonde leveret afkast på omkring 24 pct. siden årets begyndelse.
Nu er afkastet reduceret til omtrent nul eller et beskedent plus.
Det betyder, at næsten hele årets gevinst er forsvundet.
Goldman Sachs’ opgørelse over torsdagen viser følgende:
| Hedgefondstrategi | Afkast torsdag |
|---|---|
| Globale fundamentale strategier | −1,30 % |
| Amerikanske fundamentale strategier | −1,70 % |
| Europæiske fundamentale strategier | −0,48 % |
| TMT-fonde | −4,10 % |
| Globale systematiske strategier | +0,21 % |
| Multistrategifonde | −1,42 % |
Det er især bemærkelsesværdigt, at de teknologifokuserede fonde tilsyneladende ikke har haft tilstrækkelig effektiv afdækning mod faldet.
Hedgefonde forventes normalt at kunne begrænse tab gennem shortpositioner, optionsstrategier eller andre former for risikoafdækning.
Men tallene tyder på, at mange fonde har været positioneret i samme retning, og at kursfaldet derfor har ramt en meget stor del af deres porteføljer samtidig.
Det rejser spørgsmålet om, hvorvidt de seneste måneders AI-boom har skabt en usædvanlig koncentration af risiko i nogle af verdens største og mest professionelle investeringsmiljøer.
For chipaktierne er konsekvensen vigtig: Når hedgefonde med betydelige tab tvinges til at nedbringe deres eksponering, kan salgspresset fortsætte, selv om aktierne fundamentalt begynder at se billige ud.
Nomura: Mekaniske aktiesalg på 117 mia. dollar på én uge
En endnu mere dramatisk del af markedsuroen kommer fra de såkaldte vol-control-fonde.
Det er investeringsstrategier, der automatisk tilpasser deres aktieeksponering til den aktuelle volatilitet.
Når markedsudsvingene stiger, reducerer modellerne typisk aktieeksponeringen. Når volatiliteten falder, kan de øge den.
Problemet opstår, når mange investorer anvender sammenlignelige modeller.
Ifølge Nomura har disse strategier reduceret deres risikoeksponering med omkring 117 mia. dollar på blot en uge.
NOMURAS OPGØRELSE
117 mia. dollar
Beregnet reduktion i vol-control-strategiernes eksponering i løbet af den seneste uge.
Tallet er et estimat for strategiernes eksponeringsændring, ikke en opgørelse over børshandler.
Disse strategier handler mekanisk uden mulighed for skønsmæssige tilpasninger.
Det kan skabe en selvforstærkende negativ spiral:
Aktiekurserne falder, og volatiliteten stiger.
Vol-control-fonde reducerer automatisk deres eksponering.
Salgene skaber yderligere kursfald.
De nye kursfald kan udløse yderligere mekaniske salg.
Likviditeten forringes, og selv relativt begrænsede salgsordrer kan få store kursmæssige konsekvenser.
Nomuras analyse fremhæver desuden en væsentlig svaghed ved mange risikomodeller: De tager ikke tilstrækkeligt hensyn til markedsrisikoen forbundet med manglende likviditet.
Det er netop i perioder med panik, at denne risiko bliver vigtigst.
For investorer i chipaktier betyder det, at en stor del af kurspresset kan skyldes mekaniske salg snarere end en tilsvarende forværring af virksomhedernes langsigtede indtjeningsmuligheder.
Det kan være en væsentlig forklaring på, hvorfor de historisk interessante købsniveauer ofte opstår under særligt voldsomme markedsreaktioner.
Risiko for selvforstærkende kursfald: Negativ gamma på syv mia. dollar
Nomura peger på endnu en mekanisme, der kan forstærke markedsuroen.
De store optionshandlere har ifølge analysen en samlet negativ gammaeksponering, som svarer til omkring syv mia. dollar pr. én procents bevægelse i S&P 500.
Negativ gamma betyder forenklet, at optionshandlerne i visse situationer bliver nødt til at sælge aktier eller indeksfutures, når markedet falder, og købe, når det stiger.
Det kan dermed forstærke de bevægelser, som allerede er i gang.
Samtidig er professionelle investorer begyndt at forsøge at komme foran de mekaniske handler.
Nomura beskriver, hvordan diskretionære handlere forsøger at forudse salg fra systematiske investorer, gearede ETF’er og optionshandlere.
Det skaber risiko for, at forventningerne om kommende tvangssalg i sig selv kan sætte yderligere kursfald i gang.
Selv om man kender optionshandlernes estimerede gammaeksponering, ved man ikke nødvendigvis, hvornår eller om de tilsvarende handler kommer.
Optionshandlerne kan allerede have afdækket risikoen, reduceret deres positioner eller foretaget handler tidligere på dagen.
Derfor kan markedet også opleve kraftige modreaktioner, hvis de forventede salg udebliver.
Det er en vigtig pointe for investorer, der overvejer at købe chipaktier efter den seneste nedtur: Den tekniske markedssituation er ustabil i begge retninger.
Taiwan: Den sidste bastion i AI-aktiernes kursfest er faldet
En af analysens mest markante observationer handler om Taiwan.
Det taiwanske aktiemarked havde længe været bemærkelsesværdigt modstandsdygtigt over for nedturen i de globale AI-relaterede aktier.
Det skyldes blandt andet Taiwans centrale position i verdens produktion af avancerede halvledere og andre teknologikomponenter.
Men nu er denne modstandskraft brudt sammen.
Den amerikansk noterede Taiwan-ETF, EWT, torsdag faldt under sit 200-dages glidende gennemsnit for første gang siden april 2025.
Det 200-dages gennemsnit anvendes ofte som en indikator for markedets langsigtede kursretning. Når et indeks falder under dette gennemsnit efter en længere optur, kan det være tegn på, at den underliggende trend er svækket.
Det kan på den ene side være et tegn på, at nedturen er kommet meget langt.
På den anden side understreger det, at den negative udvikling nu har bredt sig til selskaber, der tidligere blev betragtet som relativt robuste i forhold til AI-temaet.
Indien er blevet vinderen på AI-aktiernes nedtur
Mens chipaktierne og de globale AI-vindere er kommet under pres, har Indien udviklet sig til en bemærkelsesværdig modpol.
Under den seneste nedtur har de to investeringer bevæget sig i næsten modsatte retninger.
Når SOX er faldet, har Indien klaret sig relativt stærkt.
Det skal ses på baggrund af en længere periode, hvor AI-relaterede investeringer tiltrak enorme kapitalstrømme, mens andre vækstmarkeder blev nedprioriteret.
JPMorgan fremhæver, at Indien for nylig havde haft sin svageste relative udvikling i forhold til de samlede emerging markets i omkring 20 år.
På et tidspunkt var Indien omkring 60 procentpoint bagefter målt på rullende 12-måneders afkast.
Denne historiske underperformance er nu begyndt at vende.
JPMorgans graf på side 10 viser, at den relative afkastudvikling er på vej op fra meget lave niveauer.
Det antyder, at den internationale sektorrotation kan række langt ud over amerikanske teknologiaktier.
Kapital kan flytte fra de hidtidige AI-vindere til markeder, som i længere tid har været overset af globale investorer.
Den kortsigtede rotation har allerede givet betydelige gevinster, og der kan derfor komme en modreaktion.
Bank of America advarer om en ny risiko for AI-investeringerne: Politisk modstand mod datacentre
En anden væsentlig pointe i analysen handler om fundamentale udfordringer for AI-investeringerne.
Bank of Americas Michael Hartnett peger på, at den politiske modstand mod opførelsen af nye datacentre er stigende.
Ifølge en vælgerundersøgelse fra The Voter Poll, udført af SSRS, er hele 76 pct. af de adspurgte imod opførelsen af et nyt datacenter i deres lokalområde.
Kun 24 pct. støtter sådanne projekter.
Holdning til opførelse af nye datacentre i lokalområdet
Imod
76 %
For
24 %
Kilde: The Voter Poll/SSRS, gengivet af Bank of America. spørgsmålet vedrører opførelse i respondenternes eget lokalområde.
Det er et problem for AI-sektoren, fordi udviklingen af stadig mere avancerede AI-modeller kræver enorme investeringer i datacentre, elforsyning og anden fysisk infrastruktur.
Hvis lokale vælgere og politikere modsætter sig nye projekter, kan det skabe forsinkelser, højere omkostninger og begrænsninger i, hvor hurtigt AI-kapaciteten kan udbygges.
Det centrale problem er et muligt misforhold mellem teknologiselskabernes investeringsplaner og den politiske accept af den nødvendige infrastruktur.
For chipproducenterne kan det blive relevant, hvis forsinkelser i datacenterprojekter også påvirker tidspunktet for ordrer på avancerede AI-chips.
Det er dog vigtigt at skelne mellem risikoen og dokumenterede økonomiske konsekvenser. Den vedhæftede analyse indeholder ikke konkrete beregninger af, hvor meget den politiske modstand kan reducere investeringerne eller chipproducenternes omsætning.
Alligevel er pointen væsentlig: AI-sektorens udfordringer handler ikke længere kun om for høje aktiekurser. Der er også kommet øget fokus på de praktiske og politiske begrænsninger for den forventede vækst.
Kombinationen af panik og tvangssalg kan skabe den næste store investeringsmulighed
Det gennemgående tema i analysen er modsætningen mellem de meget negative kortsigtede markedsforhold og de stadig mere interessante tekniske prisniveauer.
På den ene side er der tydelige tegn på et bredt markedspres.
Hedgefonde har tabt store beløb, vol-control-fonde har reduceret risikoen dramatisk, optionsmarkedet kan forstærke kursfaldene, og den globale nedtur i AI-relaterede investeringer har nu også ramt Taiwan.
Samtidig er der fundamentale spørgsmål om, hvorvidt de enorme planlagte AI-investeringer kan realiseres i det forventede tempo.
På den anden side viser analysen, at investorernes risikoafdækning og mekaniske salg kan have skabt prisbevægelser, der er kraftigere end ændringerne i de underliggende selskabers forretningsmæssige udsigter.
Det er i netop sådanne situationer, at der historisk kan opstå attraktive købsmuligheder.
SOX-indeksets nuværende placering 17 pct. under det 200-dages glidende gennemsnit er derfor særligt interessant.
Hvis det tekniske salgspres fortsætter, kan indekset nærme sig det historiske område på 20-25 pct. under gennemsnittet, som Michael Hartnett fremhæver.
Det vil ikke nødvendigvis betyde, at markedet har nået den endelige bund.
Men det vil betyde, at chipindekset er kommet ind i et område, som siden 1996 flere gange har været forbundet med attraktive investeringsmuligheder.
Her er der en vigtig sondring mellem en teknisk handelsmulighed og en langsigtet fundamental investering.
Det historiske signal siger noget om, hvor usædvanligt kraftigt chipaktierne er blevet solgt ned.
Det siger derimod ikke i sig selv noget om, hvorvidt AI-selskabernes indtjeningsforventninger stadig er realistiske, eller om aktiernes absolutte værdiansættelser er blevet billige.
Fra AI-eufori til en mulig historisk købszone
Den mest interessante konklusion er, at chipsektoren nu befinder sig tæt på et teknisk vendepunkt, hvor historiske erfaringer begynder at tale til fordel for køberne.
Bank of Americas Michael Hartnett peger på et konkret niveau: 20-25 pct. under SOX-indeksets 200-dages glidende gennemsnit.
Med den aktuelle afvigelse på minus 17 pct. er der ikke langt til denne zone.
Samtidig giver den voldsomme markedsuro en mulig forklaring på, hvorfor chipaktierne kan fortsætte med at falde, selv efter at de er blevet væsentligt billigere.
Det skyldes ikke nødvendigvis alene en forværring af AI-selskabernes langsigtede indtjening, men også systematiske investeringsmodellers tvangssalg, hedgefondes reducerede risikoeksponering og optionshandlernes afdækninger.
Det efterlader investorerne med et vanskeligt, men potentielt attraktivt valg.
At købe for tidligt kan betyde yderligere store kurstab, hvis den mekaniske salgsspiral fortsætter.
At vente på, at panikken er fuldstændig overstået, kan omvendt betyde, at en betydelig del af den efterfølgende kursstigning allerede er indtruffet.
Den mulige historiske købsmulighed i SOX handler derfor ikke om, at der allerede er kommet et bekræftet signal om en ny optur. Den handler om, at panikken på chipmarkedet nu er ved at bringe indekset ned i et område, hvor historiske tekniske erfaringer begynder at gøre risikoen for nye kursfald mere interessant at påtage sig.
Pr. mdr.
349 kr.
Få straks adgang til denne artikel og alle andre artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser