H+H’s afgående CEO Jörg Brinkmann indleder 3. kvartalsregnskabet med at erklære kvartalet for finansielt stærkt, og fortæller om fremgang i EBIT-margin og en udvikling i UK og Tyskland, som går efter planen. Her fristes man til at tilføje, at alt jo afhænger af øjnene, som ser. Eller sagt med andre ord: CEO’s erklæring fremhæver meget behændigt enkelte positive forhold i et regnskab med markant flere minusser end plusser.
Lad os starte med det positive: H+H’s EBIT-margin før særlige poster steg i tredje kvartal til 8 pct. mod 7 pct. i samme kvartal i fjor. Dette punkt indgår i CEO Jörg Brinkmanns beretning i kvartalsregnskabet, og fremgangen på 1 procentpoint er naturligvis positivt.
Men et enkelt kvartal er ikke en isoleret ø, og vi skal blot flytte blikket en enkelt kolonne til højre i kvartalsregnskabet for at finde modvægten til den gode nyhed. For årets første tre kvartaler er EBIT-margin før særlige poster nemlig faldet fra 4 pct. til 3 pct.
Selvom EBIT-margin er vigtig, nytter det ikke noget at øge fortjenesten, hvis omsætningen samtidig falder. Og det er præcis, hvad der sker for H+H i øjeblikket. I tredje kvartal er omsætningen således faldet 3,9 pct. i forhold til samme kvartal i fjor, og for hele regnskabsåret er faldet 5,2 pct.
For tredje kvartal isoleret set udligner tilbagegang i omsætning og fremgang i EBIT-margin stort set hinanden, og driftsresultatet (EBIT) går frem med 3 mio. kr. (fra 53 til 56 mio. kr.). Men igen er billedet anderledes, hvis vi ser på hele året, hvor driftsresultatet før særlige poster på dette tidspunkt i fjor var 93 mio. kr., men i år kun er 56 mio. kr. Altså en tilbagegang på 40 pct.
Man kan spørge, om det ikke er en lidt for negativ vinkel at anlægge på et kvartalsregnskab, som faktisk trækker helårsresultatet i den rigtige retning?
Spørgsmålet er relevant, og i den sammenhæng er det på sin plads at bringe CEO Jörg Brinkmanns fremhævelse af udviklingen i Tyskland og UK på banen. Han oplyser, at aktiviteten i de to lande ganske vist er lav, men at man ved omkostningskontrol har formået at beskytte marginerne. I begge lande fungerer iværksatte programmer som planlagt.
Når vi kun tillægger dette begrænset betydning for den aktuelle vurdering af H+H skyldes det forskellen mellem perspektiverne på kort og lang sigt. En lav aktivitet på et eller flere hovedmarkeder ændrer sig ikke på kort sigt, og vi kan efterhånden følge H+H’s negative aktuelle beskrivelse af specielt det britiske marked flere år tilbage. Stort set hver gang ledsaget af store forventninger på lang sigt.
Det er ganske givet rigtigt, men hvornår sker der en afgørende ændring på disse markeder? Det svar giver H+H ikke, og det kan man heller ikke forvente, da ingen sandsynligvis kender det.
Vi ser derfor CEO Jörg Brinkmann gentage modellen med at præsentere store forventninger. Men bare ikke lige nu. I kvartalsregnskabet står der: ”While inflation remains a key challenge, the new Your First Home programme in the UK and the structural need for new housing in our markets give us confidence in the long-term prospects of H+H.” (Vores fremhævelse. red.)
På kort sigt står H+H derimod overfor en negativ organisk vækst i tredje kvartal på 3 pct., og man fastholder helårsforventninger om tilbagegang i omsætningen på 1-4 pct.
Efter indsnævringen af forventningerne til EBIT før særlige poster fra 50-100 mio. kr. til 65-85 mio. kr. forventes driftsresultatet at lande på ca. 75 mio. kr. mod 112 mio. kr. i fjor. Altså en tilbagegang på 33 pct.
H+H uden mulighed for kontrol
Eftersom H+H presses på både top- og bundlinje af internationale strukturelle forhold er man i høj grad uden kontrol over udviklingen. At man i sådan en situation redder situationen delvist ved at optimere omkostningerne og lykkes med prisstigninger i et marked med faldende efterspørgsel er prisværdigt.
Men det ændrer bare ikke ved det overordnede problem, som er H+H’s afhængighed af en efterspørgsel, som bare ikke er tilstede i øjeblikket.
Udover det utilfredsstillende ved fald i både omsætning og indtjening noterer vi et forhold, som taler imod CEO Jörg Brinkmanns opfattelse af tredje kvartal som et stærkt finansielt kvartal. Nemlig selskabets finansielle gearing (Nettorentebærende gæld/EBITDA før særlige poster) som ultimo tredje kvartal var 3,3.
Det var en marginal forbedring fra 3,2 tre måneder tidligere, men en væsentlig forværring i forhold til 2,5 efter tredje kvartal i fjor. I årsregnskabet 2025 oplyses, at ”Currently, our intention is to use free cash flow to reduce our debt and bring the gearing ratio back within our target of 1–2 times net interest-bearing debt to EBITDA, excluding special items.” Denne finansielle målsætning er man mislykkedes med.
Afslutningsvis vil vi nævne et usikkerhedselement, som der ikke kan sættes tal på. CEO Jörg Brinkmann opsagde således sin stilling i slutningen af september, og fratræder i løbet af første kvartal 2027.
Om det er godt, dårligt eller uden betydning for H+H er det umuligt at sige på forhånd. Og netop derfor tilfører det aktien et element af usikkerhed, som investorerne ikke har brug for på nuværende tidspunkt.
Den aktuelle værdisættelse af H+H indeholder stadig en rest af den forventning om en opkøbsgevinst, som selskabets hovedaktionær skabte ved at søge de lokale myndigheder om tilladelse til en overtagelse.
På sigt er det stadig en mulighed, men dels er der ingen garanti for, at det sker, og dels er der ingen tidshorisont for en sådan overtagelse.
Aktuelt er de vanskelige forhold for H+H’s primære markeder af en størrelse, hvor effektivisering og prisstigninger ikke kan blive ved med at kompensere for en vigende efterspørgsel, og det bør veje tungere end en potentiel overtagelse engang i fremtiden.
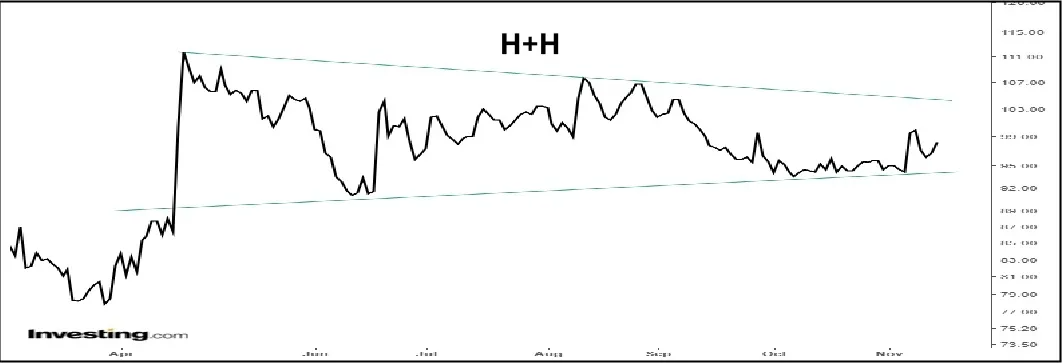
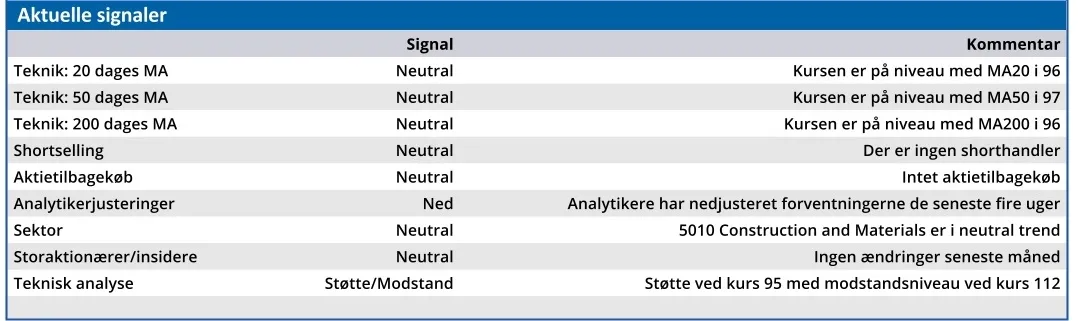
På den baggrund anser vi den aktuelle kurs for at være 10 pct. for høj.
Bruno Japp
Konklusion
Aktuel kurs 97,90
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 89,00
Disclaimer: Læs her om ØU’s aktieanalyser.