Man kan argumentere for, at investeringscasen i Coloplast nu endelig er nulstillet efter flere år med skuffende præstationer, ledelsesvakuum og negative justeringer. Det er ikke sket via en bedre præstation, men i stedet ved at sænke barren. Investorerne synes at foretrække en lavere og realistisk målsætning fremfor en højere målsætning med risiko for skuffelser.
4. kvartalsregnskabet fra Coloplast var på talsiden til den skuffende side, idet man leverede en organisk vækst på 5 pct. mod konsensus på 5,5 pct. Det betød, at der manglede ca. 100 mio. kr. på toplinjen.
Indtjeningsmæssigt var skuffelsen også til at mærke, og her manglede 170 mio. kr. eller ca. to procentpoint på EBIT-marginen pga. Kerecis, valutamodvind og inflation i råvarer og fragt.
Skuffende var justeringerne til de kun et år gamle langsigtede målsætninger også på overfladen. Her går Coloplast fra 7-8 pct. til 5-7 pct. omsætningsvækst i perioden frem til 2029/2030. For den umiddelbart stabile Coloplast-forretning er det en forholdsvis stor ændring fra 8 pct. til 5 pct. i yderpunkterne.
På EBIT-niveau skiftede man fra en vækst-målsætning til en margin-målsætning på ”midt-20 pct. interval”, uden at det blev defineret yderligere.
Den væsentligste forklaring er, at Kerecis’ tilskudssvækkelse på det ambulante marked nu ser mere permanent ud, og derudover er der usikkerhed om prisreformer i flere lande.
Især et skifte hos Medicare i 2028 til en mere udbudspræget tilgang bliver interessant at følge. Coloplast ville ikke dele deres egne forventninger til det mulige prispres herfra offentligt.
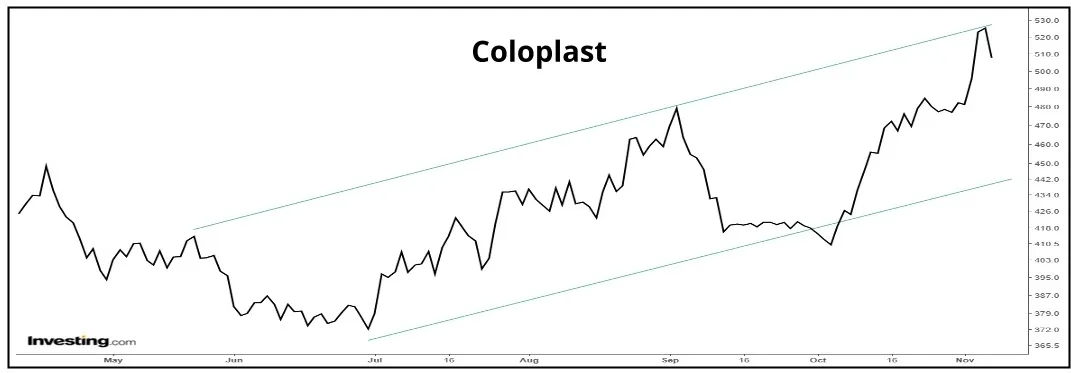
Antageligvis var det alt i alt ikke ligefrem gode nyheder for en aktie, der ovenikøbet var steget 15 pct. til kurs 480 i løbet af oktober. Helt som man nok kunne forvente startede aktien da også dagen med at falde ned til 450.
Ret hurtigt blev faldet imidlertid afløst af et comeback og sidenhen en mere kontinuerlig stigning resten af dagen til kurs 495. De efterfølgende tre handelsdage har aktien handlet stabilt over kurs 500.
Man kunne måske slå det hen som tilfældige udsving, men det dækker over en mere markant begivenhed. Nemlig, at de formentlig mange (og større) investorer, der har stået på sidelinjen gennem ledelsesudskiftninger og gentagne justeringer og skuffelser har ventet på den rette mulighed for at træde ind i aktien igen.
Og hvorfor så det kunne man spørge?
Det ser ud til, at guidancejusteringen på en måde har nulstillet investeringscasen, fordi sandsynligheden for flere negative overraskelser nu er til at overse.
Vi kommer nemlig ikke udenom, at de senere år har været en kedelig oplevelse for Coloplasts aktionærer. Ikke blot fordi kursen er raslet ned (og halveret på lidt over to år), men også pga. ledelsesudskiftningen midt i en strategiopdatering og gentagne præstationer under forventning på vækst og indtjeningsfronten.
Coloplast har tillige søsat et omkostningsprogram ”Funding the journey”, som skal frigøre op mod 500 mio. kr., der skal allokeres til investeringer i andre dele af forretningen.
Coloplast har varslet en sløv start på det nye regnskabsår, som vil være back-end loadet. Allerede fra andet kvartal (dvs. jan-marts) vil effekten fra Kerecis’ modvind næsten være ude af sammenligningstallene, så væksten i den resterende Kerecis forretning vil slå fuldt igennem.
Under ledelsestomrummet, hvor bestyrelsesformanden trådte til som midlertidig CEO, var budskabet tydeligt: Strategien blev lagt af direktion og bestyrelse, og en ny CEO først ville være på plads efterfølgende og derfor ikke få indflydelse på strategien (impact4) men blot skulle eksekvere den.
Ny CEO sætter sit præg på målsætningerne
Efter et halvt års ansættelse har den nye CEO Gavin Wood nu sat sit eget præg på målsætningerne og på den måde også gjort det nemmere for sig selv.
Argumentationen er primært ændringer i eksterne faktorer, og det er principielt også fair nok, for Kerecis’ tilskudsudfordringer og kommende prisreformer i bl.a. USA var ikke kendt tidligere.
Det samlede analytikerbillede er fortsat en klar overvægt af hold-anbefalinger og kun ganske få købs- og salgsanbefalinger. Over de sidste 18 måneder har det billede i grove træk været uændret, men dog med lidt flere ”køb” i starten af perioden, og særligt i år lidt flere salgsanbefalinger.
Kursmålene er justeret ovenpå regnskabet, men billedet er blandet. Kun lige over halvdelen er løft, mens de resterende kursmål er uændret eller sænket.
Splittelsen i analytikerkorpset er altså stort, og måske også en indikation af, at træerne ikke vokser ind i himlen herfra.
Coloplast på vej ud af analytikernes skammekrog
Den vedvarende kursnedtur for Coloplast er måske afblæst, og comebacket har været flot, men der skal tid og positive overraskelser til, hvis aktien skal kravle markant højere. Price/Earnings ligger omkring 20 for det nye regnskabsår, så aktien har bestemt indpriset visse forventninger.
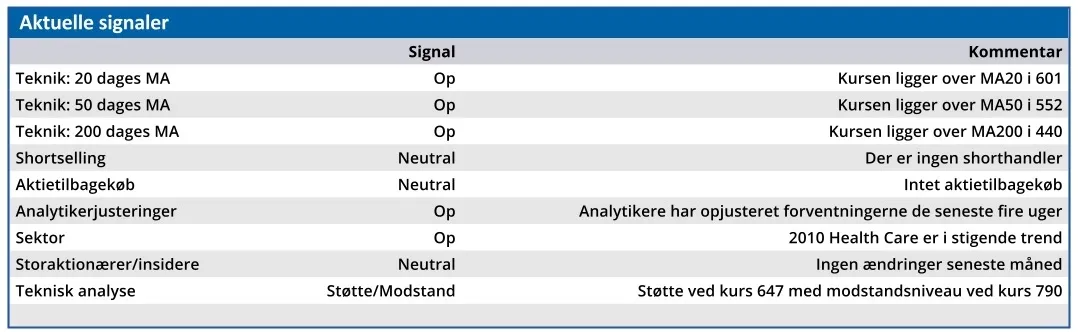
Vi lægger stor vægt på den markante kursreaktion og sætter et lidt optimistisk kursmål på 550, der dog blot afspejler en tilbagevenden til kursen ved indgangen til 2026. Derfra bliver det nok sværere givet Coloplasts forholdsvis høje prissætning og reelt svagere udsigter givet de sænkede ambitioner. Med andre ord er aktien godt på vej ud af skammekrogen, men derfra er vejen lang til at blive direkte populær igen.
Steen Albrechtsen
SA og/eller nærtstående ejer aktier i Coloplast
Konklusion
Aktuel kurs 508,20
Kortsigtet anbefaling (< 3 mdr) Hold
Langsigtet kursmål (12 mdr) 550,00
Disclaimer: Læs her om ØU’s aktieanalyser.