Schouws finansielle ambitioner frem mod 2030 ligger indenfor de eksisterende rammer, og de lægger i grove træk op til en fortsættelse af de senere års udvikling med en organisk vækst på 5-7 pct. drevet af volumen. På det strategiske plan giver man sig selv stor fleksibilitet i forhold til opkøb, frasalg og investeringer, og reelt har man allerede indfriet porteføljedelen af 2030-ambitionerne med de nyeste opkøb og børsnoteringen af BioMar.
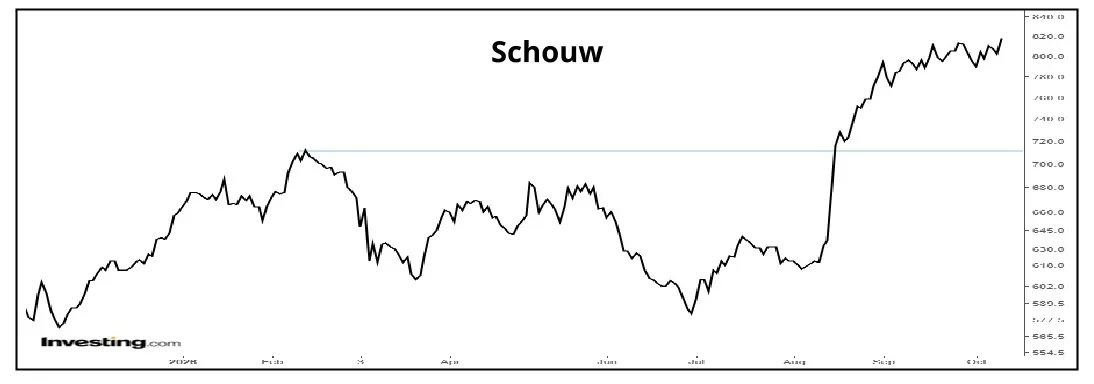
Efter en lettere hensygnende tilværelse er der i den grad kommet gang i Schouw & Co’s aktie.
Det er lettere overraskende, at det først kommer flere måneder efter den selvstændige børsnotering af BioMar i juni, som måske ikke helt blev den kickstarter, som vi (og måske andre) havde forventet.
Opjusteringen ved 2. kvartalsregnskabet i august er en tidsmæssigt bedre delvis forklaring, mens tilkøbet af et nyt platformsselskab strategisk kan have øget interessen en smule.
Med en omsætning på 1 mia. kr. og udsigt til 1,7-2,0 mia. kr. i 2030 er Schouw en solid vækstcase med en høj EBITDA-margin på 15-17 pct. (over Schouws gruppeniveau).
Expand2030 strategi
Schouw fremlagde i denne uge sin Expand2030 strategi på en kapitalmarkedsdag og på det finansielle område bliver der lagt op til en omsætningsvækst i niveauet 5-7 pct. p.a. frem til 2030.
I historisk lys er det en smule til den høje side, også når BioMar indgår fuldt konsolideret i det tal.
På EBITDA-siden lægges der op til en organisk fremgang fra årets forventning på 3,25 mia. kr. i midtpunktet (3,15-3,35 mia. kr.) til mindst 4,5 mia. kr. i 2030.
Heraf står BioMar for lidt under halvdelen qua sin årlige 8-10 pct. EBIT-vækst, mens nytilkøbte Spectre vil bidrage med et mindre trecifret millionbeløb. Rundt regnet halvdelen kommer fra den eksisterende forretning.
Et tydeligt budskab var, at ejerskabet af 74 pct. BioMar bliver der næppe pillet ved, medmindre en ekstraordinært stor og interessant opkøbsmulighed skulle dukke op. Med 5,6 mia. kr. i kassen i moderselskabet og en gearing under målsætningen på 1,0-2,5x EBITDA har man godt spillerum til at investere i de kommende år, ligesom man også er begyndt at tilbagekøb egne aktier.
Bolt-on opkøb synes at være den mest oplagte vej, for der ligger med egne ord ikke store capex-investeringer (udvidelser, ikke løbende ”vedligholdelse”) lige rundt om hjørnet i perioden frem til 2030.
Med det nylige køb af outdoor-beklædningsproducenten Spectre for 0,9 mia. kr. har man principielt opfyldt den strategiske 2030-målsætning på platformssiden, hvor man har dristet sig til en målsætning om 1-2 nye platforme.
Man har også en målsætning om 1-2 strukturelle ændringer, hvilket primært forstås som et helt eller delvist frasalg eller fusion af en af porteføljeplatformene. I det regnskab tæller børsnoteringen af BioMar med, så her har man principielt allerede indfriet målsætningen.
Schouws kapitalallokering viser en købmandsorienteret tilgang, forstået på den måde, at man såvidt muligt ikke sætter alt for rigide rammer.
Det bliver muligt, fordi man har en lang track record og nyder en god tillid fra investorerne i forhold til at lave værdiskabelse, og historisk har Schouw sjældent gjort noget overilet.
Konglomeratrabat på 15-20 pct.
Schouw lavede en ”illustrativ” opgørelse af koncernens netto aktivværdi (NAV), hvor BioMar-aktieposten sættes til markedsværdi omkring 9-9,5 mia. kr.
Hertil lægges værdien af de øvrige forretninger som ved en EV/EBITDA-multiple på 8x når op på ca. 7,5 mia. kr. efter fratræk af den nettorentebærende gæld på 4,9 mia. kr. Sluttelig tilføjes kassebeholdningen i moderskabet på 5,6 mia. kr., og det samlede resultat bliver omkring 22 mia. kr.
Sætter man NAV i forhold til den aktuelle markedsværdi på 18,2 mia. kr. er der ikke langt til at konkludere, at der ligger en konglomeratrabat på 15-20 pct. i aktien. Det er fuldt på linje med historiske tal, så det vil være fair at sige, at Schouw ikke længere er ”billig” ud fra en konglomerattankegang.
Uden at være pessimistisk er det nærliggende i det historiske lys at forvente, at Schouw indenfor de næste par år vil kunne købes billigere end i dag.
Konsensusforventningen til Schouws EBITDA i år ligger i øvrigt på 3,38 mia. kr., dvs. helt i toppen af Schouws opjusterede interval på 3,15-3,35 mia. kr., så der er skruet op for forventningerne på det seneste. Price/Earnings for 2027 ligger lige over 12 efter en 20 pct. fremgang på bundlinjen til 1,5 mia. kr.
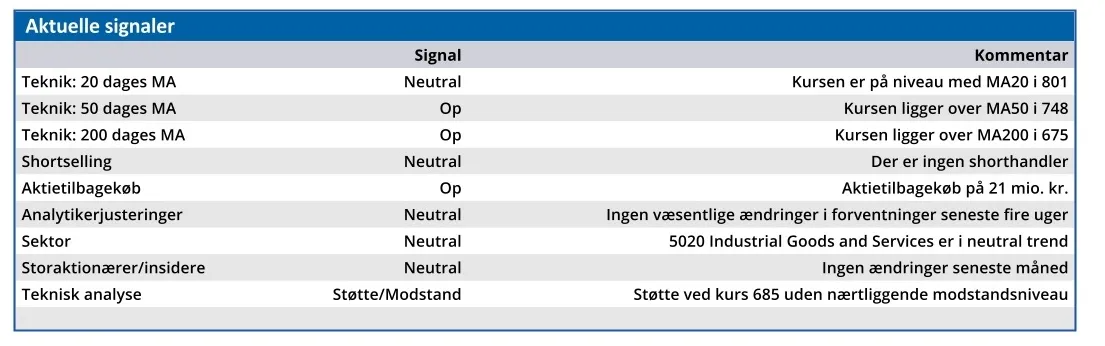
Aktien synes at have et godt momentum i øjeblikket, og selvom konglomeratrabatten er indsnævret betydeligt, kan aktien sagtens blive drevet højere.
I øjeblikket synes investorerne at have glemt lidt af den tålmodighed, der også kræves for Schouw-investorerne med en langsigtet tilgang ligesom selskabet.
Tradition for stort fald fra kurstop
Aktien har historisk haft en tendens til at falde forholdsvis meget tilbage, når kursen først har toppet. Eksempelvis er det først via den seneste stigning fra starten af august, at aktiekursen er løftet op over den seneste kurstop fra 2017 (!) lige over 700.
Alt taget i betragtning synes aktien langt om længe at have noget det, man godt kan kalde et fair niveau.
Det kan sagtens føre til 10 pct. højere kurs, men grundlæggende er de ”nemme procenter” nu taget i Schouw-aktien.
Udviklingen i BioMar og prissætningen af denne har naturligvis også en mere direkte betydning fremadrettet. Vi sætter derfor et kursmål på 800, som reflekterer den mere fair prissætning på kort sigt.
Steen Albrechtsen
Konklusion
Aktuel kurs 815,00
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 800,00
Disclaimer: Læs her om ØU’s aktieanalyser.