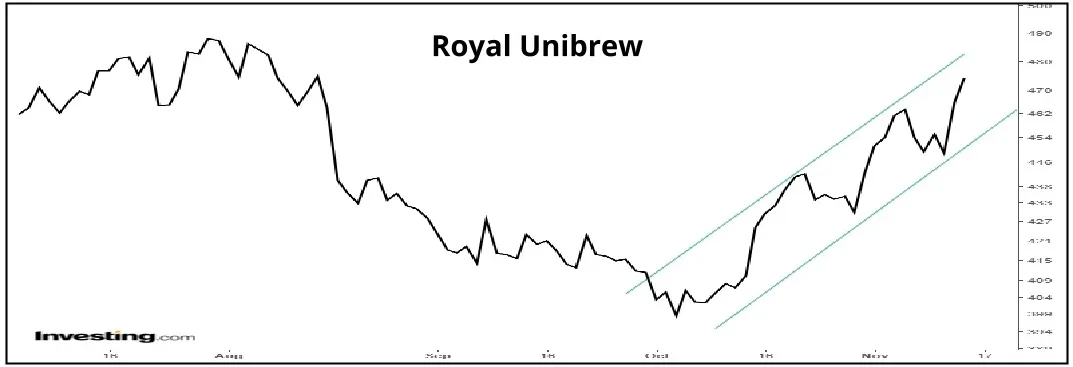
Selvom 3. kvartalsregnskabet indeholdt en nedpræcisering af EBIT-væksten drevet af tre faktorer, så indikerer kursstigningen efterfølgende, at Unibrew bør kunne løse de aktuelle udfordringer. Under overfladen fortsætter arbejdet med en ”post-Pepsi”-plan for 2029 og frem, og det kommende exit ses allerede nu tydeligt i Unibrews prioriteringer og fornuftige tøven på kapacitetsområdet.
Unibrews kvartalsopdatering viste en organisk vækst på 1 pct. i kvartalet og 4 pct., hvis man korrigerer for exit’et fra lavmarginforretningerne, hvilket var en lille smule bedre end ventet. For årets første tre kvartaler var væksten også 4 pct. med samme korrektion.
Mest interessant var EBIT-justeringen fra 6-10 pct. vækst til 6-8 pct. vækst, som målt på midtpunktet reelt er en lille nedjustering fra 8 pct. til 7 pct. vækst. Den var primært drevet af tre faktorer: Svagt Finland, produktionsproblemer i BeNeLux og inflation i inputomkostningerne.
1) I Finland var vejret dårligt i tredje kvartal, hvilket sammen med et generelt performanceefterslæb i forretningen indenfor særligt nogle af de nyere typer af drikkevarer, medførte en lille tilbagegang i både volumen og omsætning i tredje kvartal.
Det finske marked som helhed gik 5 pct. tilbage i kvartalet, hvilket vidner om hvor svært det finske marked har været. For helåret er udviklingen mere eller mindre flad for Unibrew.
Den finske direktør stoppede i oktober, og man har hentet en direktør ind fra Baltikum. Det er tydeligt, at Unibrews danske ledelse vil have mere fart på ”genopretningen” af hullerne i den finske forretning, hvor man selv siger at mangle tilbud i mellemprissegmentet, som er blevet vigtigere i kraft af den svage finske forbrugertillid.
2) I BeNeLux har der været problemer med en ny dåsetappelinje, som ikke fungerer optimalt endnu. Det kostede på omsætningen i højsæsonen fordi man ikke kunne levere nok og ej heller som lovet. Der er dog nu fremskridt at spore på ugentlig basis.
Unibrew har efter udsagn en lignende tappelinje i Italien med dobbelt stå stort output, så man er ganske fortrøstningsfulde i troen på, at det er et midlertidigt problem, der er ved at blive løst.
Nu er vi udenfor højsæsonen, så man oplever derfor ikke leveringsproblemer og dermed heller ikke tabt omsætning.
3) En tredje udfordring er stigende inputomkostninger. På telefonkonferencen blev der spurgt ind til et estimat fra en investeringsbank om 8-12 pct. stigning i råvarer, materialer etc. hen over perioden 2026 og 2027.
Unibrews ledelse bragte selv estimatet på banen som værende en god rettesnor på tværs af bryggerisektoren, hvilket betyder, at alle aktører vil være nødt til snart at justere priserne for at kompensere.
Ledelsen er ganske fortrøstningsfuld med henblik på at gennemføre prisjusteringer og effektiviseringer over de kommende kvartaler, som skal sikre indtjeningsvæksten i tråd med de langsigtede ambitioner. Også i 2027, hvor omkostningsinflationen fik stor fokus.
Ledelsen fastholdt det lidt løse ikke-svar om, at man ikke ser problemer med at indfri målsætningen om 6-8 pct. EBIT-vækst, baseret på 4 pct. underliggende omsætningsvækst.
Post-Pepsi plan stadig work in progress
Det største spørgsmål i Unibrew-investeringscasen lige nu er fortsat, hvordan verden ser ud i 2029, hvor den hidtidige Pepsi-forretning overgår til Carlsberg. Nye partnerskabssonderinger er begyndt, men en egentligt klar plan ligger fortsat ude i fremtiden.
Interessant i forhold 2029-planen var også, at Unibrew nu holder igen med store kapacitetsinvesteringer, selvom man oplever flaskehalse enkelte steder.
Det er en snusfornuftig tøven, så man ikke risikerer at stå med alt for stor uudnyttet kapacitet, når Pepsi-produkterne forsvinder.
I stedet for kapacitetsinvesteringer flytter man produktionen til andre bryggerier, hvilket er en smule dyrere, men klogere og mere fleksibelt, så længe der ikke er overblik over 2029.
Unibrew er i gang med en større ”omprioritering” af ressourceforbrug og marketinginvesteringer. Meget diplomatisk er formuleringen, at man går fra at have overinvesteret (og overprioriteret) i Pepsi-partnerskabet til nu at gennemgå alle områder i koncernen, så man prioriterer rigtigt.
I praksis vil det betyde, at man opprioriterer egne varemærker og brands så meget som overhovedet muligt, så man har en stærk portefølje i 2029.
Uændret case, men kursmål tæt på indfrielse
Investorerne vil formentlig se en post-Pepsi plan, førend man igen vil købe sig fuldt ind i casen.
Det mener vi er en undervurdering af selskabets og ledelsens gode historik og købmandsskab. Vi er ganske fortrøstningsfulde med henblik på, at man finder en eller flere løsninger, der får fyldt hullet helt eller delvist ud.
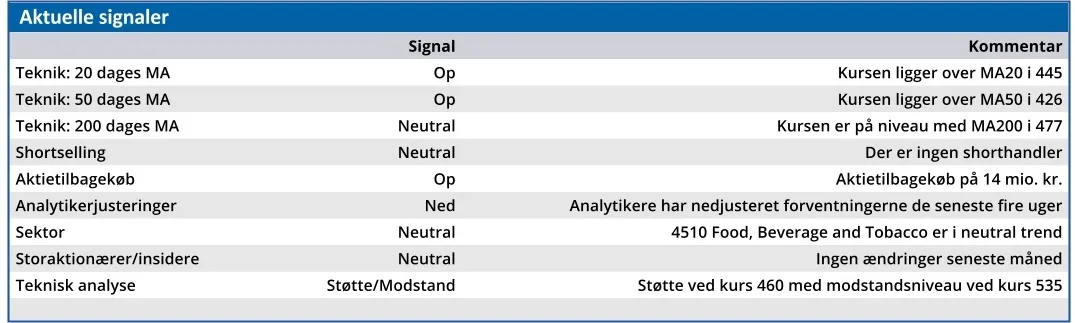
Aktien synes i hvert fald interessant på længere sigt. Vort kursmål på 480 er nu tæt på at være indfriet, og det er p.t. kun nok til en Hold-anbefaling fremadrettet. De stigende inputomkostninger udgør en risiko, som man ikke må negligere fuldstændig. Ikke mindst hvis det bliver et tema i investorernes syn på aktien. Vi fastholder derfor kursmålet.
Med lidt tålmodighed kan aktien måske blive købsværdig igen tættere på kurs 400. Den har helt sikkert også nogle defensive kvaliteter, der kan tænkes at blive vigtigere for investorerne fremover. Earnings Per Share-estimatet for 2027 ligger omkring 37 kr. per aktie, hvilket giver en aktuel Price/Earnings omkring 13.
Koblet med en fortsat stærk dedikation til at sende kapital retur til aktionærerne, synes det bestemt ikke dyrt.
Steen Albrechtsen
SA og/eller nærtstående ejer aktier i Unibrew
Konklusion
Aktuel kurs 479,00
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 480,00
Disclaimer: Læs her om ØU’s aktieanalyser.