

Egetis har leveret den afgørende milepæl med amerikansk godkendelse af Emcitate og har samtidig fået en værdifuld Priority Review Voucher. Den regulatoriske risiko er dermed faldet markant, og i næste fase bliver amerikansk patientkonvertering og reimbursement afgørende foruden det europæiske salg og omkostningsdisciplin. Nu bliver den afgørende test, om den amerikanske lancering og den fortsatte europæiske udrulning kan skabe den vækst og indtjening, som kan retfærdiggøre en højere aktiekurs, for den hidtidige omsætning fra primært Europa på 30 mio. SEK i 1. halvår er ikke imponerende.
Den vigtigste udvikling for Egetis i år er naturligvis, at Emcitate (tiratricol) nu er godkendt i USA som den første behandling af perifer thyreotoksikose hos voksne og børn med MCT8-mangel. Dermed er en regulatorisk risiko, der i flere år har domineret Egetis-casen, i praksis fjernet. FDA selv beskriver Emcitate som den første behandling af MCT8-mangel, og godkendelsen hviler bl.a. på ReTRIACt, Triac-studierne, Erasmus Medical Centers kohorte- og overlevelsesdata samt det amerikanske Expanded Access Program.
Erasmus’ kohortestudie fulgte 67 patienter med MCT8-mangel behandlet med tiratricol i op til seks år og dokumenterede vedvarende reduktion af forhøjede T3-niveauer samt forbedringer i blandt andet vægt og hjerte-kar-relaterede symptomer. Et separat internationalt overlevelsesstudie sammenlignede behandlede og ubehandlede patienter og viste, at behandling med tiratricol var forbundet med cirka tre gange lavere dødelighedsrisiko. Det amerikanske Expanded Access Program gav patienter adgang til behandlingen før FDA-godkendelsen og har bidraget med yderligere kliniske erfaringer og sikkerhedsdata.
FDA-godkendelsen omfatter behandling af perifer thyreotoksikose hos børn og voksne med MCT8-mangel. Godkendelsen omfatter dermed de skadelige virkninger af forhøjede stofskiftehormonniveauer i kroppens organer, men ikke de neurologiske udviklingsforstyrrelser, som også kendetegner sygdommen. Denne indskrænkning i label er vigtig at have i baghovedet i værdiansættelsen, fordi MCT8-mangel både medfører svær neurologisk påvirkning og systemiske konsekvenser af de forhøjede T3-niveauer.
Omvendt bør godkendelsen i sig selv ikke undervurderes. Ved årets start havde Egetis kun positive ReTRIACt-data og en regulatorisk vej frem mod en NDA. Siden blev ansøgningen færdiggjort, accepteret med Priority Review og til sidst godkendt uden behov for et Advisory Committee-møde. Emcitate er derfor gået fra et sent klinisk aktiv til et godkendt lægemiddel på verdens største kommercielle lægemiddelmarked: USA.
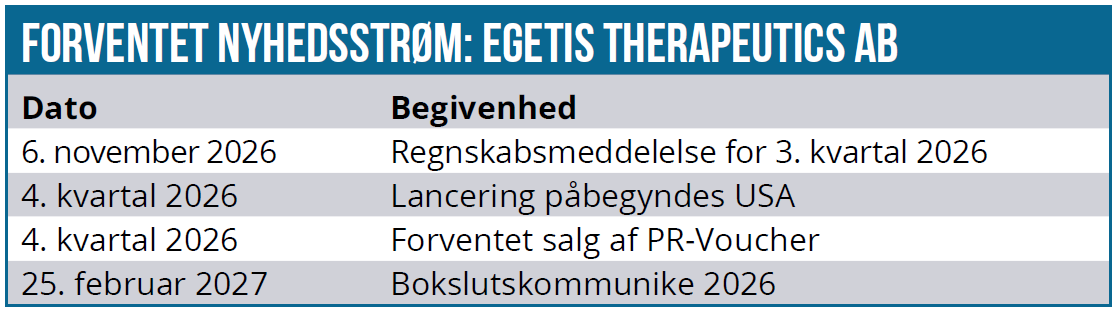
FDA-godkendelsen udløste også en Priority Review Voucher (PRV), som Egetis agter at sælge i 4. kvartal. Tilsvarende vouchers er senest handlet til 180–220 mio. USD, men Egetis skal ifølge aftalen fra det oprindelige køb af Rare Thyroid Therapeutics aflevere 50 % af nettoprovenuet fra et salg som en earn-out. Den økonomiske værdi for Egetis er derfor snarere omkring 90–110 mio. USD før eventuelle salgsomkostninger, men det bør være nok til at sikre finansieringen frem til cash break-even. I SEK svarer det i runde tal til 1 mia. afhængig af salgsprisen.
USA bliver den virkelige kommercielle test
Det mest interessante var næsten ikke selve godkendelsen, men prisen. Egetis har fastsat en amerikansk WAC-pris på omkring 950.000 USD pr. patient pr. år, beregnet ud fra den gennemsnitlige dosis i Triac Trial I. Egetis har samtidig lanceret patientstøtteprogrammet RareLink og indgået samarbejde med det specialiserede apotek PANTHERx Rare, som skal hjælpe patienterne med forsikringsgodkendelser, adgang til behandling og levering af Emcitate. Kommerciel produktlevering ventes omkring otte til ti uger efter godkendelsen, og dermed vil den amerikanske omsætning være ganske begrænset i år.
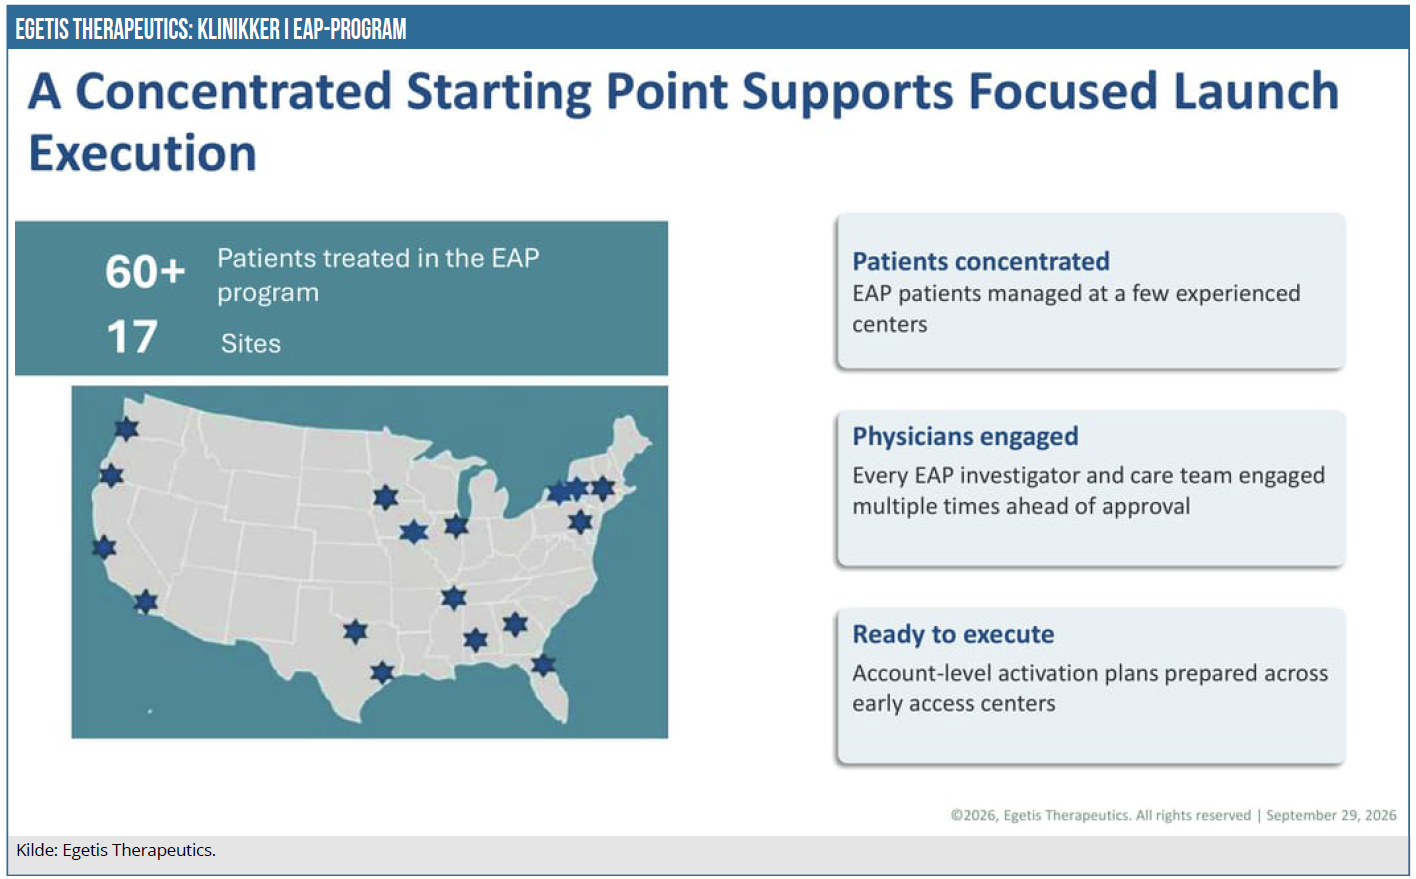
Den praktiske infrastruktur for den amerikanske lancering er således etableret, men det afgørende bliver, hvor hurtigt patienterne i EAP-programmet kan omsættes til betalende behandlinger. EAP-programmet har ca. 60 deltagere, og Egetis indikerer selv en konverteringstid på 6-12 mdr. på linje med erfaringerne fra andre rare disease lanceringer.
Indenfor sjældne sygdomme kan det tit være et problem at finde alle de patienter, der reelt lider af en given sygdom. Det er indtil videre også en udfordring for Egetis, der lige nu har fundet/identificeret over 100 patienter i USA med MCT8-mangel. Med den givne prævalens bør der være op mod 1.000 patienter i USA, så det bør være muligt at finde flere end de 100+.
Prisen er en officiel listepris, og det er derfor ikke nødvendigvis 950.000 USD per patient, der lander hos Egetis. Medicaid-rabatter, payer mix, andre rabatter og patientstøtte bliver afgørende for at nå frem til det, vi kan kalde nettopris. Et niveau omkring 600.000–700.000 USD i effektiv årlig nettopris ser vi som et udmærket arbejdsestimat for de årlige indtægter til Egetis per patient i USA.
I et forsigtigt scenarie vil 70–90 amerikanske helårspatientækvivalenter til en gennemsnitlig nettopris i niveauet 600.000–650.000 USD kunne generere omkring 400–550 mio. SEK i omsætning fra USA, hvilket formentlig kan gøre selskabet selvfinansierende. Ved kun 40–60 patientækvivalenter lander det amerikanske salg snarere omkring 220–350 mio. SEK.
Europa går fremad, men langsomt
Europa har udviklet sig i den rigtige retning, men uden den acceleration som en meget optimistisk værdiansættelse kræver. Tyskland er fortsat hovedmarkedet og største bidragyder til omsætningen, men den europæiske omsætning nåede alligevel kun 17,4 mio. SEK i 2. kvartal 2026.
Den tyske AMNOG-proces blev afsluttet i 2. kvartal, og den aftalte reimbursement-pris trådte i kraft senere på sommeren. Prisen er ikke officiel, men Egetis har selv indikeret en årlig behandlingsomkostning liger under 200.000 EUR.
Frankrig er den største skuffelse. Den oprindelige reimbursement-ansøgning blev afvist, blandt andet fordi myndighederne efterspurgte randomiserede data. ReTRIACt skulle afhjælpe dette, men ved halvåret arbejdede Egetis fortsat på at styrke ansøgningen (”dossieret”) med de kommende peer-reviewede overlevelsesdata.
Italien er også fortsat i reimbursement-processen, mens Spanien nu har fået indsendt et nationalt pris- og reimbursement-dossier.
Principielt er det fremgang, men det er ikke nogen hurtig monetisering af den europæiske godkendelse, der kom i februar 2025. Til gengæld har Egetis fået en bredere distributionsstruktur uden at selv opbygge salgsorganisationer i alle små markeder.
Det europæiske billede er derfor blandet: infrastrukturen og patientadgangen bliver bedre, men salgskurven viser også, hvor langsomt et ultra-rare lægemiddel kan skaleres, selv efter godkendelse. Særligt på det komplekse europæiske marked, hvor godkendelsen næsten er det mindre problem ift. re-imbursement-aftaler og prisgodkendelser hos de enkelte lande.
Omkostningerne vokser hurtigere end salget
I 1. kvartal 2026 steg omsætningen kun til 13,4 mio. SEK fra 12,7 mio. SEK året før, mens nettoresultatet blev forværret til minus 94,5 mio. SEK. I 2. kvartal steg omsætningen mere tilfredsstillende til 17,4 mio. SEK, svarende til 23 % vækst i konstante valutaer, men kvartalets nettoresultat blev forværret til -108,9 mio. SEK.
Første halvår sluttede dermed med en samlet omsætning på 30,7 mio. SEK og et nettoresultat på -203,4 mio. SEK. Det underliggende billede er dog lidt bedre end den rapporterede bruttomargin antyder. I 2. kvartal blev vareforbruget belastet af 10,1 mio. SEK i ikke-kontant afskrivning på aktiveret udvikling. Korrigeret herfor var bruttomarginen omkring 79 %. Den markant højere salgspris i USA medfører derfor en ganske høj bruttomargin i USA, hvor hver eneste nye betalende patient principielt kan være afgørende for bundlinjen.
Aktuelt ligger det faste omkostningsniveau i Egetis i grove træk på 100 mio. SEK i kvartalet, nogenlunde ligeligt fordelt mellem R&D, Salg & marketing og Administration. Et annualiseret cash-baseret omkostningsniveau omkring 400-500 mio. SEK er derfor ikke et urimeligt arbejdsestimat under den amerikanske lancering. Muligvis også lidt højere, ligesom vi heller ikke må glemme eventuelle omkostninger til et pivotalt RTH-Beta studie i 2027.
Et provenu på i bedste fald omkring 100 mio. USD fra salget af voucheren vil således isoleret kunne holde forlænge Egetis’ runway med 2 år og bør dermed være nok til at bringe selskabet frem til break-even, hvis man samtidig formår at konvertere EAP-patienterne i løbet af 2027 og derigennem løfte omsætningen med de par hundrede millioner, der i den grad kan forlænge runway.
Efter en overtegnet rettet emission på 350 mio. SEK til 5,25 SEK pr. aktie tidligere i år lå der 378 mio. SEK i kassen ved 1. halvårs afslutning.
PRV’en forklarer konsensus
Konsensusestimater viser en forventning om 537,6 mio. SEK i 2026-omsætning og hele 548,1 mio. SEK i EBITDA, efterfulgt af 510,5 mio. SEK i omsætning og negativ EBITDA på 6 mio. SEK i 2027. At EBITDA i år ligger højere end selve omsætningen, mens selskabet samtidig bruger omkring 400 mio. SEK årligt, er en tydelig indikation på, at den forventede engangsindtægt fra salget af PRV’en påvirker de samlede regnskabstal betydeligt i 2026. Først i 2027 bliver regnskabstallene for alvor interessante at følge og mere retvisende for lønsomheden.
For 2027 er konsensus lige nu en omsætning på 510,5 mio. SEK og et omtrentligt nul-resultat på EBITDA-niveau. Ved et svagt amerikansk launchforløb kan f.eks. 300–400 mio. SEK i samlet omsætning fortsat give et betydeligt EBITDA-underskud.
I 2028 viser konsensus sorte tal på bundlinjen ved en omsætning på 880 mio. SEK og et EBITDA-resultat på 283 mio. SEK.
RTH-beta er den interessante option efter MCT8
RTH-beta (RTHβ), udgør en potentielt undervurderet langsigtet vækstmulighed for Egetis. RTH-beta er en sjælden arvelig sygdom, hvor kroppens væv har nedsat følsomhed over for skjoldbruskkirtelhormoner på grund af en mutation i THRB-genet. En klinisk publikation viste, at tiratricol reducerede de hyperthyreoide symptomer, cirkulerende thyroideahormoner og basal metabolisk rate hos patienter med ”resistance to Thyroid Hormone Beta”, og behandlingen blev rapporteret som veltolereret. Egetis har valgt RTH-beta som næste indikation for tiratricol.
Det er interessant, fordi Egetis estimerer forekomsten til omkring én pr. 20.000–40.000 fødsler, altså potentielt en 2x-3x så stor patientpopulation end MCT8-mangel, og der findes aktuelt ingen godkendt behandling. Investeringsmæssigt er RTH-beta ikke noget, der endnu bør få stor værdi i aktiekursen. Udviklingsplanen er fortsat under færdiggørelse, og der skal både etableres en regulatorisk vej og genereres yderligere klinisk dokumentation. Eneste guidance fra Egetis lige nu er opstart af et pivotalt studie i 2027.
IP-positionen er derimod blevet mærkbart stærkere. Det amerikanske patentkontor har udstedt et nyt kompositionspatent omkring tiratricol-behandling af MCT8-mangel som Egetis forventer kan optages i FDA’s Orange Book – det officielle amerikanske register over lægemidler og tilknyttede patenter. Patentet løber frem til 2045 og kan dermed styrke selskabets langsigtede beskyttelse mod generisk konkurrence på det amerikanske marked.
Aktien har allerede taget forskud på succesen
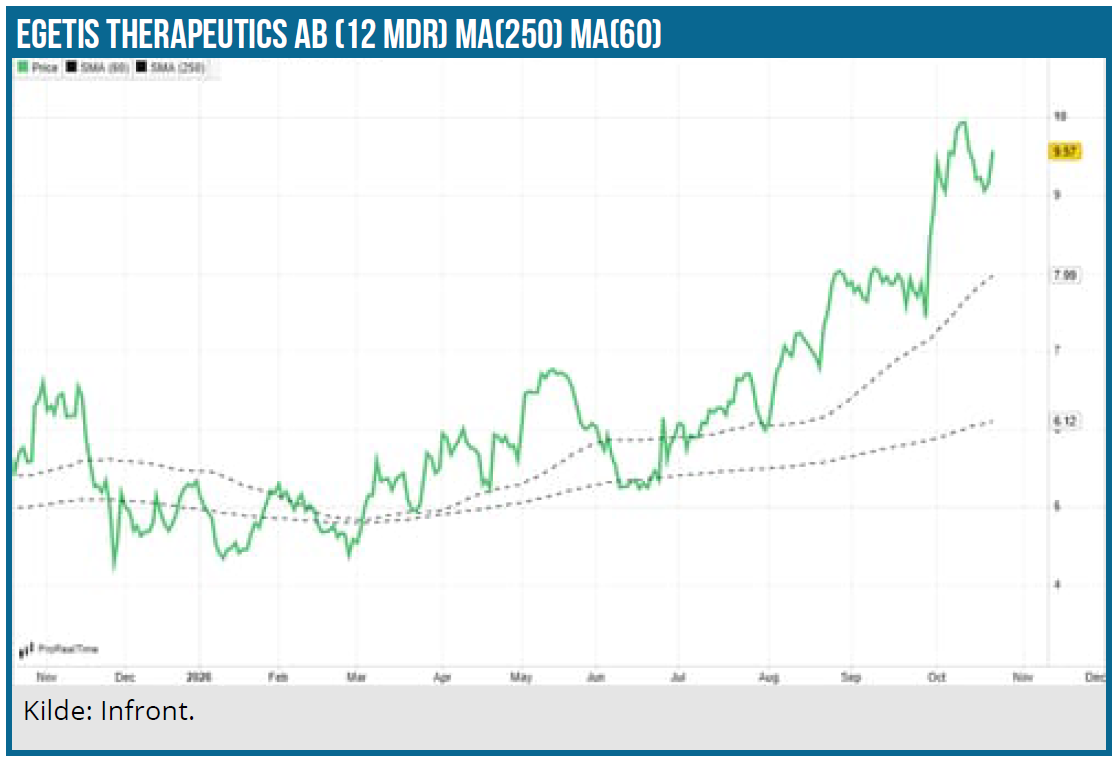
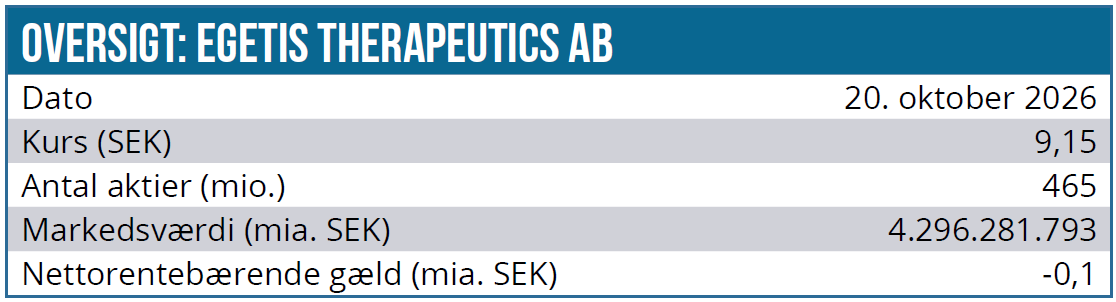
Aktien er steget fra lidt over 5 SEK omkring årsskiftet til nu omkring 9 SEK og har dermed været blandt årets stærkere nordiske life science-aktier. Selve FDA-beskeden udløste en stigning på omkring 13 % til godt 8,4 SEK, hvorefter aktien fortsatte højere. Reaktionen understreger, at godkendelsen var vigtig, men også at markedet allerede havde indregnet en forholdsvis høj sandsynlighed for et positivt udfald.
Ved en aktiekurs omkring 9 SEK og knap 465 mio. udestående ordinære aktier er markedsværdien lige over 4 mia. SEK. Det er ikke billigt i forhold til den nuværende omsætning, men heller ikke urimeligt, når værdien af PRV’en, den amerikanske godkendelse, patentbeskyttelsen frem til 2045 og de potentielt høje produktmarginer medregnes.
Konsensus viser allerede et 3-cifret million-overskud i 2028, svarende til en P/E under 20, hvis aktiekursen ikke ændrer sig.
Kommerciel eksekvering skal løfte kursen videre
Den fundamentale investeringscase er klart forbedret. Egetis har leveret på den vanskeligste regulatoriske milepæl, PRV-salget kan reducere finansieringsrisikoen betydeligt, og den langsigtede patentposition er styrket. Et realistisk kursmål på 12–24 måneders sigt vurderes til 13 SEK.
Efter FDA-godkendelsen er aktiens vigtigste spørgsmål ikke længere regulatorisk. Det er, hvor mange patienter Egetis faktisk kan identificere og få betaling for og om indtjeningen dermed kan retfærdiggøre den milliardværdi, markedet allerede tillægger selskabet.
Kurs på analysedato: 9,15 SEK
Kursmål: 13,00 SEK
Analysedato: 20. oktober 2026
Andrea Backlund
Disclaimer: Læs her om ØU’s aktieanalyser.