AddLife har leveret et stærkere halvår, end den relativt beskedne omsætningsvækst umiddelbart antyder. Den organiske vækst er fortsat moderat, men indtjeningen udvikler sig bedre, for marginen er løftet i både Labtech og Medtech. Efter flere års fokus på gældsreduktion er selskabet igen begyndt at bruge balancen aktivt til opkøb. Investeringscasen er operationelt stærkere, men også mindre oplagt fra et værdiansættelsesperspektiv, fordi markedet igen ved kurs 160 SEK betaler en betydelig præmie for AddLifes kvalitet og tillid til at den fremtidige opkøbsevne og -lyst ikke forstyrrer indtjeningen.
1. kvartal 2026 var ikke imponerende på toplinjen, for omsætningen faldt 2 % til 2.645 mio. SEK, mens EBITA faldt 3 % til 332 mio. SEK, men marginen blev dog fastholdt på et højt niveau på 12,5 %. Den rapporterede udvikling så svagere ud pga. frasalget af den britiske endoskopiforretning i slutningen af 2025. Underliggende voksede omsætningen således organisk med 3 %, mens valuta trak hele 4 % ned.
Det ændrede sig tydeligt i 2. kvartal, hvor omsætningen steg 6 % til 2.721 mio. SEK. Den organiske vækst nåede 4 %, mens opkøb bidrog med yderligere 3 %. EBITA steg 11 % til 342 mio. SEK, og EBITA-marginen blev løftet fra 11,9 % til 12,6 %. Resultatet efter skat steg 30 % til 130 mio. SEK, hvilket viser, at AddLife i øjeblikket skaber mere resultatvækst end omsætningsvækst.
For første halvår samlet nåede omsætningen 5.366 mio. SEK, svarende til 2 % rapporteret vækst. EBITA steg 4 % i absolutte termer, og marginen løftedes til 12,6 % fra 12,3 %. Nettoresultatet steg 17 % til 258 mio. SEK.
Væksttallene kan ikke i sig selv retfærdiggøre en høj Life Science-multipel for AddLife. Det interessante er snarere, at AddLife gradvist forbedrer kvaliteten af indtjeningen gennem højere bruttomarginer, et bedre produktmix og operationelle forbedringer i datterselskaberne.
Labtech trækker indtjeningen
Labtech har været den stærkeste division i år. Omsætningen steg i 2. kvartal 7 % til 1.057 mio. SEK, og væksten var nogenlunde ligeligt fordelt mellem organisk og tilkøbt. EBITA steg 16 % til 142 mio. SEK, hvilket løftede marginen fra 12,4 % til 13,4 %.
For halvåret steg omsætningen kun 3 % til 2.042 mio. SEK, men EBITA steg hele 12 % og marginen blev dermed forbedret fra 12,2 % til 13,3 %. Resultatvæksten er næsten fire gange højere end omsætningsvæksten, hvilket viser reel operationel gearing og ikke kun vækst fra nye virksomheder.
Den positive udvikling er drevet af flere faktorer. Tidligere vundne udbud bidrager fortsat, men også nye kontrakter er kommet til, og efterspørgslen fra forskningsmarkedet er begyndt at forbedres efter en længere periode med usikker finansiering.
Endelig stiger investeringerne i diagnostik og forskningsinfrastruktur i blandt andet Polen, Ungarn, Rumænien og Tjekkiet. Det giver Labtech en interessant kombination af relativt defensiv diagnostik og en mere vækstorienteret forskningsaktivitet.
Genomics giver en interessant Life Science-vinkel
En særlig interessant del af Labtech er AddLifes position inden for genomics, gene sequencing og relaterede teknologier. Det giver eksponering mod udviklingen inden for precision medicine, biomarkører og mere avanceret diagnostik.
AddLife skal dog ikke af den grund værdiansættes som et genomics- eller biotech-selskab. Men hvis AddLife kan tage markedsandele i et marked med tocifret strukturel vækst, kan denne del af Labtech gradvist få større betydning. Det passer samtidig godt sammen med koncernens strategi om at flytte produktporteføljen over mod mere avancerede produkter, hvor kundernes behov for teknisk ekspertise, og service gør konkurrencen mindre prisorienteret.
Medtech er tilbage, normalisering ikke færdig
Medtech havde en mere ujævn begyndelse på året. 1. kvartal blev påvirket af den tidligere frasolgte britiske endoskopiforretning, svagere salg af kapitaludstyr i Storbritannien og lægestrejker i Spanien. I 2. kvartal blev situationen forbedret mærkbart med en organisk vækst omkring 5 % og et løft af marginen. Salget udviklede sig godt i Norden, især inden for avancerede hospitalsprodukter, og Homecare viste også fremgang.
Storbritannien er fortsat vigtigt, selvom det britiske offentlige sundhedsvæsen NHS (National Health Service) gennem længere tid har været præget af kapacitetsproblemer, lange ventelister og begrænset appetit på større kapitalinvesteringer. Der ses nu en vis forbedring i aktiviteten, men salget af større udstyr er endnu ikke fuldt normaliseret, og der ligger således stadig et potentiale i genopretningen.
Mere interessant er udviklingen inden for avanceret kirurgisk teknologi. AddLife har etableret flere leverandørrelationer inden for robotassisteret kirurgi og gennemført de første installationer. Det er eksponering mod et område med strukturel vækst og mulighed for at styrke den langsigtede kundetilknytning gennem service, support og relaterede produkter. En installeret base kan skabe flerårigt tilbagevendende salg af forbrugsvarer og service, hvilket på sigt kan forbedre både vækst og marginer.
Opkøbsmaskinen kører igen
I AddLife er opkøbsaktiviteten tydeligt genstartet. I marts købte AddLife britiske BioSpectrum, en hurtigt voksende distributør af kirurgiske løsninger inden for urologi, gynækologi og generel kirurgi. Virksomheden omsætter for cirka 75 mio. SEK årligt og har marginer over gennemsnittet ift. AddLifes eksisterende Medtech-forretning. BioSpectrum har desuden adgang til hospitaler i hele Storbritannien gennem nationale NHS-rammeaftaler, hvilket gør opkøbet strategisk mere interessant end størrelsen alene indikerer.
I april fulgte erhvervelsen af CoaChrom Diagnostica med en omsætning på ca. 110 mio. SEK årligt. Selskabet er en østrigsk specialist inden for koagulationsdiagnostik, som udvikler og distribuerer avancerede assays og reagenser til kliniske laboratorier og medicinalindustrien.
De to opkøb tilfører samlet omkring 185 mio. SEK i årlig omsætning. Det er mindre end 2 % af koncernens omsætning, men det er værd at lægge mærke til signalværdien. Efter en periode med fokus på gældsreduktion vurderer ledelsen altså igen, at balancen er stærk nok til, at en større del af cash flowet igen kan anvendes på vækst og nye opkøb. Samtidig oplyser selskabet, at de senest købte virksomheder allerede bidrager tydeligt til resultatvæksten, og at der arbejdes med et stort antal potentielle transaktioner.
Gælden følger med opkøbene
Trods potentialet er det også i opkøbspipelinen, at den tydeligste finansielle risiko ligger. Ved udgangen af 1. kvartal var nettogælden i forhold til EBITDA på 2,3x. Efter opkøb, udbytte og investeringer steg gearingen til 2,6x ved halvårets udgang.
I absolutte tal steg den nettorentebærende gæld til 4.710 mio. SEK fra 4.048 mio. SEK ved årets begyndelse. AddLife har stadig tilgængelig likviditet og uudnyttede kreditfaciliteter på omkring 1,4 mia. SEK, så der er altså stadig mulighed for at købe op – ikke mindst fordi gearingen fortsat ligger under selskabets tidligere kommunikerede målsætning på under 3x.
Hvor agendaen tidligere var på gældsnedbringelse, er AddLife altså nu igen klar til at acceptere en højere gearing for at løfte toplinjen. Det kan være rationelt, hvis de nye selskaber leverer de forventede marginer og vækst, men omvendt gør det igen kapitalallokeringen til en central del af investeringscasen, for vi skal ikke lang tid tilbage for at se gearingen som et problem, da indtjeningen for en stund svigtede. Det er som bekendt både tælleren og nævneren i brøken, der afgør gearingen, så der er ikke plads til alt for store udsving i indtjeningen med en gearing tæt på 3.
Cash flowet var samtidig en mindre skønhedsplet i halvåret. Det operationelle cash flow var 269 mio. SEK mod 359 mio. SEK året før, selv om 2. kvartal isoleret forbedredes til 165 mio. SEK fra 119 mio. SEK. Der blev samtidig foretaget betalinger for virksomhedsopkøb på 303 mio. SEK i halvåret.
Værdiansættelse uden plads til skuffelser
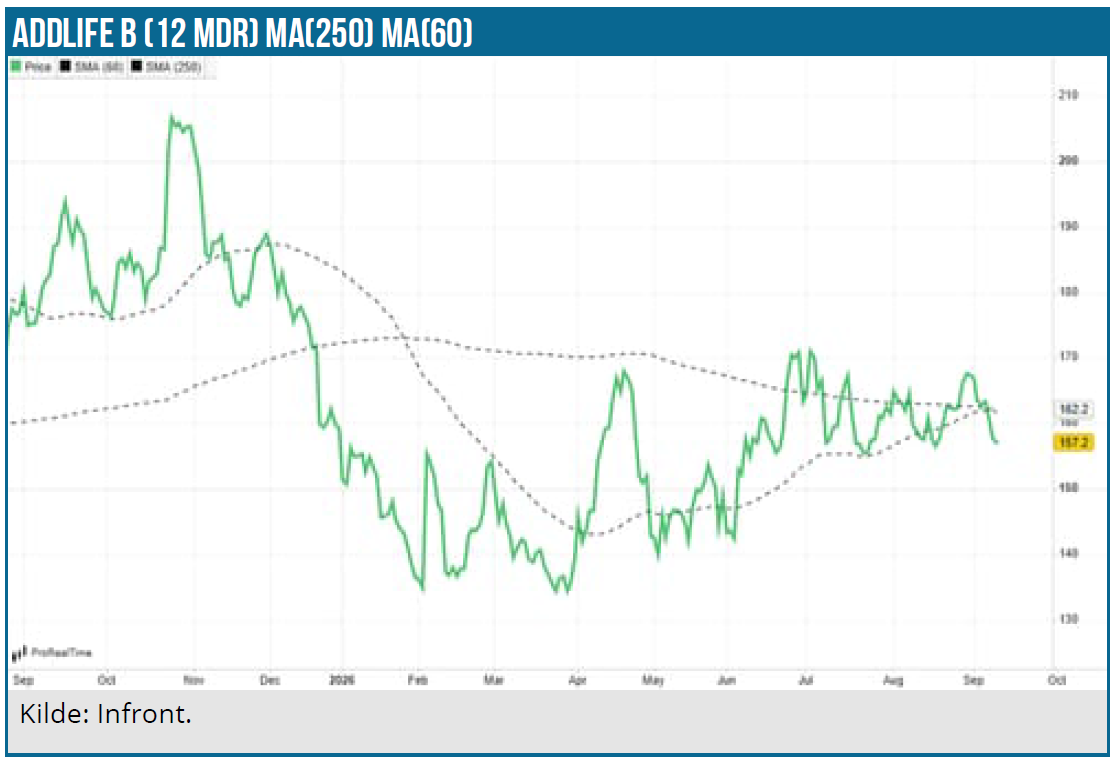
Da året startede, handlede AddLife-aktien omkring 143 SEK. Siden da har kursen både været nede omkring 130 SEK og bevæget sig op mod 170 SEK. Kursstigningen dækker dermed over et halvår, hvor investorerne gradvist er blevet mere positive i takt med højere marginer, genoptaget opkøbsaktivitet og et stærkere 2. kvartal.
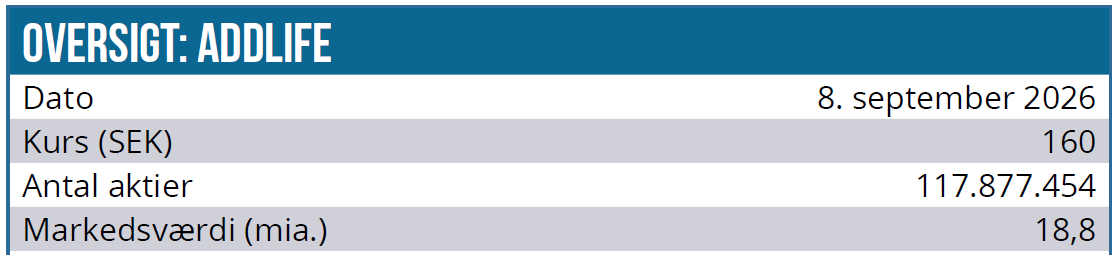
Ved kurs 164 SEK ligger markedsværdien omkring 20 mia. SEK. Inklusive finansiel nettogæld ligger enterprise value omkring 24 mia. SEK, hvilket er en høj værdiansættelse (EV/EBITDA på 13x) for et selskab, der aktuelt kun leverer 3–4 % organisk vækst fra en omsætningsbase (konsensus) på 10,9 mia. SEK i 2026 og stigende til 12,2 mia. SEK i 2028.
I samme periode ventes EPS at stige fra 4,4 SEK til 6,2 SEK målt på konsensus. Det illustrerer tydeligt, at casen i høj grad bygger på fortsatte marginforbedringer og indtjeningsvækst snarere end kraftig topline-vækst.
AddLife opererer i relativt defensive healthcare-markeder, marginerne forbedres, virksomhederne har høj specialiseringsgrad, og den decentraliserede opkøbsmodel har historisk været en vigtig del af værdiskabelsen.
Men dagens kurs forudsætter også, at AddLife fortsætter med at levere. For at aktien skal stige vedvarende, skal Labtech fastholde marginforbedringen, Medtech fortsætte normaliseringen, og nye opkøb skal tilføre mere EBITA, end den stigende gæld og finansieringsomkostninger koster. Labtech er blevet en stærkere resultatdriver, eksponeringen mod genomics og avanceret diagnostik tilfører interessant strukturel Life Science-vækst.
Vi sætter et moderat optimistisk kursmål på 190 SEK på 12–24 måneders sigt, svarende til et kurspotentiale på cirka 15 % fra dagens niveau. Qua den relativt høje værdiansættelse kræver yderligere kursopgang fortsat operationel fremgang og disciplineret kapitalallokering.
Realistisk set bør yderligere aktieafkast derfor komme fra fortsat indtjeningsvækst og værdiskabende opkøb snarere end en stigning i værdiansættelsesmultiplen.
Kurs på analysedato: 160 SEK
Kursmål: 190 SEK
Analysedato: 8. september 2026
Andrea Backlund
Disclaimer: Læs her om ØU’s aktieanalyser.