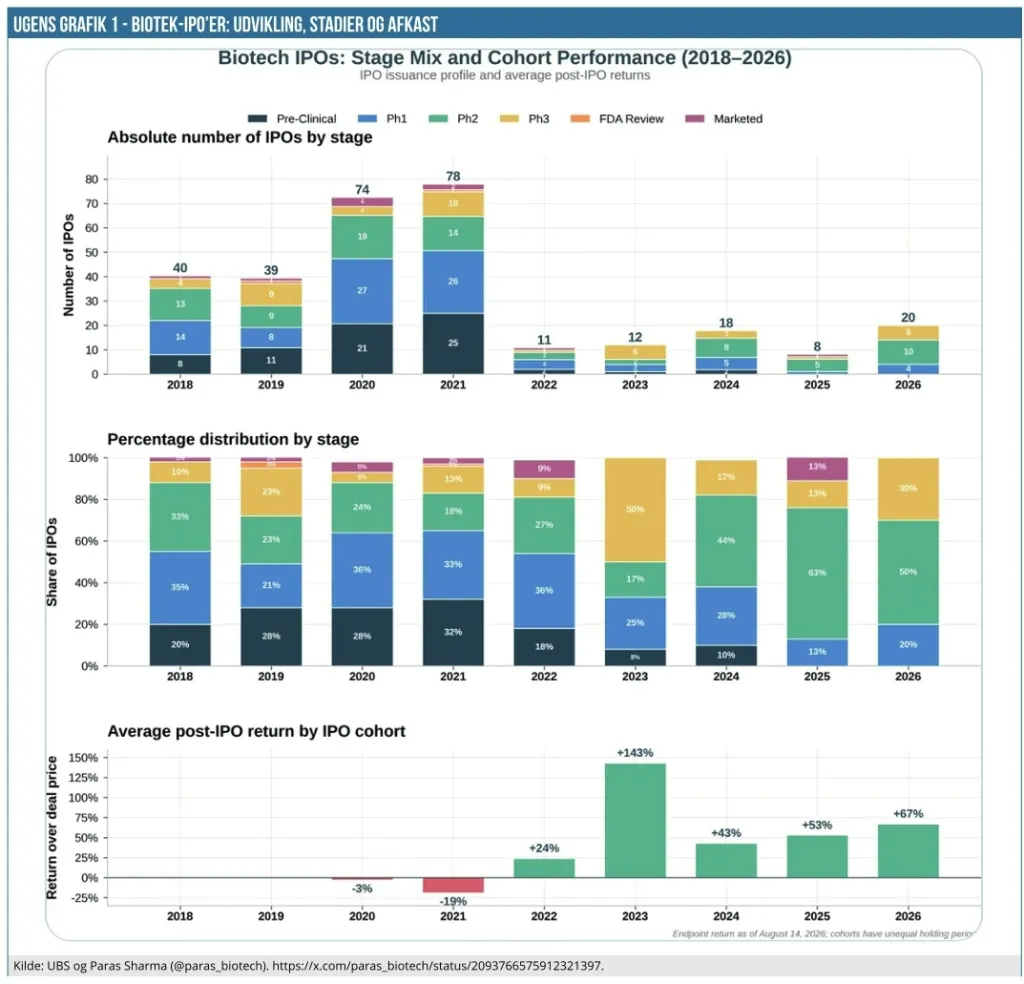
Ugens Grafik handler om IPO-udviklingen de seneste 8 år, og vi er faldet over den hos @paras_biotech, og den er lavet på baggrund af data fra investeringsbanken UBS. Øverst vises fordelingen af IPO’erne målt i absolutte størrelser, mens de i den midterste del af grafikken vises relativt for hvert år. IPO-selskaberne er grupperet efter det kliniske udviklingsstadie på IPO-tidspunktet.
I den nederste del af grafikken vises det gennemsnitlige afkast for hvert IPO-år frem til 14. august.
Det er altid svært at lave klare konklusioner om årsagssammenhænge, men det synes oplagt, at kvaliteten generelt i det store IPO-vindue/-bølge i 2020-2021 var lavere end det har været tilfældet de sidste par år, hvor det kun er få selskaber, der har fundet vej til børsmarkedet. I de år med få selskaber synes det at være en rimelig antagelse, at det primært er de bedste og mest børsklare selskaber, der har fundet vej til børsen.
Vi ser hen over perioden et klart skifte i modenhed de sidste par år, hvor tidlig-fase selskaberne (præklinisk og fase 1) udgør en mindre andel, mens senstadie-selskaberne fylder mere. Derudover er andelen af fase 2 selskaber også steget markant, og de har de sidste 3 år udgjort omkring 50 %.
Der er åbenlyst mange faktorer, der spiller ind på afkastet hen over årene, herunder tidsperioden og naturligvis også det risikomiljø, som selskaberne blev noteret i. Et miljø der bestemmer prisen og dermed i sidste ende også afkastpotentialet, for slet ikke at tale om de teknologiske og selskabsspecifikke risici, som også i sidste ende bestemmer afkastet på den givne IPO.
Kilde: UBS og https://x.com/paras_biotech/status/2093766575912321397
Steen Albrechtsen