Nvidia står foran et af selskabets mest afgørende kvartalsregnskaber, efter at aktien er blevet ramt af et voldsomt kursfald og en bølge af nedjusteringer af analytikernes kursmål. Det bemærkelsesværdige er, at analytikernes forventninger til selskabets indtjening samtidig fortsætter opad. Markedet ser altså ud til at være blevet langt mere bekymret for risikoen omkring Nvidia end for den underliggende indtjeningskraft. Det skaber en usædvanlig situation før tirsdagens regnskab: Ifølge de seneste estimater ventes Nvidia at levere endnu et kvartal med tocifret vækst, og den forventede indtjening frem mod 2029 er næsten eksploderet. Alligevel handles aktien til en kurs, der ligger hele 41,6 procent under analytikernes gennemsnitlige kursmål.
Analysen er baseret udelukkende på estimater fra S&P Global Market Intelligence. Den omhandler Nvidias regnskab for tredje kvartal af regnskabsåret 2027, som afsluttedes i oktober 2026, og som ventes offentliggjort tirsdag den 17. november.
Analytikerne har skåret kraftigt i kursmålene – men forventer fortsat en stor kursgevinst
Det mest markante signal fra analytikernes vurderinger er den stigende afstand mellem aktiekursen og kursmålene.
Nvidia handles senest til 156,14 dollar, mens gennemsnittet af analytikernes kursmål ligger på 267,65 dollar. Det indebærer et teoretisk kurspotentiale på 71,4 procent. Selv efter en betydelig reduktion af kursmålene vurderer analytikerne altså samlet, at aktien er væsentligt undervurderet.
Det historiske diagram viser imidlertid også en anden udvikling. Gennem det meste af 2024, 2025 og første halvdel af 2026 har analytikernes gennemsnitlige kursmål bevæget sig opad sammen med aktiekursen. I den seneste periode er sammenhængen blevet brudt.
Aktiekursen er faldet fra niveauer omkring 230-250 dollar til godt 156 dollar, mens gennemsnittet af kursmålene er faldet fra over 300 dollar til 267,65 dollar.
Dermed har analytikerne ganske vist reageret negativt på den seneste udvikling, men slet ikke i samme omfang som aktiemarkedet.
Det kan fortolkes på to måder. Enten har markedet overreageret på de seneste begivenheder, eller også har analytikerne endnu ikke tilpasset deres forventninger tilstrækkeligt til Nvidias nye risikoprofil.
Regnskabet bliver derfor en afgørende test af, hvem der har vurderet situationen mest korrekt: investorerne eller analytikerne.
Bølge af nedjusteringer – især de mest optimistiske analytikere trækker i land
Oversigten over anbefalingerne fra den 13. og 16. november viser, at en række store analysehuse har reduceret deres kursmål ganske betydeligt.
| Analysehus | Tidligere kursmål | Nyt kursmål | Ændring |
|---|---|---|---|
| Truist | 346 $ | 174 $ | -49,7 % |
| Seaport Global | 180 $ | 130 $ | -27,8 % |
| TD Cowen | 275 $ | 200 $ | -27,3 % |
| President Capital | 295 $ | 220 $ | -25,4 % |
| Wedbush | 345 $ | 275 $ | -20,3 % |
| UBS | 300 $ | 240 $ | -20,0 % |
| Morgan Stanley | 300 $ | 267 $ | -11,0 % |
Udvalgte kursmålsændringer 13.-16. november 2026,
Det er især interessant, at nogle af de tidligere mest optimistiske analytikere har foretaget meget store nedjusteringer.
Truist har eksempelvis næsten halveret sit kursmål fra 346 dollar til 174 dollar. Wedbush har sænket sit kursmål fra 345 til 275 dollar, mens UBS har reduceret det fra 300 til 240 dollar.
De store reduktioner betyder ikke, at analytikerne nødvendigvis er blevet negative over for Nvidias forretning. Wedbush fastholder eksempelvis sin Outperform-anbefaling, mens UBS fortsat anbefaler køb.
Der er dog også egentlige anbefalingsnedjusteringer. HSBC, Truist og GF Securities har alle sænket deres anbefaling fra køb til hold.
Det viser, at usikkerheden ikke blot handler om, hvor stor en kursgevinst der kan forventes. For nogle analysehuse er forholdet mellem risiko og afkast nu blevet så meget dårligere, at de ikke længere anbefaler aktien som en attraktiv investering.
Samtidig tegner analytikernes overskrifter fra de seneste dage et tydeligt billede af, hvad der bekymrer markedet. UBS fremhæver udsigten til fortsat stærk kortsigtet udvikling trods ledelsesmæssige ændringer. Bank of America omtaler tilsvarende muligheden for et stærkt kvartalsregnskab trods en forestående CEO-overgang. Truist peger på risikoen for ny regulering i form af skærpede kundekendskabskrav efter ledelseskontroversen.
Det er således ikke kun den klassiske risiko for svigtende efterspørgsel efter AI-chips, som analytikerne forholder sig til. Usikkerheden omkring selskabets ledelse og rammevilkår har fået en central plads i vurderingen.
Det er en væsentlig forklaring på, hvorfor aktien kan falde kraftigt, samtidig med at forventningerne til indtjeningen fortsætter med at stige.
Tre fjerdedele af analytikerne anbefaler fortsat køb eller outperform
Fordeling af analytikernes anbefalinger
64 registrerede vurderinger
11 siger Outperform
14 siger Hold
1 siger Sell
47 af 62 analytikere med en egentlig anbefaling er positive, svarende til 75,8 procent.
Det samlede analytikerkorps er fortsat klart positivt over for Nvidia.
Af de 62 analytikere med en egentlig anbefaling har 36 aktien som Buy, 11 som Outperform, 14 som Hold og blot én som Sell.
Det giver en positiv andel på knap 76 procent.
Der er dog en vigtig forskel mellem at anbefale en aktie på baggrund af et langsigtet kursmål og at være positiv over for aktiens umiddelbare kursudvikling efter et regnskab.
De seneste nedjusteringer antyder, at analytikerne stadig ser et betydeligt langsigtet potentiale, men samtidig er mere usikre på, hvor hurtigt det kan realiseres.
Et centralt spørgsmål tirsdag aften bliver derfor, om regnskabet alene kan udløse en kortvarig kursreaktion, eller om ledelsens kommentarer kan skabe grundlag for en egentlig genopretning af investorernes tillid.
Indtjeningsestimaterne fortsætter opad – på trods af aktiekollapset
Det måske mest opsigtsvækkende er udviklingen i analytikernes forventninger til indtjeningen per aktie, EPS.
Mens kursmålene er faldet kraftigt i november, viser diagrammet over EPS-estimaterne en næsten ubrudt opadgående udvikling gennem det seneste år.
Særligt markant har opjusteringerne været for regnskabsårene 2028 og 2029.
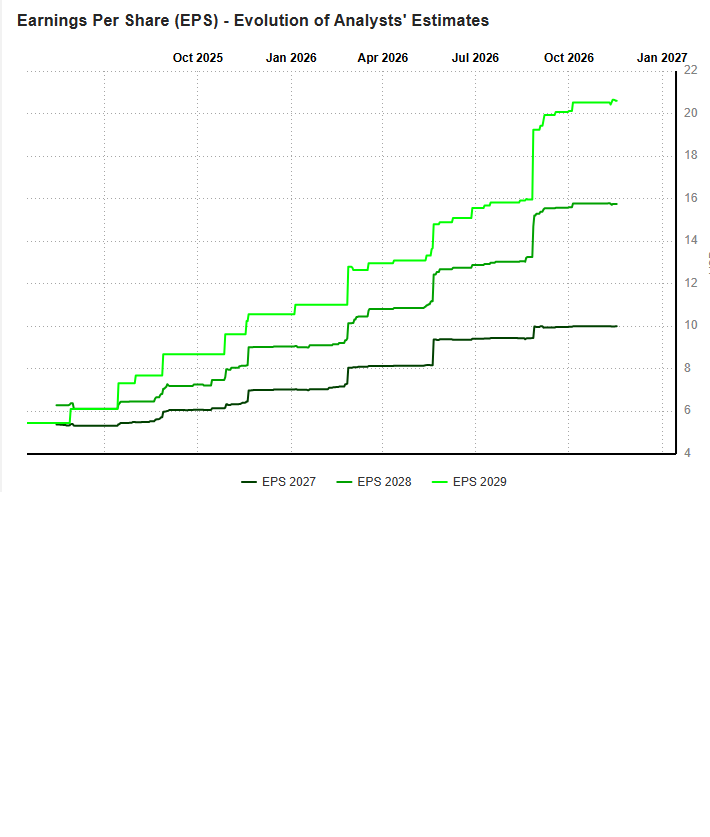
Indtjeningen per aktie ventes at vokse med omkring 60 procent fra regnskabsåret 2027 til 2028 og yderligere cirka 31 procent fra 2028 til 2029.
Det indebærer en forventet fordobling af indtjeningen per aktie over blot to regnskabsår.
Endnu mere interessant er udviklingen i estimaterne frem mod det kommende regnskab. Kurverne viser ikke en udfladning, men tværtimod betydelige opjusteringer i løbet af 2026.
Analytikerne har altså løbende fået større forventninger til Nvidias langsigtede indtjeningsevne.
Normalt ville så omfattende opjusteringer være en stærk understøttelse af aktiekursen. Men i Nvidia er den positive forbindelse mellem EPS-estimater og aktiekurs brudt sammen.
Det antyder, at investorerne enten kræver en væsentligt højere risikopræmie for at eje aktien eller ikke længere har samme tillid til, at de meget optimistiske indtjeningsestimater kan realiseres. Begge forklaringer kan være relevante.
Der er dog en væsentlig metodisk begrænsning: EPS-grafen viser ikke, hvornår de seneste estimatopjusteringer konkret blev registreret i forhold til novemberdagene med de store kursmålsreduktioner. Derfor kan materialet ikke bevise, at analytikerne i netop de seneste dage har hævet indtjeningsestimaterne samtidig med, at de har sænket kursmålene.
Det overordnede billede er ikke desto mindre bemærkelsesværdigt: Langsigtede indtjeningsforventninger tæt på historiske højdepunkter og samtidig et aktiekursfald af ekstraordinær størrelse.
Nvidia ventes at levere en kvartalsomsætning på næsten 109 mia. dollar
Analytikernes konsensus for det kommende regnskab viser, at Nvidia fortsat forventes at præstere meget kraftig vækst.
| Mia. USD | Q2 2027 faktisk | Q3 2027 forventet | Ændring |
| Omsætning | 96,2 | 108,7 | +13,0 % |
| EBITDA | 65,1 | 72,9 | +12,1 % |
| Driftsresultat (EBIT) | 64,0 | 71,6 | +12,0 % |
| Resultat før skat | 71,5 | 75,5 | +5,6 % |
| Nettoresultat | 59,7 | 60,5 | +1,4 % |
Regnskabsår med januar som afslutningsmåned. Q3 2027 svarer til kvartalet frem til oktober 2026. Vækstraterne er kvartal til kvartal, ikke år til år. Tallene er afrundede.
Analytikerne forventer en omsætning på 108,7 mia. dollar i tredje kvartal mod 96,2 mia. dollar kvartalet før.
Det svarer til en fremgang på næsten 12,5 mia. dollar eller 13 procent på blot tre måneder.
Samtidig ventes driftsresultatet at stige fra 64,0 til 71,6 mia. dollar, altså en forbedring på omkring 7,7 mia. dollar.
I absolutte tal er forventningerne til fremgangen enorme. Nvidia forventes således at generere et driftsoverskud på næsten 72 mia. dollar på et enkelt kvartal.
Men der er også et mindre positivt element i tallene, som investorerne kan hæfte sig ved.
Indtjeningen vokser langsommere end omsætningen
Mens omsætningen forventes at stige 13 procent, ventes driftsresultatet kun at stige 12 procent.
Det betyder, at driftsmarginen forventes at falde en smule.
EBIT-margin, Q3 estimat: 65,9 %Altså -0,6 procentpoint
Der er ikke tale om nogen dramatisk forværring. Tværtimod er en driftsmargin omkring 66 procent usædvanligt høj.
Men det er værd at bemærke, at analytikernes forventninger ikke indebærer en fortsat stigning i rentabiliteten.
Endnu mere bemærkelsesværdigt er forventningen til nettoresultatet.
Det forventes blot at stige fra 59,7 til 60,5 mia. dollar, svarende til 1,4 procent, selv om omsætningen stiger 13 procent.
Det skyldes, at det forventede resultat før skat vokser væsentligt langsommere end driftsresultatet, og at forskellen mellem resultat før skat og nettoresultat samtidig udvides.
Materialet oplyser ikke årsagerne til disse forskelle. Derfor kan man ikke fastslå, om der er tale om skattespørgsmål, finansielle poster eller andre forhold.
Men det betyder, at der er en reel risiko for, at investorerne vil rette opmærksomheden mod kvaliteten af indtjeningen og ikke kun omsætningsvæksten.
Nvidia skal altså ikke blot levere høj omsætning. Selskabet skal også vise, at den ekstraordinært høje indtjeningskraft er holdbar.
Analytikerne forventer en ny acceleration i fjerde kvartal
Et andet vigtigt element er, at analytikerne ikke forventer nogen væsentlig afmatning i Nvidias vækst i de kommende kvartaler.
Tværtimod ventes omsætningsvæksten at accelerere igen efter tredje kvartal.
$0 mia.$40 mia.$80 mia.$120 mia.$160 mia.Q2 2027Q3 2027Q4 2027Q1 2028
Q2 er rapporteret; Q3 og senere er konsensusestimater. USD mia.
Konsensus er, at omsætningen stiger fra 108,7 mia. dollar i tredje kvartal til 124,9 mia. dollar i fjerde kvartal.
Det svarer til en yderligere fremgang på 14,9 procent fra kvartal til kvartal.
I det efterfølgende første kvartal af regnskabsåret 2028 ventes omsætningen at nå 142,9 mia. dollar.
Dermed forudsætter analytikernes estimater, at Nvidia i løbet af blot tre kvartaler øger sin omsætning fra 96,2 mia. dollar til næsten 143 mia. dollar.
Det svarer til en vækst på knap 49 procent på ni måneder.
Samtidig forventes driftsresultatet at stige fra 64,0 mia. dollar i andet kvartal 2027 til 92,3 mia. dollar i første kvartal 2028.
Det indebærer, at analytikerne forventer en fortsat meget stærk indtjeningsudvikling – men også en gradvis nedgang i driftsmarginen.
| Kvartal | Omsætning, mia. USD | EBIT-margin |
|---|---|---|
| Q2 2027 | 96,2 | 66,5 % |
| Q3 2027, estimat | 108,7 | 65,9 % |
| Q4 2027, estimat | 124,9 | 64,0 % |
| Q1 2028, estimat | 142,9 | 64,6 % |
Det er et centralt forhold for vurderingen af tirsdagens regnskab.
Analytikerne forventer ikke blot et stærkt tredje kvartal, men lægger også op til en betydelig acceleration i omsætningen i fjerde kvartal.
Derfor kan selv et regnskab, der overgår konsensus for tredje kvartal, blive modtaget negativt, hvis Nvidias ledelse samtidig signalerer, at forventningerne til fjerde kvartal er for optimistiske.
Omvendt kan en fastholdelse eller opjustering af udsigterne til fjerde kvartal blive meget væsentlig for aktiekursen.
Det er i høj grad forventningerne til de kommende kvartaler snarere end det afsluttede kvartal, som kan afgøre, om kursfaldet vender.
Nvidia er blevet overraskende lavt prissat i forhold til forventet indtjening
De stigende EPS-estimater og den faldende aktiekurs har tilsammen ændret den forventede prisfastsættelse af Nvidia meget markant.
Med en aktiekurs på 156,14 dollar og de omtrentlige EPS-niveauer aflæst fra diagrammet kan man beregne følgende forventede P/E-multipler.
Nvidias forventede P/E
Regnskabsåret 2027 15,9x / EPS ca. 9,8 USD
Regnskabsåret 2028 9,9x / EPS ca. 15,7 USD
Regnskabsåret 2029 7,6x / EPS ca. 20,5 USD
Beregnet på seneste aktiekurs 156,14 dollar.
Disse multipler er bemærkelsesværdige set i forhold til den vækst, analytikerne forventer.
Allerede på indtjeningen i regnskabsåret 2027 handles Nvidia til omtrent 16 gange forventet overskud. På indtjeningen i 2028 falder multiplen til omkring 10 og på 2029-indtjeningen til under 8.
Det viser, hvor dramatisk den forventede værdiansættelse har ændret sig efter kursfaldet.
Hvis indtjeningsestimaterne holder, vil Nvidia kunne fremstå som en meget lavt prissat vækstaktie.
Men her ligger også en afgørende risiko.
En lav P/E-multipel på fremtidig indtjening er kun attraktiv, hvis indtjeningsforventningerne bliver indfriet.
Den nuværende aktiekurs kan derfor ses som et udtryk for, at investorerne er begyndt at sætte spørgsmålstegn ved de langsigtede prognoser – eller kræver et betydeligt afkast som kompensation for usikkerheden.
Det gør regnskabet særligt interessant, fordi analytikernes estimater for 2028 og 2029 tilsyneladende endnu ikke har været udsat for nogen større nedjustering.
En væsentlig negativ revision af disse estimater kan få stor betydning for vurderingen af aktiens reelle billighed.
Det er ikke sikkert, at et regnskab over forventningerne er nok
En af de mest interessante formuleringer i de seneste analytikeroverskrifter kommer fra Bank of America og Wedbush.
Begge peger på muligheden for, at Nvidia vil levere et bedre regnskab end forventet, selv om markedet er bekymret for selskabets ledelsessituation.
Det peger på en situation, hvor analytikerne tilsyneladende adskiller Nvidias operationelle udvikling fra den risiko, der knytter sig til selskabets fremtidige ledelse.
Det kan få betydning for aktiens reaktion tirsdag aften.
Hvis Nvidia leverer en omsætning på eksempelvis 110 mia. dollar mod konsensus på 108,7 mia. dollar, vil selskabet have slået forventningerne med godt 1 procent.
Men det er langt fra sikkert, at en sådan overraskelse vil være tilstrækkelig til at genoprette tilliden.
Aktiekursen er ifølge grafen faldet meget kraftigt gennem den seneste periode. Det indikerer, at markedets bekymringer rækker videre end mindre afvigelser i kvartalets omsætning og indtjening.
Selskabet kan derfor risikere at levere et regnskab over forventningerne uden nødvendigvis at få nogen større positiv kursreaktion.
Omvendt kan selv en forholdsvis beskeden positiv overraskelse få betydelig kurseffekt, hvis den ledsages af ledelseskommentarer, der reducerer usikkerheden om fremtiden.
Med andre ord kan tirsdagens regnskab i usædvanlig grad blive afgjort af, hvad ledelsen siger om fremtiden, snarere end hvad den rapporterer om fortiden.
Fem afgørende forhold, der kan bestemme kursreaktionen
På baggrund af de vedhæftede estimater fremstår følgende fem forhold som de vigtigste at holde øje med:
1. Omsætning i tredje kvartal over eller under 108,7 mia. dollar. Et regnskab under dette niveau vil være et negativt signal efter den seneste tids kursfald. En mindre positiv overraskelse vil til gengæld ikke nødvendigvis være tilstrækkelig til at skabe en varig vending.
2. Driftsresultat og driftsmargin. Analytikerne forventer et driftsresultat på 71,6 mia. dollar og en EBIT-margin på 65,9 procent. Særligt interessant bliver det, om Nvidia kan holde marginen stabil, eller om den begynder at falde hurtigere end forventet.
3. Guidance for fjerde kvartal. Konsensus på 124,9 mia. dollar i omsætning er en høj forventning, der indebærer næsten 15 procent kvartalsvækst. En prognose væsentligt over konsensus kan blive et vigtigt positivt signal. En skuffende prognose kan derimod overskygge et godt Q3-regnskab.
4. Troværdigheden omkring ledelsen. Analytikernes overskrifter gør det klart, at ledelsesændringer og selskabets fremtidige styring er kommet i centrum. Markedet vil sandsynligvis tillægge eventuelle afklaringer betydelig vægt.
5. Holdbarheden i de langsigtede indtjeningsprognoser. Forventningerne til regnskabsårene 2028 og 2029 er steget dramatisk. Det afgørende er, om regnskabet og forventningerne til den fremtidige udvikling kan understøtte dette billede.