En af Novonesis’ mindste divisioner tiltrak sig forholdsvis meget opmærksomhed ved fremlæggelsen af 3. kvartalsregnskabet efter en markant negativ vækst. Omvendt leverer den største division fortsat flot tocifret vækst. Investorer og analytikere mangler dog stadig klare indikationer på, om momentum kan fortsætte i 2027.
Novonesis fastholder et pænt momentum i forretningen henimod slutningen af året. Det står klart efter et 3. kvartalsregnskab med en rimelig organisk vækst på 6 pct. i kvartalet og 7 pct. år-til-dato, samtidig med at der blev lagt op til høj encifret vækst i fjerde kvartal.
Under overfladen var der forholdsvis store udsving og ét forretningsområde viste store (omend formentlig midlertidige) udfordringer og decideret markant negativ vækst i kvartalet på 8 pct.
Det enlige sorte får er Human Health-forretningen, hvor den amerikanske forretning indenfor kosttilskud leverede et sløjt kvartal påvirket af nedgang i det traditionelle butikssalg af det vi kan kalde klassiske kosttilskud. Hertil kom ændrede forbrugerpræferencer, som over tid vil slå positivt igennem i andre segmenter af markedet.
En genopretning af det nordamerikanske marked vil ske i løbet af 2027, men Novonesis indikerede klart, at kosttilskudsområdet nok først i andet halvår 2027 ville vende tilbage til positiv vækst. Samlet forventes Human Health-forretningen dog at vokse i 2027, men i år vil det noget overraskende ende med negativ vækst.
Trods det forventer Novonesis som helhed at accelerere væksten i fjerde kvartal, idet man fastholder 2026-forventningen om en vækst på 7-8 pct.
Human Health stod i tredje kvartal for 118 mio. euro ud af koncernens samlede 1140 mio. euro omsætning, eller 10,3 pct.
Human Health er en del af Novonesis’ største forretningsdivision Food and Health Biosolutions, men udgør kun en fjerdedel af denne.
Den væsentlige forretning er fødevarer (Food & Beverages) som igen leverede en meget flot præstation med en organisk vækst på hele 14 pct. i tredje kvartal.
For årets første ni måneder lå væksten på 12 pct. organisk, som endda var negativt påvirket med 3 procentpoint af exit’et fra særlige lande (dvs. Rusland, Hviderusland, m.fl.). Med andre ord har den reelle vækst ligget i niveauet 15 pct. i år, og dermed markant over den samlede ambition for koncernen på 6-9 pct. årlig organisk vækst i strategiperioden.
Food & Beverages er med andre ord lidt af en vækstraket i øjeblikket.
Kosttilskud udgør kun en del af Human Health, så det er i realiteten kun et forholdsvist lille område af den samlede forretning, der skuffer.
Ikke desto mindre var det nok til at skabe usikkerhed om 2027-væksten hos analytikerne, der forgæves forsøgte at få en pejling på 2027-væksten. Særligt i forhold til om Human Healths svage momentum vil trække ned, og omvendt om det stærke momentum i Fødevarer vil fortsætte.
Uklarhed hos analytikerkorpset
For de kommende to regnskabsår ventes i analytikerkorpset en organisk vækst på 7,2 pct. og 7,1 pct. Det er tæt på midtpunktet i Novonesis’ vækstambition på 6-9 pct. årligt.
Det er svært ikke at tolke på anden måde, end at analytikerne som helhed ikke endnu har nogen klar idé om, hvordan den reelle vækstprofil er for 2027 og 2028. Eller for de efterfølgende to år for den sags skyld. Også i 2029 og 2030 er konsensus nemlig organisk vækst på 7,1-7,2 pct.
Den stærke vækst i Fødevarer lægger en god bund for 2027, for de underliggende vækstdrivere er på plads og uændrede, ligesom man i 2027 heller ikke længere har nogen effekt fra de nedlukkede lande på den organiske vækst.
Der var ganske lidt fokus på vaskemiddeldivisionen, som leverede 4 pct. vækst i tredje kvartal og mere solide 7 pct. i de første ni måneder.
Den flotte præstation i årets to første kvartaler kunne altså ikke gentages i tredje kvartal, men fortsatte nylanceringer og penetration af nyere produkter bør lægge et pænt fundament for væksten i dette område også i 2027, hvor konsensus lige nu peger på 4,9 pct. organisk vækst.
Konsensusestimater løftet marginalt
Konsensusestimaterne er løftet marginalt hen over de sidste 2-3 kvartaler, og med marginalt mener vi i omegnen af 0,50 kr. per aktie, hvis vi måler i indtjeningen per aktie.
I konkrete tal er de nye konsensustal en EPS på 12,2 i år, 13,8 næste år og 15,8 i 2028. Her skal man huske på, at købesumsafskrivninger indgår med ca. 250 mio. euro, så i runde tal er den reelle EPS omkring 25-30 pct. højere i 2027 og 2028.
Resultatet er, at det vi kan kalde en justeret Price/Earnings ligger i niveauet 25 for 2027 og faldende ned mod 20 i de efterfølgende år.
Estimaterne tager derudover ikke højde for et marginalt fald i de udestående aktier i takt med, at tilbagekøbsprogrammet på 1 mia. euro gennemføres over de kommende år. Ved en uændret kurs nedbringes antallet af udestående aktier med 3,5 pct.
Vi ændrer ikke vort kursmål, og der synes måske at være en lille tendens til at fokus efter tredje kvartal har været skævvredet på Human Health set i forhold dens relativt lille størrelse.
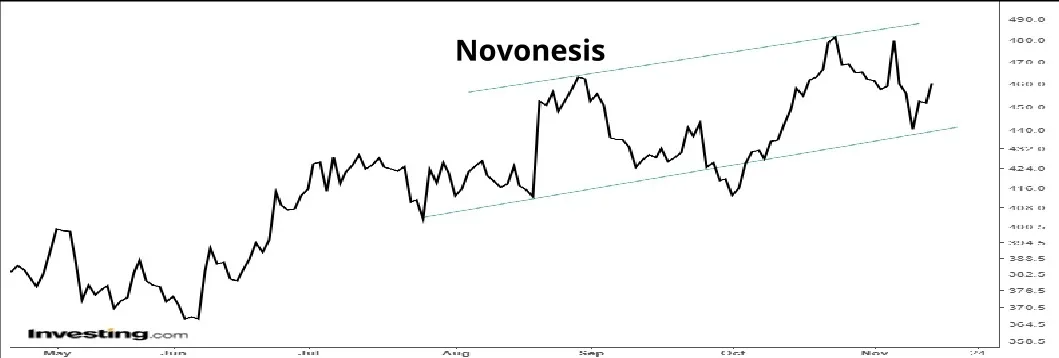
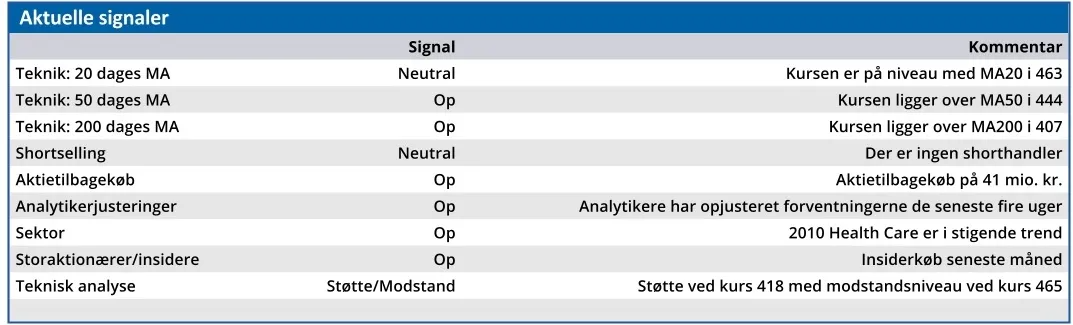
Kursmålet på 490 er uændret, og vil formentlig være opnåeligt i takt med, at vækstbilledet for 2027 begynder at vise sig tydeligere. Det er nok til en forsigtig købsanbefaling med fokus på den bredt funderede og langsigtede investeringscase.
Steen Albrechtsen
Konklusion
Aktuel kurs 458,90
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 490,00
Disclaimer: Læs her om ØU’s aktieanalyser.