Q3-regnskab: Selv om de problematiske udlån er rekordlave. I tredje kvartal blev reserverne ovenikøbet forhøjet med 119 mio. kr. Analytikere pressede på investormøde ledelsen for at få tilbageført op mod 500 mio. kr. og en opjustering. Samtidig hænger en anden usikkerhed over banken: De interne risikomodeller er endnu ikke fuldt godkendt efter europæiske regler, og nye kapitalkrav kan gøre det nødvendigt at fastholde en ekstra kapitalbuffer. Chefredaktør Morten W. Langer har gransket regnskabet.
Jyske Bank har tilsyneladende et luksusproblem: Kreditkvaliteten bliver stadig bedre, de problematiske udlån falder, og de faktiske kredittab er meget beskedne. Alligevel bliver banken ved med at lægge penge til side til mulige fremtidige tab.
Ved udgangen af tredje kvartal havde Jyske Bank 1.949 mio. kr. i såkaldte ledelsesmæssige skøn, som lægges oven i de modelberegnede nedskrivninger. Det er en stigning på 119 mio. kr. alene i tredje kvartal og 246 mio. kr. siden årsskiftet. Udviklingen går stik modsat de konstaterede kreditproblemer. Bankens stadie 3-eksponeringer, der omfatter kreditforringede udlån, er faldet fra 5,3 mia. kr. ved årsskiftet til blot 3,8 mia. kr. ved udgangen af september. Samtidig gav de resultatførte nedskrivninger en nettoindtægt på 50 mio. kr. i tredje kvartal.
Modsætningen fik SEB-analytiker Martin Birk til at stille dette spørgsmål: ”I er nu på fire gange det normaliserede niveau for kredittab (i tabshensættelser, red.). Jeres stadie 3-udlån er rekordlave. Kan I forklare mig hvorfor?”
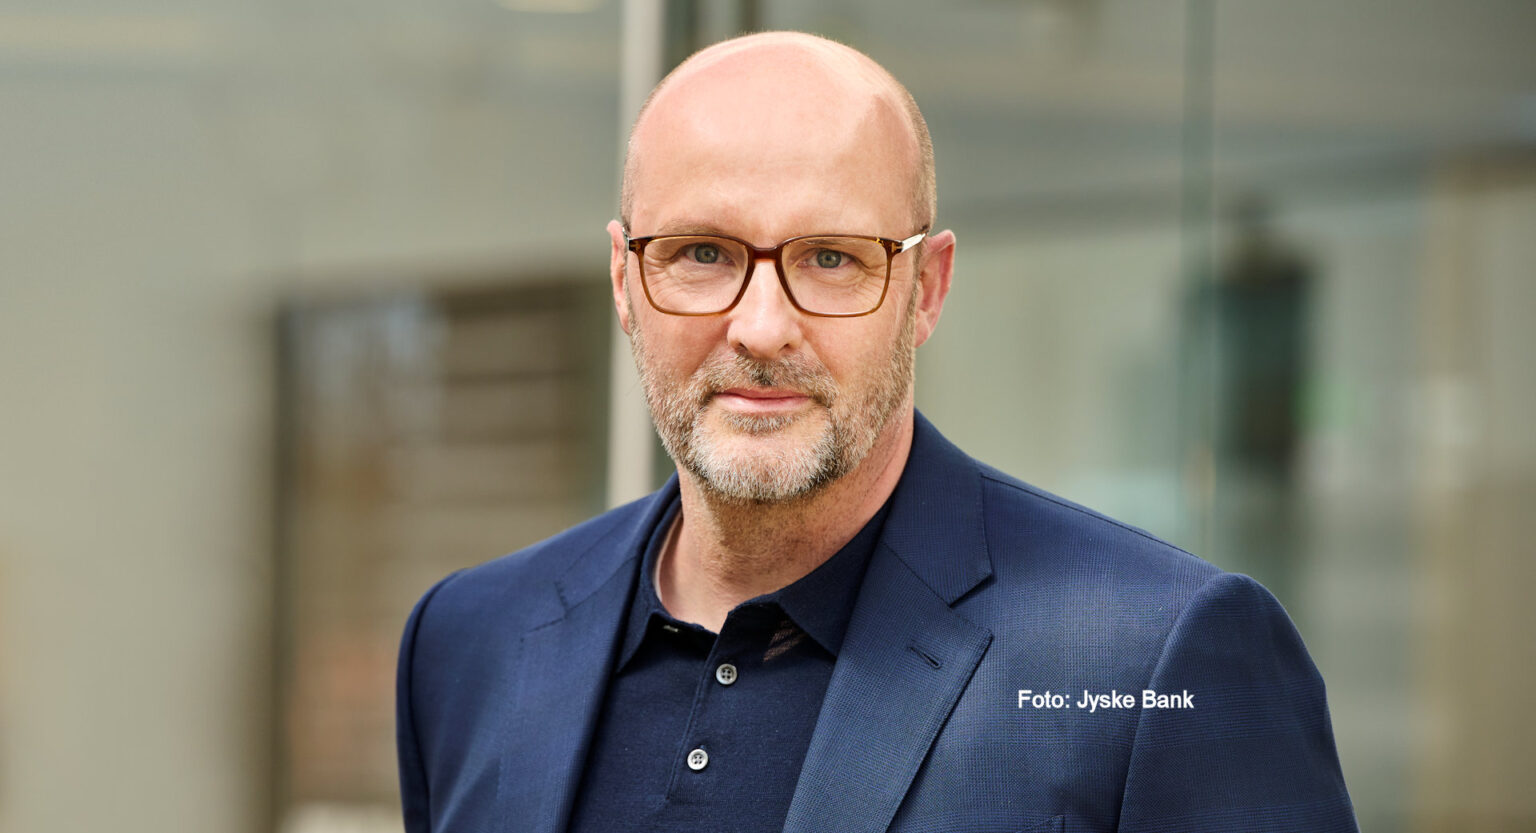
Jyske Banks topchef Lars Mørch svarede, at banken generelt var meget tilfreds med kvaliteten af udlånsporteføljen: ”Vi er i en meget solid position. Og i den nuværende situation er positionen solid og behøver ikke blive yderligere styrket.”
Ifølge Mørch vurderer banken løbende konkrete risici, som kan føre til ændringer i hensættelserne. Han afviste ikke, at reserverne kunne reduceres i fremtidige kvartaler. Men det var ikke tilstrækkeligt for SEB-analytikeren, der fulgte op med dette spørgsmål: ”Lars, hvad skal der til, før I tilbagefører 250 eller 500 mio. kr. af den buffer og derefter skriver en opjustering?” Spørgsmålet illustrerer analytikernes opfattelse af, at der potentielt ligger en betydelig skjult indtjeningsreserve i regnskabet. Hvis Jyske Bank tilbageførte 500 mio. kr. i tabshensættelser, ville det isoleret set kunne løfte resultatet før skat med samme beløb.
Lars Mørch understregede, at hensættelserne bygger på en omfattende proces i kreditorganisationen. ”Der er nogle af risiciene, som vi kan håbe forbedrer sig. Og så vil vi naturligvis reducere beløbet,” svarede han. Topchefen nævnte specifikt landbruget som et område, hvor nye oplysninger kan føre til mere positive risikovurderinger.
Dermed afviste ledelsen ikke analytikerens grundlæggende argument om, at en del af de store hensættelser kan blive frigivet.
Usikkerhed om nye kapitalkrav
Bankens forsigtige hensættelsespolitik har formelt ikke sammenhæng med uafklarede forhold omkring bankens risikomodeller. Hensættelser og kapitalkrav er to forskellige forhold. Jyske Bank har endnu ikke fået afsluttet myndighedernes behandling af sine interne kreditrisikomodeller, de såkaldte IRB-modeller. De anvendes til at fastlægge, hvor meget kapital banken skal holde som sikkerhed for risikoen på udlånsporteføljen.
En analytiker spurgte til, hvornår bankens modeller vil opfylde de europæiske EBA-retningslinjer. ”Du har helt ret i, at vi endnu ikke fuldt ud overholder EBA’s retningslinjer,” erkendte finansdirektør Birger Nielsen. Han forklarede, at arbejdet ventes afsluttet inden for de kommende år.
Da analytikeren spurgte, om der var risiko for problemer med den endelige myndighedsgodkendelse, erkendte Nielsen, at en sådan risiko eksisterer. Hvis Finanstilsynet kræver ændringer, som øger bankens beregnede risikoeksponeringer, kan det medføre, at Jyske Bank skal binde mere kapital i sin udlånsforretning. Men efter det oplyste er der sat ”ekstra penge” af som et risikotillæg.
Banken havde ved udgangen af tredje kvartal en egentlig kernekapitalprocent på 15,7 mod et regulatorisk krav på 13,4 pct. Kapitaloverdækningen var dermed 2,3 procentpoint, svarende til cirka 5,8 mia. kr. Det er derfor muligt, at usikkerheden om risikomodellerne er en væsentlig årsag til, at banken ønsker at bevare en solid kapitalbuffer.
Morten W. Langer
Pr. mdr.
349 kr.
Få straks adgang til denne artikel og alle andre artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser