Der er opstået en bemærkelsesværdig splittelse omkring Nvidia. Mens aktien er blevet sendt voldsomt ned fra toppen, fortsætter analytikerne med at opjustere forventningerne til selskabets fremtidige indtjening. De vedhæftede estimatgrafer viser dermed et usædvanligt paradoks: Nvidias fundamentale indtjeningshistorie er foreløbig ikke brudt sammen – men investorernes betalingsvillighed er.
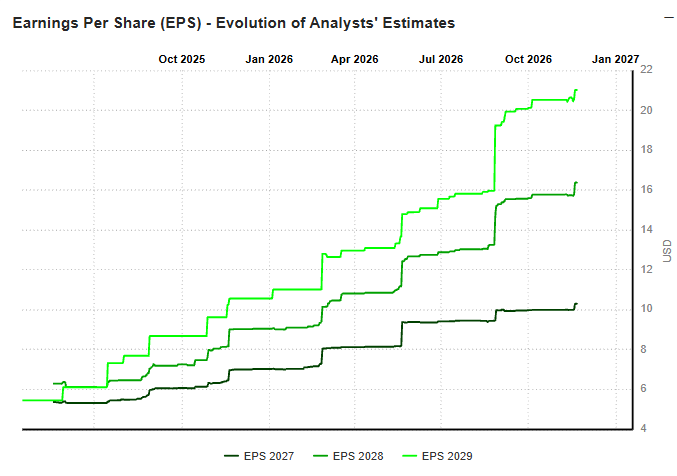
Det tydeligste signal kommer fra udviklingen i analytikernes forventninger til indtjening pr. aktie, EPS, for 2027, 2028 og 2029. Alle tre estimatkurver er gennem det seneste godt år blevet løftet ad flere omgange.
Særligt forventningerne til de fjerneste år er blevet skruet markant op. EPS-estimatet for 2029 ligger i den seneste opgørelse omkring 21 dollar, mens estimatet tidligere lå i niveauet 5-6 dollar. Også forventningerne til 2028 er hævet kraftigt til omkring 16 dollar, mens 2027-estimatet nærmer sig 10 dollar.
Det er en vigtig observation. Analytikerne har ikke reageret på aktiens kursfald ved at sænke deres forventninger til Nvidias indtjening. Tværtimod.
Kursen falder – estimaterne stiger
Normalt vil et dramatisk kursfald i en vækstaktie følges af faldende analytikerestimater, hvis årsagen er en alvorlig forværring af selskabets forretning. Det er ikke det billede, de tre grafer viser.
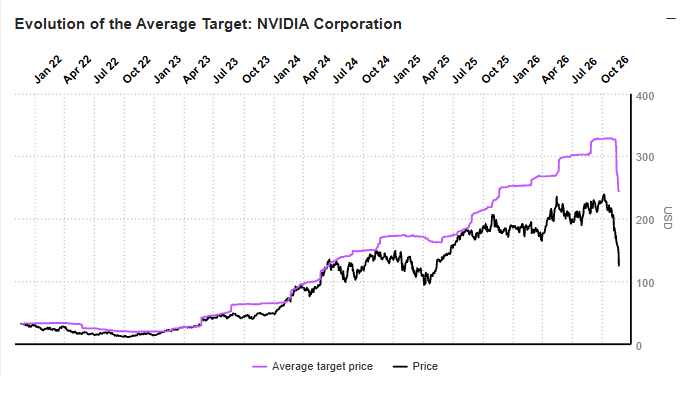
Grafen over aktiekursen og analytikernes gennemsnitlige kursmål illustrerer tværtimod, hvor brat stemningen på markedet er vendt.
Nvidia-aktien steg over flere år fra et lavt niveau til over 200 dollar, samtidig med at analytikernes kursmål blev løftet næsten kontinuerligt. Men mod slutningen af perioden falder aktiekursen pludseligt meget kraftigt, mens analytikernes kursmål reagerer langt mindre og med forsinkelse.
Det skaber en usædvanligt stor afstand mellem den pris, investorerne aktuelt vil betale for Nvidia, og den værdi analytikerne fortsat tillægger selskabet.
Det kan naturligvis betyde, at analytikerne er for langsomme til at sænke deres forventninger. Men grafikkerne åbner også for en anden fortolkning: Markedet er begyndt at indregne risici, som endnu ikke kan ses i indtjeningsestimaterne.
Nvidia bliver billigere meget hurtigt
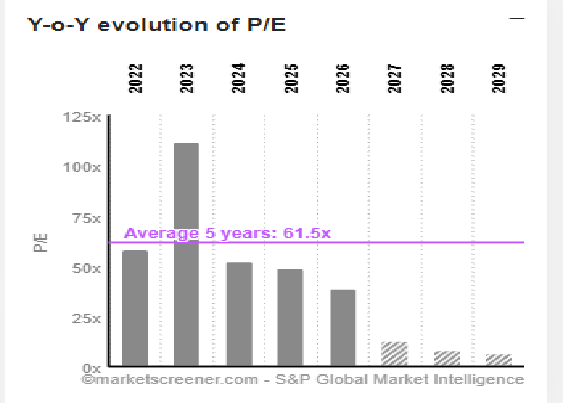
Det ses endnu tydeligere i grafikken over udviklingen i Nvidias P/E-multipel.
Efter ekstremt høje værdiansættelser tidligere i perioden falder multiplen markant, efterhånden som selskabets indtjening vokser. Den viste femårige gennemsnitlige P/E ligger omkring 61,5, men multiplen falder efter grafikken fra niveauer omkring 50-60 til betydeligt lavere niveauer i de kommende år.
Det skyldes ikke kun kursfaldet. Det skyldes i høj grad, at den forventede indtjening vokser så hurtigt.
Hvis analytikernes EPS-estimater holder, bliver Nvidia derfor matematisk billigere år for år, selv uden en højere aktiekurs.
Det er præcis denne mekanisme, der gør den aktuelle situation interessant for langsigtede investorer. Nvidia kan gå fra at være en ekstremt dyr vækstaktie til en langt mere normalt prissat virksomhed alene gennem fortsat indtjeningsvækst.
Men der er naturligvis en afgørende forudsætning: Analytikerne skal have ret.
Markedet tror mindre på de fjerne prognoser
Aktiekursens kraftige fald kan derfor læses som markedets voksende tvivl om, hvor realistiske de meget optimistiske indtjeningsprognoser for 2027-2029 er.
Jo længere ud i fremtiden man bevæger sig, desto større bliver usikkerheden. De markante opjusteringer af EPS for 2028 og 2029 bygger nødvendigvis på antagelser om fortsat meget stor efterspørgsel efter AI-computerkraft og om, at Nvidia kan fastholde en betydelig del af sin økonomiske styrke.
Hvis markedet begynder at tvivle på disse antagelser, behøver analytikernes EPS-estimater ikke engang at falde i dag for at presse aktien. Investorerne kan ganske enkelt vælge at betale en lavere multipel for den samme forventede indtjening.
Det er netop, hvad P/E-grafikken synes at illustrere.
En voldsom kamp mellem to fortællinger
Nvidia-aktien befinder sig derfor midt i en kamp mellem to meget forskellige fortællinger.
Den ene fortælling findes hos analytikerne: Indtjeningen fortsætter kraftigt op. Forventningerne til både 2027, 2028 og 2029 er blevet hævet, ikke sænket.
Den anden fortælling findes i aktiekursen: Investorerne kræver nu en langt større sikkerhedsmargin for at eje Nvidia.
Det gør aktien særligt interessant efter det kraftige fald. Hvis analytikernes indtjeningsestimater blot nogenlunde holder, er en stor del af den tidligere ekstremt høje værdiansættelse ved at blive barberet væk.
Men hvis kursfaldet derimod er markedets tidlige signal om, at de meget høje EPS-forventninger også står foran en nedjustering, kan den tilsyneladende billige værdiansættelse vise sig at være en illusion.
Det afgørende holdepunkt de kommende kvartaler bliver derfor ikke alene Nvidias aktiekurs. Investorer bør især holde øje med retningen i analytikernes EPS-estimater.
Så længe de fortsætter op, som de gør i de vedhæftede grafer, er der en opsigtsvækkende uoverensstemmelse mellem aktiekursen og den forventede indtjening.
Begynder EPS-kurverne derimod at knække ned, vil markedets brutale kursdom pludselig se langt mere logisk ud.