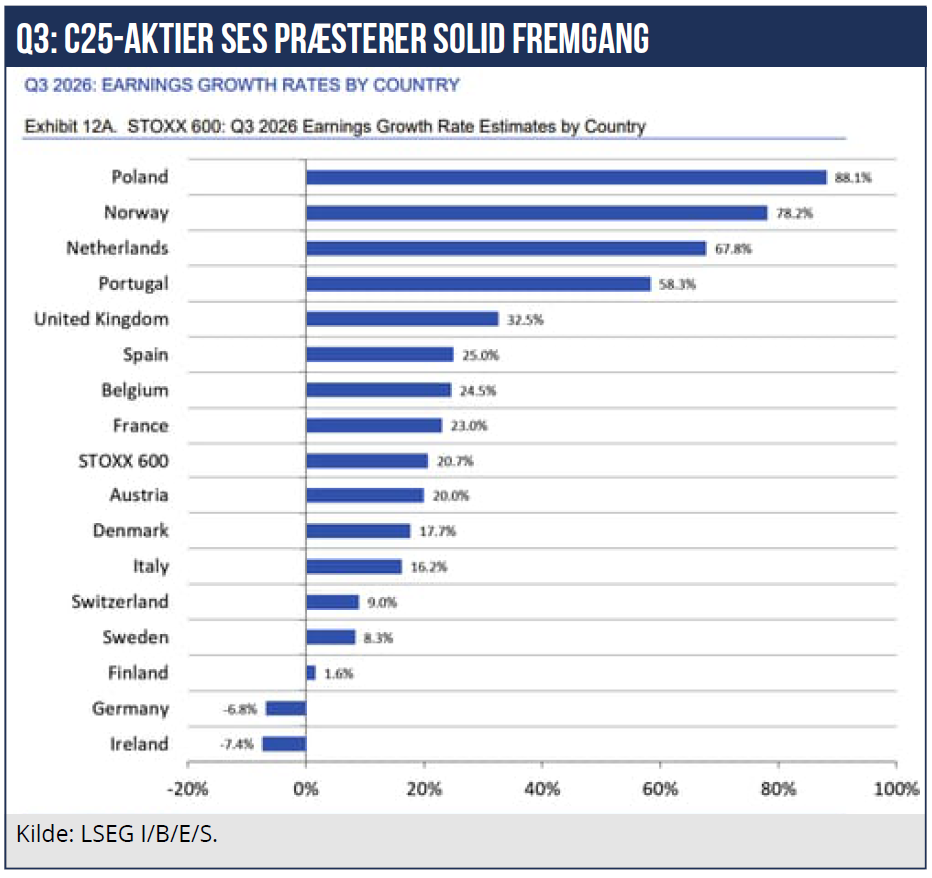


Overskudsudviklingen i det danske C25-univers har de seneste kvartaler ligget i bunden af de europæiske aktiemarkeder. Men analytikerne ser klar bedring i sæsonen for Q3-regnskaber, som nu er startet. EPS-overskuddene ses vokse 18 pct. fra Q3 sidste år, dog fortsat under det europæiske gennemsnit. Chefredaktør Morten W. Langer ser nærmere på analytikernes seneste op- og nedjusteringerne, samt de næste ugers mest spændende regnskaber.
På trods af mange modvinde de seneste kvartaler har aktieanalytikerne løbende de seneste måneder opjusteret deres forventninger til de europæiske Stoxx600-selskabers overskud i det netop afsluttede Q3. I gennemsnit ventes EPS-overskuddene at vokse 21 pct. i forhold til Q3 sidste år. Under overfladen er der enorme sektorforskelle med et plus til energi på 124 pct. og basismaterialer/råvarer på 38 pct.
Det danske aktieunivers er tungt vægtet i healthcare, finans og industri, og her ses mere moderat fremgang: fire pct. til health care, ni pct. til finans og elleve pct. til industri – for alle efter moderate nedjusteringer de seneste måneder.
Største vindersektor – efter energi/materialer – er tech med en overskudsfremgang på hele 33 pct. Ikke-cyklisk forbrug ventes at levere en EPS-fremgang på syv pct., altså en positiv historie for de danske bryggerier.
Under overfladen er der lagt op til nogle dramatiske uger, hvor de selskabsspecifikke historier bliver klart dominerende. Flere af de store danske C25-selskaber har de seneste måneder og år været ude i et enormt stormvejr, hvor det i højere grad er interne ledelsesmæssige præstationer, som kommer til at afgøre, om analytikerne vender tommelfingeren op eller ned i de næste uger.
Langt de største opjusteringer har Mærsk og Torm fået – efterfulgt af mindre opjusteringer den seneste måned for Genmab, Store Nord, Pandora, Ørsted, Carlsberg, FLS og NKT. Modsat har der været nedjusteringer til DSV, Jyske Bank, Ambu, Lundbeck og Coloplast. Den helt store opmærksomhed vil rettes mod Q3-regnskaberne fra DSV, Novo Nordisk, Vestas og Coloplast.
DSV-aktien er blevet sat 60 pct. ned i forhold til analytikernes konsensus på grund af usikkerhed om kundetab og integrationsforsinkelser i den tyske Road forretning.
DSV-ledelsen har på et hemmeligt investor call advaret analytikerne om, at ikke alt går efter planen. Men ledelsen har endnu ikke nedjusteret årsforventningen, så der er umiddelbart lagt op til en positiv overraskelse.
Analytikerne har moderate forventninger til Q3, med et lille fald i omsætningen i forhold til Q2, og et EBITDA-driftsoverskud med halvanden pct. fremgang.
For Novo Nordisk er analytikernes forventninger også moderate: Q3-salget ventes at falde med seks pct. til 73,4 mia. kr. og EBITDA-driftsoverskuddet ses dykke med hele syv pct. til 34,7 mia. kr. Særligt faldende salgspriser på vægttabsmedicinen er den store joker, ligesom vægttabspillens salgsudvikling vil blive observeret af analytikerne.
Coloplasts nye topchef skal i starten af november fremlægge helårsregnskab, og her forventer analytikerne stort set uændret omsætning og EBITDA-overskud i forhold til Q3. Aktien handles fortsat i den dyre ende til 30 gange årets forventede overskud, og 18 gange næste års forventede overskud.
For Vestas ventes hele 28 pct. salgsfremgang i forhold til Q3, og EBITDA-overskuddet ses vokse med 14 pct. til 847 mio. euro. Aktien er over den seneste måned blevet sat markant ned i kølvandet på højere finansieringsrenter for vindmølleproducentens kunder.
Ledelsen har ellers overrasket positivt de seneste kvartaler, men der har på det seneste været stigende usikkerhed om ordreindgangen. Aktien handles ellers til moderate 15 gange det forventede overskud næste år.
Morten W. Langer