Dansk bearbejdet resume af analyse fra BTIG:
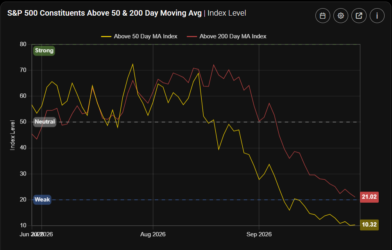
Hovedpointen i BTIG-strateg Jonathan Krinskys analyse er, at det amerikanske aktiemarked befinder sig i en stadig mere anspændt og usædvanlig situation: S&P 500-indekset holder sig bemærkelsesværdigt stabilt, selv om stadig flere underliggende markedsindikatorer forværres. Det gælder især markedsbredden, obligationsrenterne, kreditspændene og kursudviklingen uden for en lille gruppe store teknologi- og halvlederaktier.
Krinsky vurderer, at denne divergens næppe kan fortsætte meget længere. Enten skal de svage dele af markedet vende kraftigt op, eller også skal de hidtil stærke indeks og megacap-aktier til sidst give efter. BTIG hælder klart til det sidste scenarie.
Den centrale konflikt: S&P 500 ser stærkere ud end markedet under overfladen
Krinsky beskriver investorernes frustration som voksende. De samme spørgsmål går igen i kundesamtalerne uge efter uge, men usikkerheden bliver større, fordi markedets interne signaler bliver stadig vanskeligere at forene med udviklingen i de store indeks.
Det centrale spørgsmål er:
Hvordan bliver den voksende forskel mellem et relativt stabilt S&P 500 og en stadig svagere markedsbredde til sidst udlignet?
Optimisterne mener, at markedets bredde nu er blevet så svag og oversolgt, at der snart må komme et kraftigt rebound i de aktier, der har haltet bagefter. Deres argument er samtidig, at de stigende obligationsrenter snart vil vende ned og dermed fjerne et vigtigt pres på aktierne.
Pessimisterne – herunder Krinsky – ser den modsatte risiko: Markedsbredden bliver fortsat dårligere, renterne fortsætter op, kreditspændene udvides, og til sidst bliver presset så kraftigt, at heller ikke S&P 500 kan holde stand.
BTIGs overordnede vurdering er derfor, at det nuværende styrkeforhold først bliver opløst, når de sidste stærke dele af markedet også begynder at falde.
1. S&P 500 dækker over betydelig svaghed
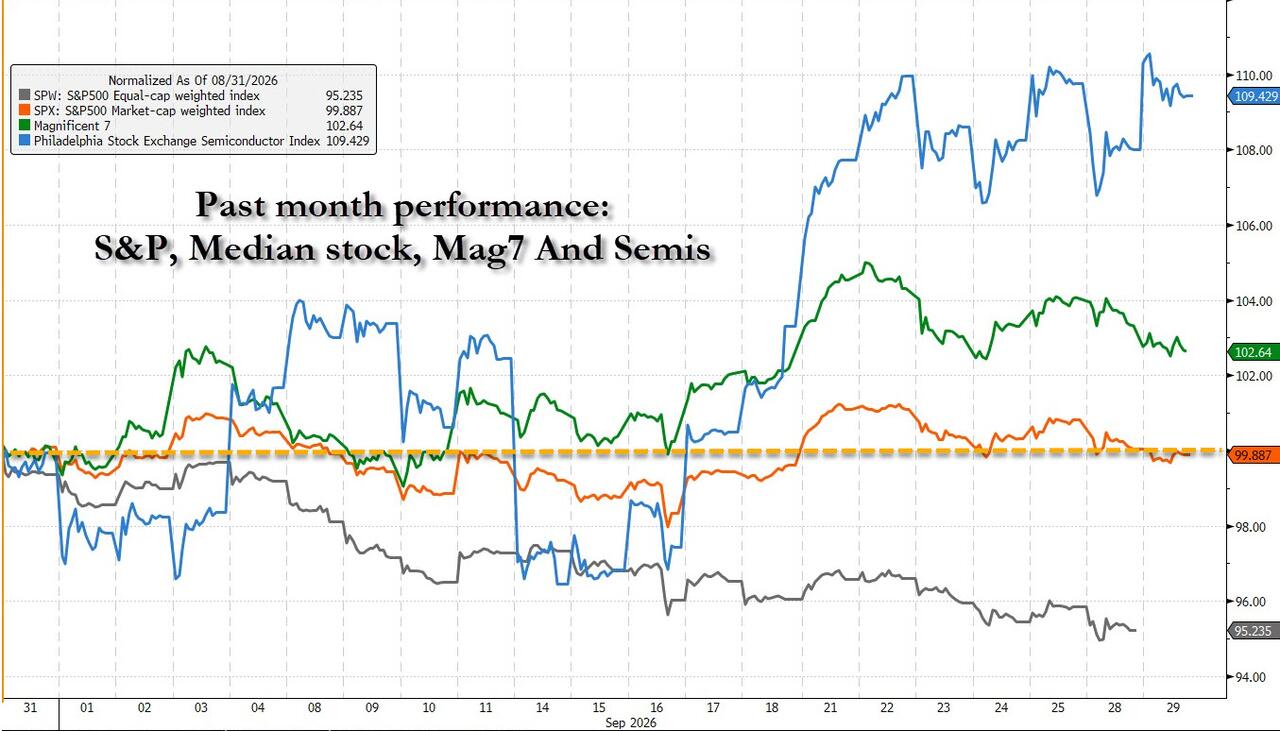
Et af de mest opsigtsvækkende datapunkter er forskellen mellem selve S&P 500-indekset og medianaktien i indekset.
Over den seneste måned har:
- S&P 500 samlet set været omtrent uændret.
- Medianaktien i S&P 500 er faldet cirka 4,5 pct.
- Halvlederaktierne er samtidig steget omkring 10 pct.
Det betyder i praksis, at en relativt lille gruppe stærke aktier har holdt hele indekset oppe.
Indeksniveauet giver derfor ifølge analysen et misvisende billede af den generelle aktiemarkedsudvikling. Hvis man ser på den typiske aktie i stedet for det kapitalvægtede indeks, har markedet allerede været inde i en betydelig korrektion.
Det er netop denne ekstreme koncentration, som gør markedet sårbart: Hvis halvledere og andre få vinderaktier begynder at falde, er der ikke længere meget underliggende styrke til at kompensere.
2. Investorer bliver ikke belønnet for at tage risiko
Nasdaq 100 viser samme mønster.
Siden midten af august har Nasdaq 100 samlet set været omtrent fladt. Men under overfladen har udviklingen været markant mere negativ:
- Kun omkring 10 aktier er steget mindst 10 pct.
- Omkring 23 aktier er faldet mindst 10 pct.
Krinskys pointe er, at positive tekniske signaler og kursudbrud ikke længere giver samme afkast som tidligere. Aktier, der bryder op gennem tekniske modstandsniveauer, har ofte svært ved at fortsætte stigningen.
Samtidig bliver kursfaldene mere vedvarende.
Det kan være et faresignal, fordi et sundt bullmarked normalt er præget af det modsatte: Aktier med positivt momentum fortsætter op, mens tilbagefald hurtigt bliver købt.
BTIG mener dermed, at markedets asymmetri er blevet dårligere: Investorer belønnes mindre for upside-risiko, mens downside-bevægelser bliver kraftigere og mere vedvarende.
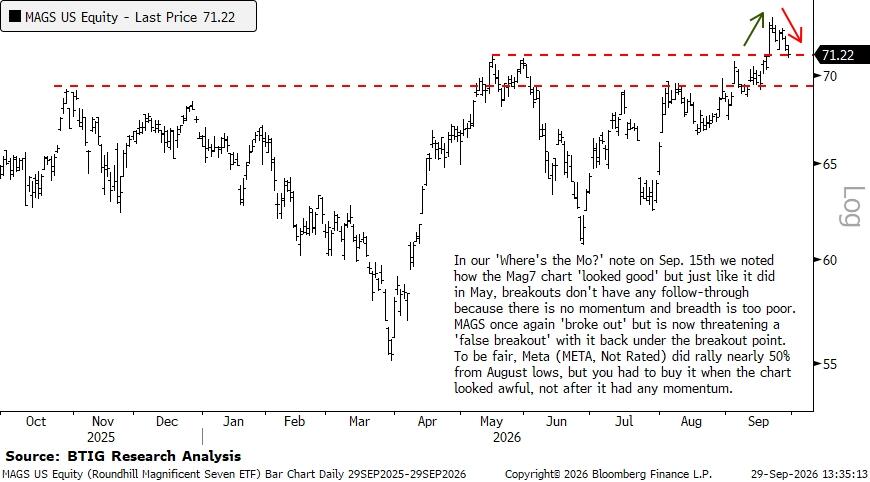
3. Magnificent Seven viser endnu et muligt falsk udbrud
Krinsky fremhæver også udviklingen i de syv største amerikanske teknologiaktier – Magnificent Seven.
Tidligere så gruppens tekniske kursmønster stærkt ud. Men ligesom tidligere på året ser det nu ud til, at et positivt udbrud kan være ved at miste momentum.
BTIG betegner situationen som risikoen for endnu et “false breakout”: Kurserne bryder kortvarigt op gennem et vigtigt niveau, men kan ikke fastholde stigningen.
Meta bruges som et illustrativt eksempel. Aktien steg næsten 50 pct. fra augustbunden, men pointen er, at den store gevinst kom, hvis man købte aktien, mens det tekniske billede stadig så meget dårligt ud. Da momentumindikatorerne senere blev positive og mere oplagte, var en stor del af bevægelsen allerede sket.
Krinsky ser dette som endnu et tegn på, at klassiske momentumstrategier i øjeblikket fungerer dårligt.
4. Mid-cap-aktier har allerede brudt ned
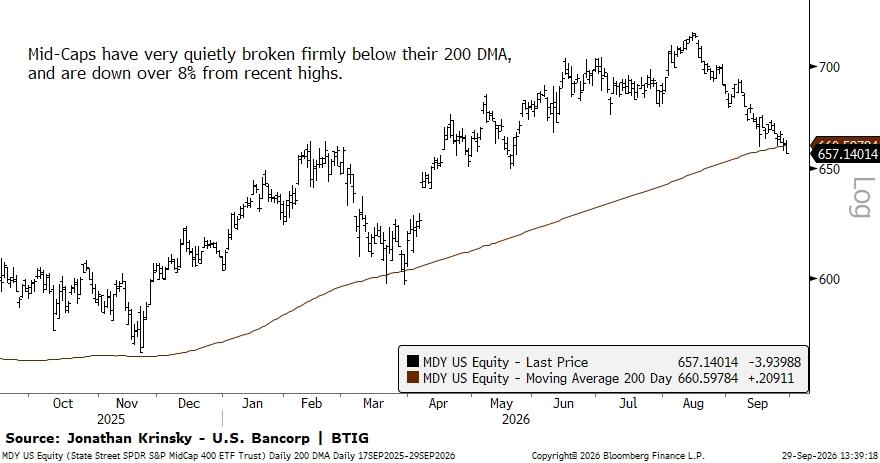
Et andet vigtigt faresignal kommer fra amerikanske mellemstore selskaber.
Mid-cap-indekset er:
- faldet mere end 8 pct. fra de seneste topniveauer
- brudt tydeligt under sit 200-dages glidende gennemsnit
Det 200-dages gennemsnit bliver ofte brugt som en simpel indikator for den langsigtede markedstrend.
Når et bredt segment af markedet bryder under dette niveau, samtidig med at de største indeks fortsat ligger relativt højt, forstærker det billedet af et todelt marked.
Det er således ikke kun mindre selskaber, der viser svaghed. Presset har nu også bredt sig til mid-cap-segmentet.
5. Uroen på obligationsmarkedet er usædvanligt høj
BTIG fremhæver desuden volatiliteten i amerikanske statsobligationer.
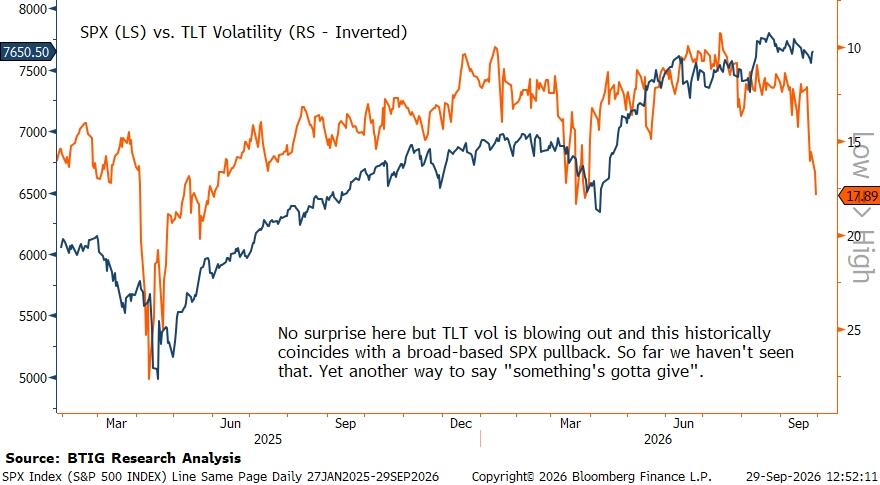
Volatiliteten i TLT – ETF’en for lange amerikanske statsobligationer – er steget kraftigt.
Historisk har perioder med kraftige udsving på obligationsmarkedet ofte været ledsaget af tilbagefald i S&P 500.
Indtil videre er det imidlertid ikke sket denne gang.
Det giver endnu en divergens:
Obligationsmarkedet signalerer voksende stress, mens aktiemarkedets hovedindeks fortsat reagerer forholdsvis roligt.
Krinskys formulering kan sammenfattes som: På et tidspunkt må den ene side tilpasse sig den anden.
Enten skal obligationsmarkedet falde til ro, eller også skal aktiemarkedet begynde at reagere på de højere renter og den større rentevolatilitet.
6. Kreditmarkedet sender et mere negativt signal end VIX
En særlig interessant divergens findes mellem aktiemarkedets frygtindeks VIX og kreditmarkedet.
Historisk følger:
- VIX
- og HY CDX, et indeks for kreditrisiko på high-yield-obligationer,
hinanden relativt tæt.
Men nu er de begyndt at bevæge sig i forskellige retninger.
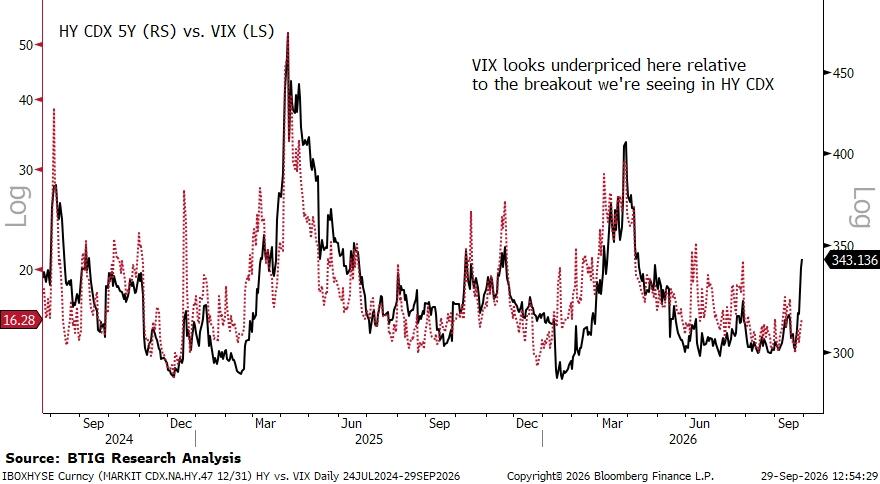
HY CDX er steget til det højeste niveau siden april, hvilket signalerer stigende bekymring for kreditrisiko.
Til sammenligning:
- Da HY CDX sidst lå på dette niveau, stod VIX omkring 19,23.
- Nu ligger VIX kun omkring 16,35.
Dermed indikerer kreditmarkedet betydeligt større nervøsitet end aktiemarkedets optionsmarked.
Det kan tolkes som, at risikoen endnu ikke er fuldt priset ind i aktierne.
7. De stigende renter kan ikke længere forklares med olieprisen
Normalt kan stigende oliepriser og højere inflationstryk bidrage til at forklare stigende obligationsrenter.
Men denne sammenhæng er ifølge analysen blevet svagere.
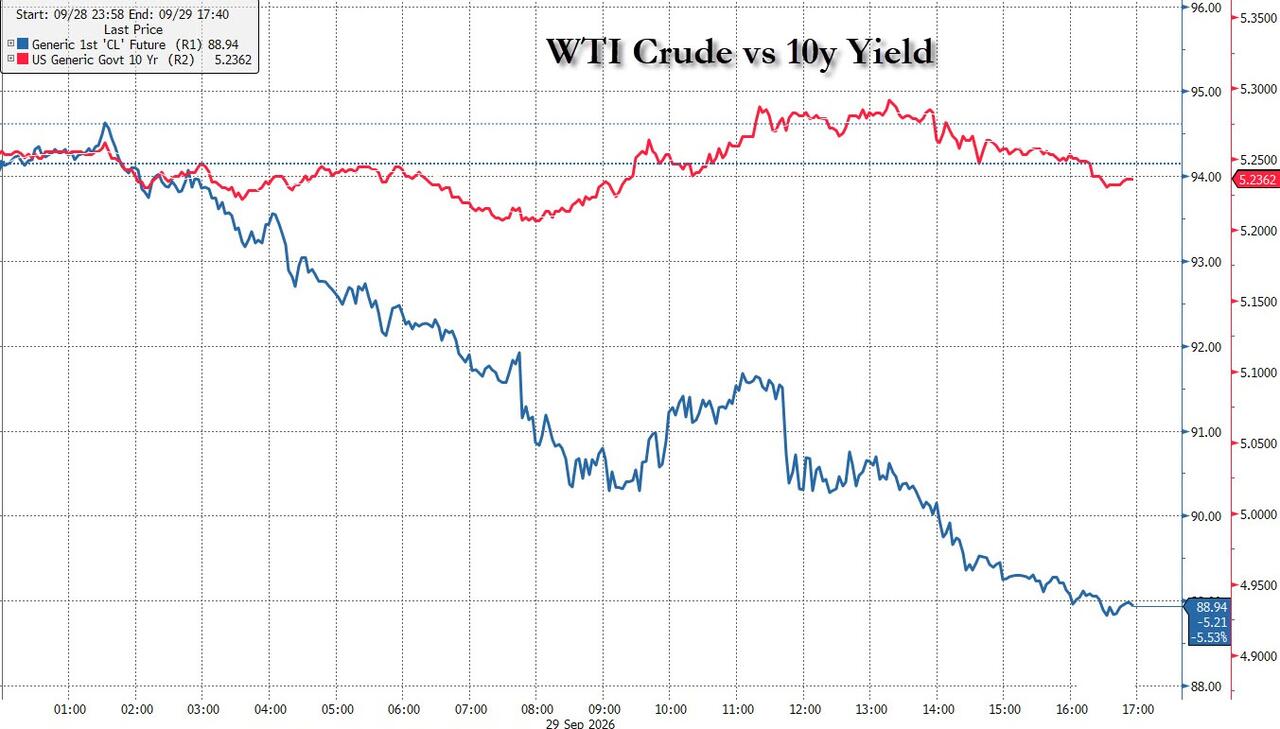
På den beskrevne handelsdag faldt olieprisen omkring 2 pct., mens obligationsrenterne fortsatte kraftigt op.
Krinsky mener, at olieprisen i øjeblikket primært drives af geopolitiske forhold, mens obligationsmarkedets problemer er mere strukturelle.
Det understøtter et vigtigt argument:
De stigende renter skyldes ikke blot midlertidigt energipres. Der er mere fundamentale forhold på obligationsmarkedet, som presser renterne op.
Det gør situationen potentielt vanskeligere for aktier, fordi et fald i olieprisen dermed ikke nødvendigvis medfører den rentenedgang, som aktieoptimisterne håber på.
8. Forsyningsaktier kan være en taktisk undtagelse
Selv om Krinsky overordnet er skeptisk over for markedet, ser han en mulig kortsigtet mulighed i amerikanske forsyningsaktier.
Han fremhæver ETF’en XLU, som følger forsyningssektoren.
Normalt er utilities meget rentefølsomme, fordi selskaberne ofte har relativt høje gældsniveauer, samtidig med at deres stabile udbytter konkurrerer med obligationsrenterne.
Derfor er det interessant, at:
- obligationsrenterne fortsat stiger,
- men utilities samtidig begynder at klare sig bedre end markedet.
BTIG ser dette som et potentielt positivt teknisk signal.
Derudover er sektoren blevet kraftigt oversolgt.
Krinsky fremhæver historiske situationer, hvor:
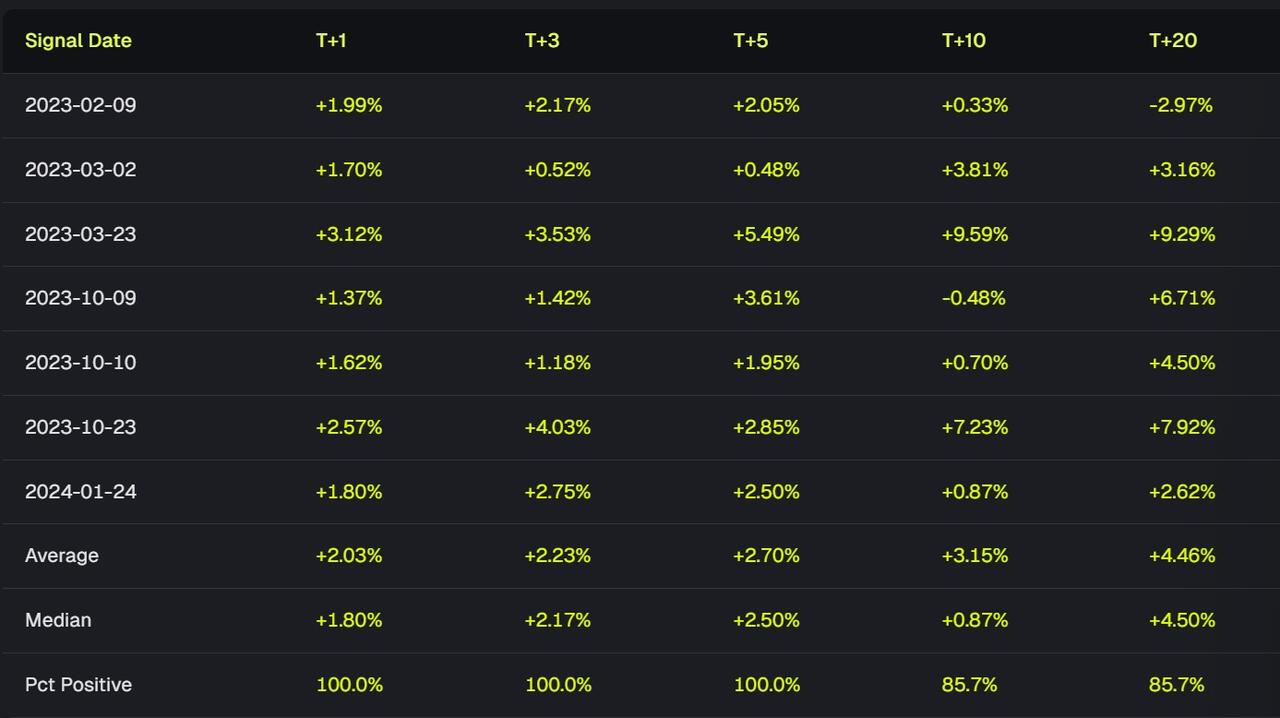
- XLU havde en RSI under 35,
- og alle aktier i indekset efterfølgende sluttede dagen i plus.
I disse tidligere tilfælde var XLU højere fem handelsdage senere i 100 pct. af observationerne, med et gennemsnitligt afkast på cirka 2,7 pct.
Det skal primært forstås som et kortsigtet teknisk signal og ikke som et argument for en langsigtet sektorrotation.
Samlet vurdering af BTIG-analysen
Det centrale budskab er, at S&P 500’s overordnede stabilitet skjuler en stadig mere skrøbelig markedsstruktur.
Flere signaler peger i samme retning:
- Den gennemsnitlige aktie falder, selv om indekset holder sig oppe.
- Halvlederaktier og enkelte megacaps bærer en stadig større del af markedet.
- Nasdaq viser markant flere store tabere end store vindere.
- Mid-cap-aktier har brudt deres langsigtede trend.
- Volatiliteten på obligationsmarkedet stiger kraftigt.
- Kreditspændene signalerer mere stress end VIX.
- Renterne fortsætter op, selv når olieprisen falder.
- Positive kursudbrud har svært ved at fastholde momentum.
BTIGs grundsyn er derfor ikke nødvendigvis, at et stort børskrak er umiddelbart forestående. Argumentet er snarere, at den eksisterende situation er ustabil.
Markedet befinder sig i en slags tovtrækkeri:
Bull-scenariet: renterne falder, de oversolgte aktier rebounder, og markedsbredden forbedres.
BTIGs mere negative scenarie: renter og kreditspænd forbliver høje, markedsbredden fortsætter ned, og til sidst begynder også de hidtil stærke megacaps og S&P 500 at falde.
Krinskys centrale konklusion er, at divergenserne allerede har kunnet bestå betydeligt længere, end han havde forventet. Men han mener fortsat, at markedets korrektion først reelt er afsluttet, når de sidste stærke områder – de aktier, der hidtil har holdt indeksene oppe – også har kapituleret.
For en investor er analysens måske vigtigste pointe derfor, at det aktuelle niveau på S&P 500 isoleret set kan undervurdere, hvor meget svaghed der allerede findes i det amerikanske aktiemarked.
Uddrag fra Zerohedge:
In his latest note to clients, BTIG strategist Jonathan Krinsky laments – somewhat reflexively – that his “client conversations today are largely the same as they have been for the last few weeks, but the frequency and frustration continues to grow daily.”
It basically boils down to the ‘Million-Dollar Question’: Everyone knows (which is why sentiment is so downbeat and why nobody has any conviction in anything, the divergence between breadth….
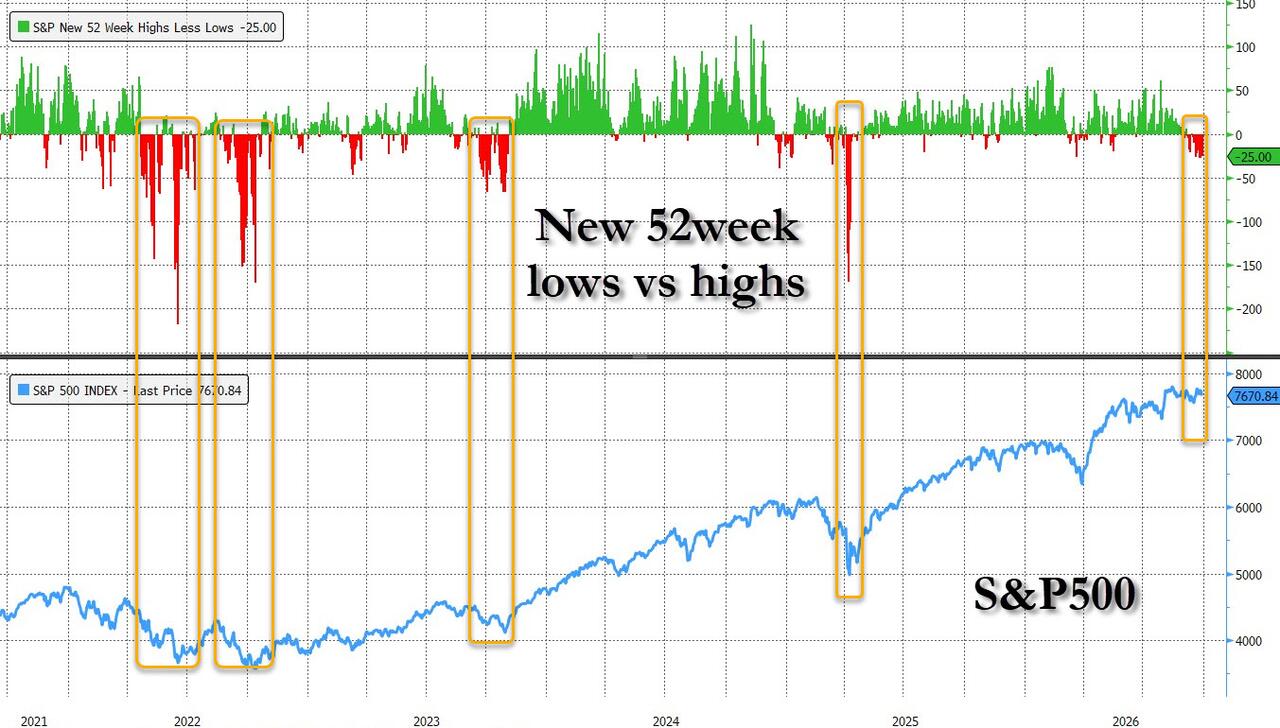
…. and rates vs the S&P are unsustainable…
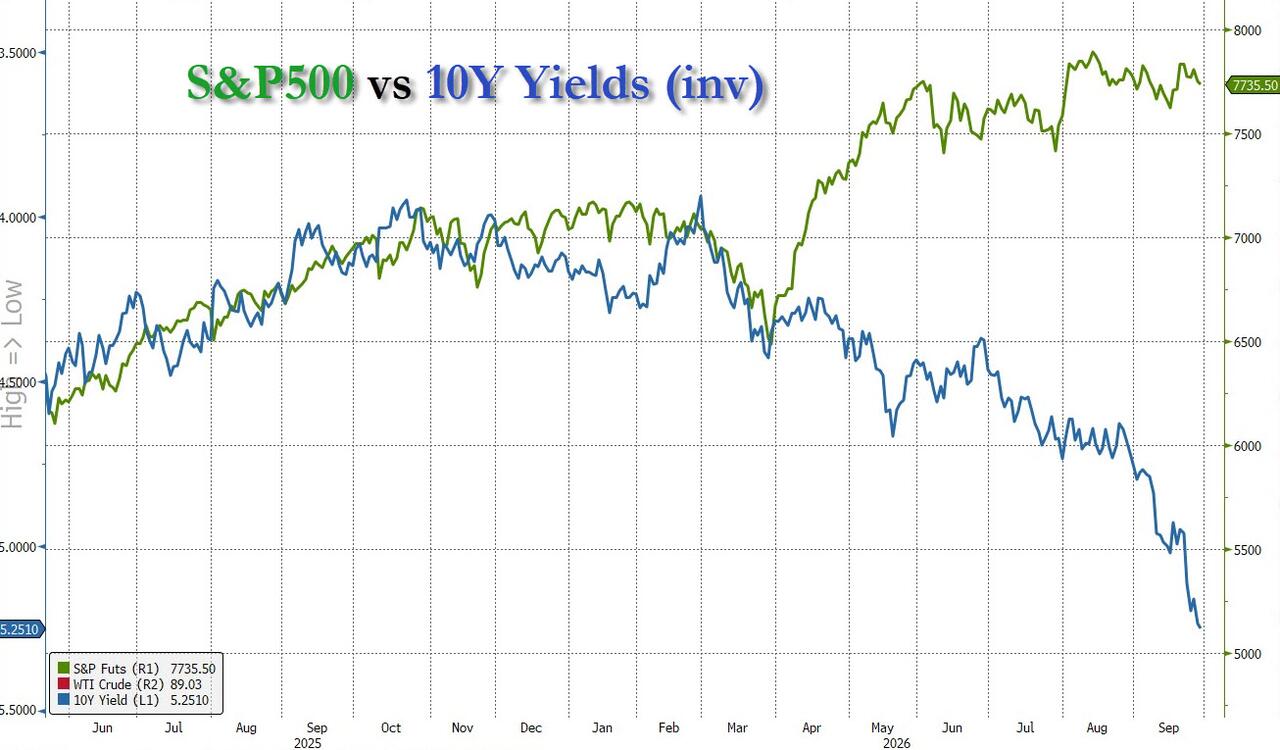
… but which way will it resolve?
The bulls remain steadfast that internal breadth is getting washed out, and poised for a massive upside reversion. This of course remains elusive given rates continue to press higher, to which bulls counter that rates will tumble… any day now.
The bears, meanwhile, argue that breadth keeps getting worse, yields keep pushing higher, and credit spreads keep widening to the point that SPX can’t hold up much longer.
Krinsky, traditionally a market skeptic, remains in the latter camp, but with the caveat that areas like Utilities are worth looking at for a tactical bounce.
The BTIG analyst concludes that while the ongoing divergences have persisted longer than many, including he himself would have thought, “we continue to think this doesn’t end until we see the holdouts succumb by breaking lower”
Below we summarize the key highlights from his note:
- Are Bulls Starting to Lose the Standoff. So far neither side had been proven right, or wrong, and we remain in a standoff of weak breadth vs. strong SPX. Yet even within the SPX, over the past month, the index is dead-flat while the median stock is -4.5%, offset entirely by a 10% gain in semsi.
- Not Getting Paid for the Risk. Since mid-August, NDX is ~flat yet only ten names are up 10% or more, while 23 names are -10% or worse. Breakouts and buying strength just isn’t getting rewarded. Conversely, more names are experiencing bigger and more sustained downside weakness.
- Another Mag7 Fakeout. In our ‘Where’s the Mo?’ note on Sep. 15th, Krinsky noted how the Mag7 chart ‘looked good’ but just like it did in May, breakouts don’t have any follow-through. MAGS is now threatening another ‘false breakout’. To be fair, Meta did rally nearly 50% from August lows, but you had to buy it when the chart looked awful, not after it had any momentum.
- Mid-Caps Losing the 200 DMA. Mid-Caps have very quietly broken firmly below their 200 DMA, and are down over 8% from recent highs.
- Treasury Vol Blowing Out. No surprise but TLT vol is blowing out and this historically coincides with an SPX pullback. So far we haven’t seen that. Yet another way to say “something’s gotta give”.
- VIX vs. HY CDX. VIX and HY CDX have a historically tight relationship, but over the last few days they have diverged with HY CDX now the highest since April. VIX was 19.23 then vs. 16.35 today.
- Bonds vs. Crude. Bonds are separating from oil given the structural issues of bonds vs. the geo-political issues of oil. This can be seen clearly today with crude -2% while yields continue to surge.
- Utility Update. Krinsky concludes by reiterating that risk/reward for XLU looks favorable. Yields are higher today, yet Utilities are leading, a good sign. Further, there is a chance every name in XLU closes green.
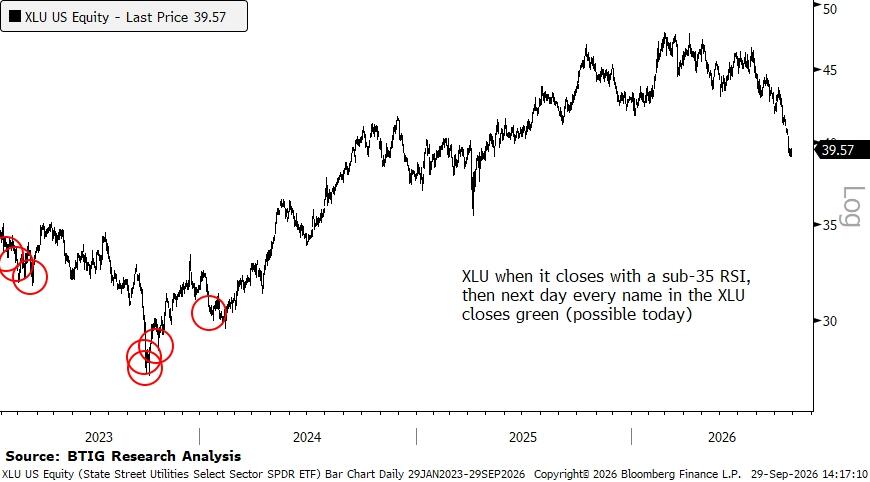
- When looking at times that happened following a sub-35 RSI, XLU was higher 5-days later 100% of the time for an avg. gain of +2.7%.