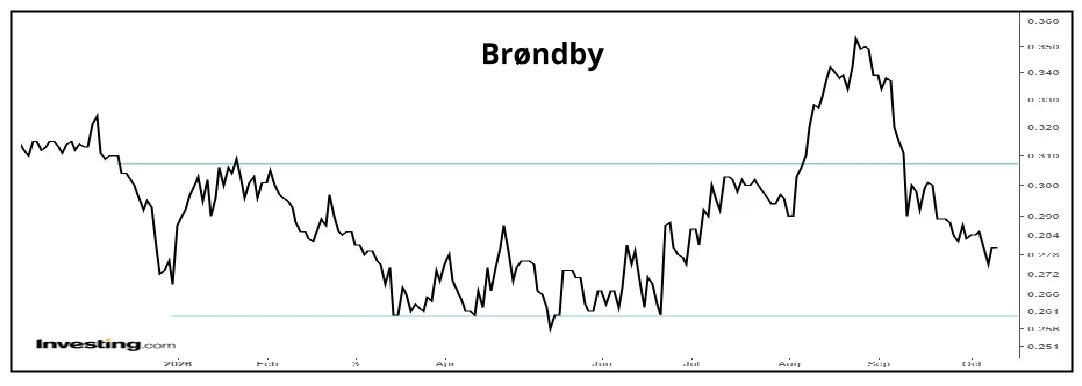
Brøndby IF kom ud af regnskabsåret 2025/26 med et overskud på 18,3 mio. kr., hvilket var en markant forbedring i forhold til de to foregående regnskabsår med underskud på tilsammen 235 mio. kr. Har Brøndbys amerikanske ejere Global Football Holding vendt et kronisk nødlidende selskab til en rentabel forretning? Nej, desværre ikke.
Det er ikke hverdagskost for Brøndby at slutte et regnskabsår med overskud. Det er kun sket to gange de seneste ti år, og vi skal tilbage til 2021 for at finde det seneste regnskabsår med overskud. Men i 2025/26 endte bundlinjeresultat altså i plus 18,3 mio. kr.
Overskuddet var ikke uventet, da vi i ØU Formue 8/2026 fortalte om et overskud på 88,8 mio. kr. efter halvårsregnskabet. Med et underskud på 70 mio. kr. i andet halvår formåede man lige akkurat at holde bundlinjeresultatet ude af de røde tal.
Men selvom Brøndby IF sluttede regnskabsåret med overskud, dækker den positive bundlinje over det dårligste driftsøkonomiske resultat i mange år. Regnskabslinjen ”Resultat før transferaktiviteter, finansielle poster og skat” viser et underskud på 129,4 mio. kr., og vi måtte grave os tilbage til årsregnskabet 2014 for at finde et dårligere resultat. Dengang var underskuddet på 136,4 mio. kr.
Indtægterne steg 18,5 mio. kr. til 279,7 mio. kr. (7,1 pct.), blandt andet fordi entré-, tv- og præmieindtægterne steg 17,9 pct., mens partner- og sponsorindtægterne voksede 12,9 pct. Problemet er bare, at omkostningerne steg endnu mere.
Personaleomkostningerne steg 45,6 mio. kr. til 241,5 mio. kr. (23,2 pct.), mens de eksterne omkostninger steg 20,6 mio. kr. til 151,0 mio. kr. (15,8 pct.).
Mens indtægterne steg 7,1 pct. steg omkostningerne 19,8 pct., og dermed resultatet før Transferaktiviteter, finansielle poster og skat næsten 50 mio. kr. dårligere end i fjor.
Når bundlinjeresultatet alligevel ændrer sig fra et underskud i 2024/25 på 130,6 mio. kr. til et overskud på 18,3 mio. kr. skal forklaringen findes i Brøndbys spillersalg. Transferaktiviteterne påvirkede således resultatet positivt med 157,6 mio. kr. mod en negativ påvirkning på 38,9 mio. kr. året før.
Spillersalg må i dag betragtes som en naturlig del af en børsnoteret fodboldklubs forretningsmodel, så principielt er det ikke noget problem, at Brøndby skaber overskud på bundlinjen ved at sælge spillere. Problemet opstår, når driftsresultatet ekskl. spillersalg er så stort et underskud, at det kræver et ekstraordinært stort overskud på transferaktiviteterne at dække det.
Reddet af ekstraordinært spillersalg
Brøndbys overskud på transferaktiviteter i 2025/26 var 157,6 mio. kr., og efter at have gennemgået de seneste femten årsregnskaber har vi ikke fundet et overskud på denne post, som blot kommer i nærheden af dette års transferoverskud.
Faktisk er transferoverskuddet i 2025/26 næsten fem gange så stort som transferoverskuddet i 2022 på 32 mio. kr.
Skal man så glæde sig over et ekseptionelt godt transferår for Brøndby, eller skal man være bekymret over, at selskabets driftsresultat ekskl. spillersalg er så dårligt, at det kræver noget helt ekseptionelt at lukke det finansielle hul?
Set fra en investors synsvinkel er der ingen tvivl: Trods det sjældne overskud på bundlinjen, må årsregnskabet 2025/26 betragtes som dårligt.
Det illustreres af to forhold:
For det første, at Brøndby forventer et underskud før skat på 110-170 mio. kr. i 2026/27. Det viser, at overskuddet i 2025/26 var en enlig svale.
For det andet, at pengestrømmen fra drift og investering i 2025/26 blev forværret fra minus 76,5 mio. kr. til minus 81,5 mio. kr. Trods det rekordstore spillersalg blev Brøndbys likvide beholdning drænet fra 139,3 mio. kr. til 8,8 mio. kr.
Global Football Holding ejer 50,0 pct. af aktierne i Brøndby, og den tidligere hovedaktionær Jan Bech Andersen ejer 11,1 pct., så på kort sigt har Brøndby finansielt grundlag for overlevelse i form af lån og/eller kapitaltilskud fra sine ejere. Men at man er nødt til at notere et selskabs evne til at overleve trods en stærkt underskudsgivende forretningsmodel er snarere et advarselssignal end en god nyhed.
Udskiftning af træner og topledelse
Det er naturligvis ikke en holdbar situation i længden, og i årsregnskabet fortælles da også om positive forhold såsom skabelse af langsigtet værdi gennem talentudvikling, professionalisering af organisationen osv.
Spørgsmålet er bare, hvor stor tillid man som investor kan have til, at der er en positiv udvikling i gang, når der er turbulens på ledelsesplan.
F.eks. blev Steve Cooper ansat som ny cheftræner i september 2025. Han afløste Frederik Birk, som havde haft posten siden januar 2025, men Steve Cooper nåede kun at have posten indtil maj 2026, hvor han blev fyret og erstattet af Thomas Nørgaard.
På det administrative plan opsagde adm. direktør Ole Palmå sin stilling i december 2025. I februar forlod Johannes Ruppert bestyrelsen. Og i marts 2026 blev det meddelt, at fodbolddirektør Benjamin Schmedes fratrådte sin stilling ved sæsonens slutning.
Midt i en turbulent periode
Det tegner alt i alt billedet af en klub, som befinder sig midt i en større transformationsperiode, men hvor virkeligheden indtil videre ikke har bekræftet, at klubben er på rette vej.
Sportsligt ligger Brøndby nr. 5 i Superligaen med tre point op til den 4. plads, som giver ret til de mindst profitable internationale kampe (Conference League).
I den modsatte retning er der tre point ned til den 7. plads, som sender klubben i nedrykningsslutspillet. Der er 11 point op til FC København på Superligaens førsteplads.
Bruno Japp
Konklusion
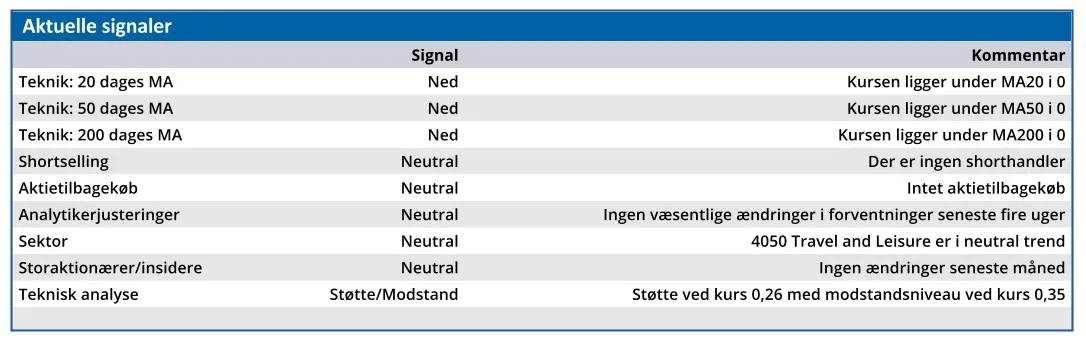
Aktuel kurs 0,28
Kortsigtet anbefaling (< 3 mdr.) Sælg
Langsigtet kursmål (12 mdr.) N/A
Disclaimer: Læs her om ØU’s aktieanalyser.