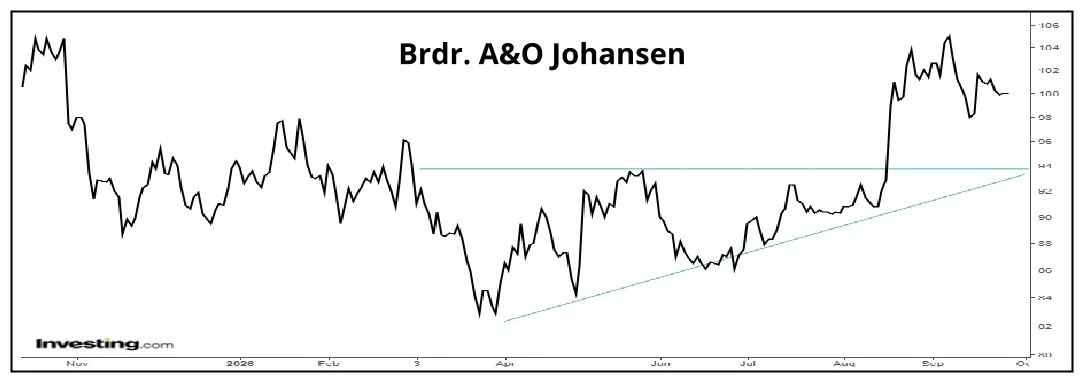
Da Brdr. A&O Johansen i april offentliggjorde sit 1. kvartalsregnskab kvitterede investorerne ved at sende aktiekursen 6,6 pct. op. Historien gentog sig næsten på decimal ved offentliggørelsen af halvårsregnskabet, som løftede aktiekursen 6,5 pct. Men bag en tocifret organisk vækst lurer en stigende gæld i kulisserne.
Brdr. A&O Johansens rekordhøje omsætning og en organisk vækst på 10,6 pct. overgik ledelsens egne forventninger.
På investormødet hæftede Kristian Tornøe fra SEB Bank sig specielt ved det pæne opsving i erhvervssalget på 10,9 pct., og spurgte kritisk ind til, om væksten reelt skyldes, at kunderne indhentede det arbejde, de ikke kunne udføre i årets meget kolde første kvartal.
Den bekymring afviste CFO Per Toelstang, og slog fast, at den flotte vækst har været konstant og stabil helt siden marts.
Det er også værd at bemærke, at samtidig med en markant stigning i omsætningen formåede Brdr. A&O Johansen at hæve bruttomarginen i B2C fra 31,3 pct. til 33,1 pct. En stigning i toplinjen kommer ofte på bekostning af fortjenesten pga. konkurrence på prisen, men sådan har det altså ikke været for Brdr. A&O Johansen.
Ifølge CFO Per Toelstang skyldes det skarp prisstyring og succesen med konceptet om at samle alt under ét tag, hvilket får kunderne til at lægge flere varer i kurven, når de alligevel handler.
Udbud større end efterspørgsel
Konkurrence på prisen er dog alligevel et problem. CEO Niels Johansen sagde: ”The competition remains fierce. Demand remains lower than supply of wholesale capacity in Q2. This causes a somewhat one-sided customer focus on price, especially on project sales”.
Han bemærkede, at kunderne i øjeblikket forhandler priser på selv helt små ordrer med en intensitet, som man normalt kun ser ved millionprojekter. Man anser derfor presset på marginerne som den største risiko for at nå årets indtjeningsmål.
Bemærkningen om, at efterspørgslen i øjeblikket er lavere end udbuddet bør få det til at løbe koldt ned ad ryggen på ikke blot ledelsen, men også investorerne. Specielt eftersom Brdr. A&O Johansen efterhånden har bundet en betydelig kapital i sin vækst, og derfor er afhængig af, at indtjeningen øges.
Et eksempel er overtagelsen af den norske markedsleder Elektroimportøren i år. Den øger Brdr. A&O Johansens samlede forretning med ca. 20 pct., og man kan nu begynde at sælge sit danske sortiment til 34 norske og svenske Elektroimportøren-butikker.
I den anden retning forventes det norske elmærke Namron at blive introduceret på det danske marked.
Lånefinansieret vækst
Men så stor en overtagelse er ikke gratis, og opkøbet kræver en finansiering på 800 mio. kr.
Herom sagde CEO Niels Johansen: ”Approximately DKK 500 million will be raised by loans as well as sales and leaseback arrangement in our property portfolio”. Resten skal finansieres via træk på kreditfaciliteter.
Den nettorentebærende gæld (NIBD) er siden årsskiftet steget 17 pct. til 1227 mio. kr. og den finansielle gearing (NIBD/EBITDA) er nu 2,7 x EBITDA mod 2,4 ved udgangen af 2025. Det skal ses i forhold til Brdr. A&O Johansens målsætning om at ligge i intervallet 1,0-2,5.
Den høje finansielle gearing øger den finansielle risiko, og når det kobles sammen med den tidligere nævnte oplysning om, at markedets efterspørgsel er mindre end udbuddet, er det bekymrende.
I den forbindelse kan også knyttes en kommentar til anvendelse af ”sale and leaseback” som finansieringsform. Det betyder i praksis, at man sælger ud af sine aktiver for derefter at leje dem tilbage, og det frigør kontanter.
Men det reducerer samtidig selskabets soliditet, og kan principielt være et finansielt presset selskabs sidste træk før en konkurs, da man ikke længe har noget at stille som sikkerhed for et livgivende lån.
Den situation er Brdr. A&O Johansen dog ikke i, men den stigende gældsætning udløste en stribe unavngivne skriftlige spørgsmål på investormødet.
Det oplagte spørgsmål var, hvor længe ledelsen forventer, der vil gå, før man har bragt NIBD/EBITDA tilbage til selskabets egen målsætning.
Det var et skarpt spørgsmål, som CFO Per Toelstang tydeligvis ikke have et lige så skarpt svar på:
”Well, it’s a tricky question. Obviously, you should see us prioritizing to deleverage. And by deleveraging, it will be paying back debt. It hopefully will be mainly by increasing EBITDA, but it will also be by paying back or reducing net debt. It’s when it’s tough to answer, it depends on future investments, future wishes, future plans, but you should expect us to hunt a rarely fast reduction of leverage. I’m not sure I can get closer to it than that.”
Det politikeragtige svar giver indtryk af, at man faktisk ikke har en anelse om, hvad svaret på det meget relevante spørgsmål er.
Lige så intetsigende var svaret på, om gældsætningen ville påvirke udbyttebetalingen. Her lød svaret, at man godt kan lide at udbetale udbytte, men at beslutningen først bliver taget ved årets slutning.
Brdr. A&O Johansen handles til en Price/Earnings på 13,1, og det er i den høje ende sammenlignet med selskabets historik på dette punkt. Men det er ikke dyrt, når det sættes i forhold til den igangværende vækst.
Problemet ligger i stedet i den usikkerhed og sårbarhed, som en stigende gæld medfører. Så længe Brdr. A&O Johansen kan fastholde det aktuelle momentum er strategien ganske givet en vinder.
Men hvis priskrigen i byggebranchen eskalerer og/eller udefrakommende geopolitiske forhold gør forholdet mellem udbud og efterspørgsel endnu dårligere, er en høj gæld og stigende pengebinding netop forhold, man gerne var foruden.
I ØU Formue 22/2026 satte vi tolv måneders kursmålet til 90, og på baggrund af halvårsregnskabet hæver vi det til 106. Ved den aktuelle kurs anser vi altså aktien for at være korrekt prissat.
Bruno Japp
Konklusion
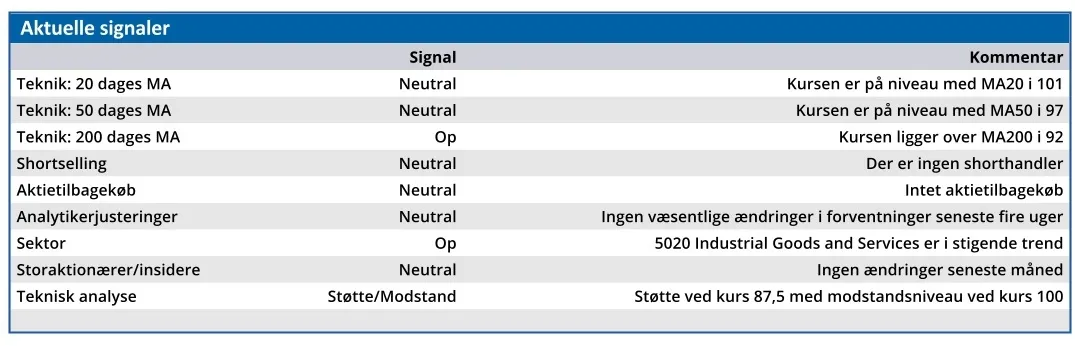
Aktuel kurs 99,50
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 106,00
Disclaimer: Læs her om ØU’s aktieanalyser.