Den imødesete kapitalmarkedsdag for Novo blev en fuser, da man ikke formåede at trække en kanin op af hatten ovenpå det identitetsskifte, man havde lanceret nogle dage forinden. Investorer og analytikere fik ikke den klarhed omkring de næste par år, som man kom efter. Det er en indikation af, at usikkerheden om fremtiden ikke kun ligger hos investorerne, men også hos Novo selv.
Novo afholdt i mandags kapitalmarkedsdag i London for investorer og analytikere, og stemningen var markant anderledes end på den seneste kapitalmarkedsdag. Den blev afholdt i foråret 2024, hvor alt så rosenrødt ud. Der var gang i udviklingen på alle fronter, og konkurrence var ikke noget, man frygtede særlig meget.
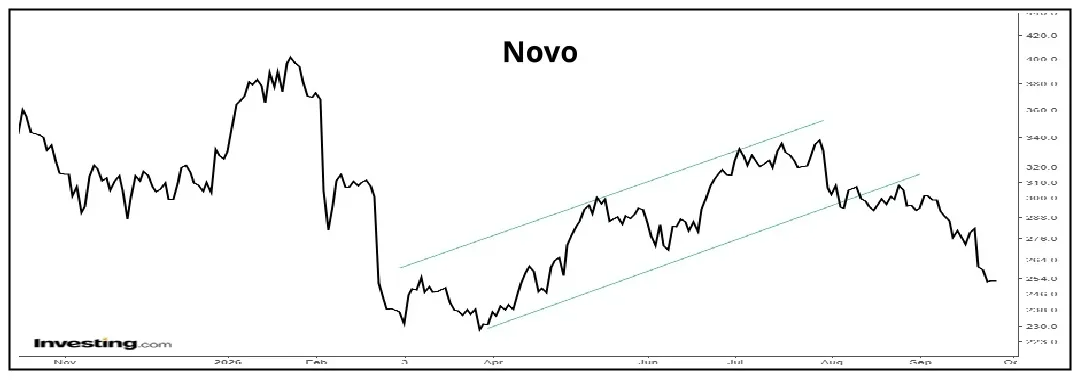
Men siden kursen toppede i 2024, har Novo mistet næsten tre fjerdedele af sin værdi. CEO Mike Doustdar erklærede ganske vist, at han så en lys fremtid for Novo, og at det er hans opgave at overbevise investorer og analytikere om det. Det lykkedes han ikke med, for kapitalmarkedsdagen blev takseret til et kursfald på op mod 10 pct. over et par dage.
Vores overordnede indtryk var et klart budskab om, at man vil skabe en mere differentieret forretning på sigt, og at vejen til succes går gennem forskning og udvikling. Og at Novo ikke har særlig store forventninger til de kommende år, hvor usikkerheden om prispres og konkurrentdynamik lå direkte og mellem linjerne hele dagen.
Novos højvæksttider er forbi
Det kan være et udtryk for konservatisme og forsigtighed, men det var også et klart tegn på, at Novos højvæksttider formentlig er forbi.
Ikke blot de kommende år til 2030, men også efterfølgende, hvor det med en bredere og mere diversificeret forretning bliver sværere at skabe tilstrækkeligt store vindere til at skille sig ud fra mængden. Omvendt kan det også mindske investorernes opfattelse af risiko i forretningen, som lige nu er til den høje side.
Novo gjorde sig sidste gang stor umage med ikke at tale om konkrete forventninger til salget af Wegovy, og denne gang gjorde man sig stor umage med ikke at tale om, hvor stort omsætningstabet bliver, når semaglutide går af patent i 2031/32 på de store og vigtige markeder, dvs. primært USA og Europa.
Og det taler meget direkte ind i det måske væsentligste problem i løbet af kapitalmarkedsdagen: Nemlig manglen på konkrete forventninger til perioden frem til 2030.
Det blev for løst, når man kun dristede sig til at sige, at man mindst ville øge omsætningen på niveau med konkurrenterne, hvilket først senere på dagen blev præciseret til midt-encifret vækst frem mod 2030.
I sig selv var omsætningsvæksten nogenlunde på linje med konsensus, men også en klar (indirekte) erkendelse af, at der skal kæmpes hårdt for at vokse i de kommende år, og at prispresset på især Wegovy vil blive hårdt.
At usikkerheden er stor skinner også igennem i guidance for både bruttomargin og driftsmargin, hvor man blot dristede sig til at sige ”broadly stable”.
Fokus på diabetes og fedme er blevet en ulempe
Novo har erkendt, at fokuseringen på diabetes og sidenhen fedme, er gået fra at være en fordel til at være en ulempe i takt med semaglutides succes og enorme vækst.
Det har skævvredet koncernens risiko, især i investorernes øjne, når der ikke længere er tillid til, at Cagrisema kan levere det innovative skifte eller ”life cycle management”, som Novo hidtil har gennemført gang på gang med stor succes indenfor diabetes.
Når et godt sælgende lægemiddel nærmede sig patentudløb, havde man tidligere et nyt klar til at tage over i god tid. Det har man ikke længere, og fremover skal forretningen hvile på et bredere fundament.
”Forbrugermedicin” nyt område for Novo
Lægemidler rettet direkte mod forbrugere (som groft selv tager beslutningen fremfor lægen) er et helt nyt område, som Novo har fået mod på efter sin seneste succes med Wegovy pillen.
Indenfor ”forbrugermedicin” indikerede Novo, at det var oplagt, at man her kunne tilkøbe lægemidler eller indgå partneraftaler, foruden det man selv kunne udvikle indenfor beslægtede fokusområder.
Et andet og meget present tema på kapitalmarkedsdagen var, hvordan fremtidens fedmemarked kommer til at se ud. Fra man helt i den spæde start troede, at Eli Lilly og Novo ville deles om størstedelen af markedet, er billedet gradvist blevet mere nuanceret.
Novo viste på sin kapitalmarkedsdag en omfattende og struktureret tilgang til fremtidens fedmemarked, hvor patientsegmenterne vil være mange og efterspørge forskellige egenskaber i varierende grad.
Novo mener næsten at have paletten fuld allerede nu, med undtagelse af ”affordability”, som først nås med lanceringerne i 2030 eller senere.
Det er måske rigtigt, at man kan adressere alle egenskaberne, men det afgørende spørgsmål er, om man kan gøre det konkurrencedygtigt, og det får vi først svar på over de kommende år. Investorerne mener tydeligvis ikke, at det er tilfældet.
Novo kunne ikke trylle en kanin op af hatten for de kommende år frem til 2030. I stedet kommer man til at kæmpe hårdt for at ”stabilisere” omsætningen, ligesom den ”broadly stable” udvikling i både brutto- og operating margin ikke er tegn på stor optimisme.
Væksten frem til 2030 bliver midt-encifret årligt set over hele perioden, og der ligger et par kedelige år forude uden synderlig vækst i forhold til Novos historik.
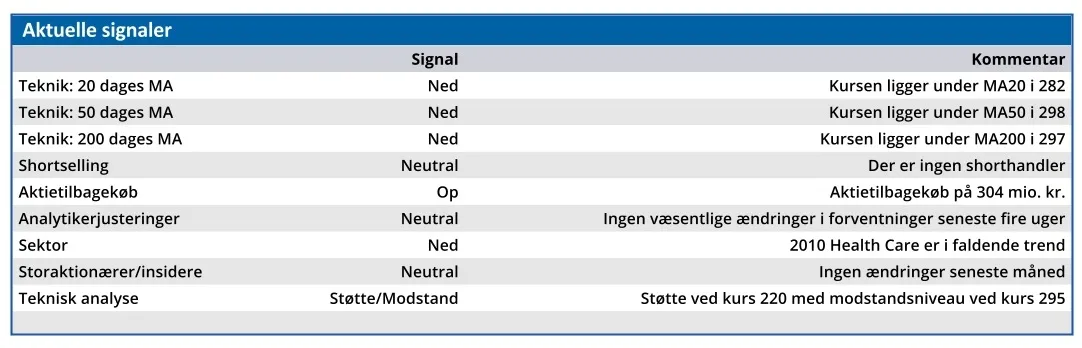
Vi sænker vort kursmål en smule til 300, som en refleksion af tilbageslaget hos investorerne, som sjældent skifter mening overnight i en aktie af Novos størrelse.
Usikkerheden er højere end investorerne historisk har været vant til, og det koster på prissætningen. Og det samme gør indtrykket af et Novo, der selv har en dårligere pejling på fremtiden end normalt.
Steen Albrechtsen
SA og/eller nærtstående ejer aktier i Novo
Konklusion
Aktuel kurs 253,55
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 300,00
Disclaimer: Læs her om ØU’s aktieanalyser.