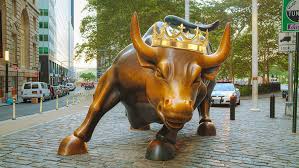
Bemærk, at ØU Formue er gået på sommerferie, men vi følger aktiemarkedet tæt på ugebrev.dk hen over sommeren
Kære læser
Vi har i denne uge været vidne til den største game changer på aktiemarkedet i år: Det synes nu meget klart, at der ikke er mere energi i de momentum-vindere, som har drevet aktiemarkederne markant op i første halvår.
Vi ser en egentlig game changer, hvor vinderne i første halvår vil blive afløst af andre vindere i andet halvår: Markedsmiljøet i 2. halvår 2026 vil med stor sandsynlighed skifte fra en snæver AI/momentum-drevet aktiefase – til et bredere aktierally, hvor flere sektorer og efterslæbende temaer vil begynde at deltage.
Baggrunden er oplagt: De globale vækstforventninger bedres, inflations- og rentepresset aftager sammen med lavere oliepriser. Og sentiment-indikatorer begynder at stige. Samtidig har AI/momo-handlen haft et ekstremt stærkt forløb og kan derfor være sårbar for gevinsthjemtagning over sommeren.
AI-historien er fortsat er strukturelt stærk, men den kortsigtede risiko/reward er blevet mere asymmetrisk. AI-relaterede aktieporteføljer har allerede leveret meget store afkast i 1. halvår, herunder memory, neoclouds, inference, optiske netværk og datacentre. Det samme gælder asiatiske AI-relaterede underleverandører.
Vi ser derfor ikke nødvendigvis en afslutning på AI-temaet, men snarere en fase, hvor de mest crowded AI- og momentumpositioner kan få modvind, mens kapitalen roterer mod andre områder.
De svage områder opdeles i tre grupper: selskaber opfattet som AI-sårbare, forbrugertemaer som luksus og Kina-forbrug samt selskaber med risiko fra stigende kinesisk eksportkonkurrence.
Vi skal især kigge efter stærke sektorer ”uden for AI”, men især specifikke lommer, hvor indtjeningsforventninger, positionering og værdiansættelse giver bedre upside.
Goldman Sachs peger i en ny analyse på forsvar, sundhed/pharma, bioprocessing og hyperscalers efter kursfald. Europæisk forsvar har underperformet år-til-dato, men positioneringen er let, indtjeningsforventningerne er nedjusteret, og værdiansættelsen er presset.
Det giver en god mulighed for positive overraskelser i 2. kvartalsregnskaberne. På sundhedsområdet fremhæves healthcare som en “AI-ukorreleret compounder”, hvor pharma og bioprocessing kan få støtte fra strukturel vækst, M&A og kommende patentudløb, der presser store pharma-selskaber til opkøb.
Goldman vurderer, at hyperscalers kan være attraktive efter det markante kursfald. Pointen er ikke, at AI-infrastrukturen er død, men at visse AI-navne er blevet solgt så meget ned, at regnskabssæsonen kan udløse et rebound. Blandt andet har vi Nvidia i ØUs Forsigtige Portefølje.
Finanshusets High Beta Momentum sluttede 1. halvår med et rekordstærkt afkast på 57 %, men er allerede begyndt 2. halvår svagere. Goldman peger på negativ sommersæson, begyndende markedsbredde og høj faktorvolatilitet som forhold, der kan forstærke en kortsigtet selloff.
Momentum har netop haft sin værste drawdown siden 1. kvartal 2023 og den værste todages selloff siden 2022. Det rammer også AI-handlen, fordi AI og momentum er blevet tæt koblede.
En vigtig observation er, at AI-koncentrationen i S&P 500 nu overstiger 50 %, når både Magnificent 7 og øvrige AI-relaterede navne medregnes. Det betyder, at indeksniveauet i høj grad afhænger af AI-komplekset.
Samtidig er momentumeksponeringen aktuelt omkring 92. percentil over fem år. Det gør markedet sårbart for tvungne rotationer: ikke nødvendigvis et bredt bear-marked, men en smertefuld faktorrotation for investorernes overfyldte bøger.
Goldmans mest sandsynlige scenarie er derfor ikke et kollaps i aktiemarkedet, men en catch-up rally i efterslæbende cykliske aktier, software, forbrug og/eller boligrelaterede aktier. Det kan understøtte det brede indeks, samtidig med at det skaber pres i crowded momentum- og AI-positioner.
Taktisk anbefales hedging mod kortsigtet momentum/AI-svaghed, men strategisk ser Goldman fortsat værdi i at ekskludere strukturelle AI-vindere fra brede markedshedges.
Konklusionen er, at 2. halvår meget vel kan blive et miljø for selektiv bredde, ikke blind rotation. Investorernes vil gå efter kvalitetsområder uden for den mest crowded AI/momo-handel, især healthcare, pharma/bioprocessing, europæisk forsvar og udvalgte nedslåede hyperscalers.
Samtidig anbefales kortsigtet afdækning mod AI/momentum, fordi positioneringen, sæsonmønstret og koncentrationen i indeksene gør markedet sårbart for en sommerkorrektion.
God Læselyst
Morten W. Langer
Chefredaktør
Pr. mdr.
349 kr.
Få straks adgang til denne artikel og alle andre artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser