Københavns Lufthavnes halvårsregnskab for 2026 bød på en opjustering af årets forventede resultat. Men et nærmere eftersyn afslører, at en væsentlig del af fremgangen skyldes engangsindtægter fra et frasalg. For 2026 nedjusterer KBHL forventningerne til antal passagerer med 1 million.
Københavns Lufthavne (KBHL) har haft et godt første halvår med en stigning i antal passagerer på 1,3 mio. Det svarer til en stigning på 8,6 pct. i forhold til første halvår 2025.
Det medførte ikke overraskende også fremgang på regnskabets toplinje, hvor omsætningen steg 9,1 pct. fra 2541 mio. kr. til 2771 mio. kr.
Fremgangen slår tilsyneladende igennem hele vejen ned gennem regnskabet, hvor EBITDA stiger 18,2 pct. og EBIT imponerende 31,7 pct.
Set i det lys er det ikke overraskende, at KBHL opjusterer forventningerne til resultat før skat, som nu forventes at ende i intervallet 1800-1950 mio. kr. mod tidligere 1750-1900 mio. kr.
Altså en ren solstrålehistorie. Og så alligevel ikke…
Man opjusterer ikke forventningerne til omsætningen, som fastholdes på en vækst på 7 pct.
Forventningerne til antal passagerer i 2026 nedjusteres med 1 mio. svarende til en reduktion på 2,8 pct.
Opjusteringen på bundlinjen er ganske beskeden.
Salget af Smarter Airports løfter i bundlinjeresultatet som en engangsindtægt.
Færre passagerer, men større omsætning
Det virker umiddelbart selvmodsigende at nedjustere det forventede antal passagerer og samtidig fastholde den forventede omsætningsvækst.
Hvis vi starter med nedjusteringen i forventet antal passagerer, så skyldes det bl.a. stagnation i interkontinental trafik, som er negativt påvirket af uro i Mellemøsten og højere brændstofpriser.
Men på trods af dette fald forventer KBHL fortsat en omsætningsvækst på omkring 7 pct., og det rejser det naturlige spørgsmål, hvordan man kan fastholde forventningen til en stigning i omsætningen, når antallet passagerer ikke lever op til de oprindelige forventninger?
Forklaringen ligger i et ændret passagermix, hvor en stigning i andelen af transferpassagerer har en positiv effekt på den gennemsnitlige indtjening per passager.
Man får altså færre passagerer end forventet, men sælger mere til dem.
Salget af Smarter Airports ændrer billedet
Hvis vi kun kigger på regnskabets overskriftslinjer, kunne historien slutte her med en konstatering af, at fremgang på toplinjen risler hele vejen ned gennem regnskabet og ender på bundlinjen.
Men undervejs støder vi på et salg af Smarter Airports til Netcompany, som ændrer billedet markant.
KBHL opdeler sine forretninger i Aeronautical og Non-aeronautical forretninger, og i afsnittet om Non-aeronautical oplyses det, at ”Non-aeronautical EBIT increased by DKK 145 million to DKK 722 million compared with the same period last year. The improvement was primarily driven by the sale of Smarter Airports. Furthermore, increased revenue from higher activity levels also contributed to the improved performance. This was partly offset by higher external and staff costs.”
Hvis udviklingen i KBHL’s forretning i første halvår skal give et retvisende billede af den fremtidige indtjeningsforventning, skal engangsindtægten fra salget af Smarter Airports trækkes ud af regnestykket, da det i sagens natur ikke er en tilbagevendende begivenhed.
Opjusteringen blegner
Samtidig er det interessant at sætte engangsgevinsten i forhold til den opjusterede indtjeningsforventning. I den sammenligning blegner opjusteringen nemlig.
Det forventede resultat før skat hæves således kun med 50 mio. kr., mens engangsindtægten fra salget af Smarter Airports oplyses at stå for den primære del af EBIT-fremgangen på 145 mio. kr.
I afsnittet om ”Non-aeronautical business area” optræder ”Other income” med 115 mio. kr., og hvis det repræsenterer KBHL’s gevinst, kan man sætte spørgsmålstegn ved, om løftet af det forventede resultat før skat på 50 mio. kr. reelt er en opjustering, eller om der i virkeligheden er tale om en nedjustering.
Fremgangen i toppen af regnskabet er reel, men stigende omkostninger som følge af det højere aktivitetsniveau sluger en del af fremgangen, og engangsindtægten fra salget af Smarter Airports overstiger opjusteringen.
Konklusion
På længere sigt er ændringen i passagermix positivt for KBHL, da man i sagens natur kan sælge mere til en passager med to timers transittid i Københavns Lufthavn, end til en passager, som bare skal ud af lufthavnen og hurtigt videre til sit endemål.
På længere sigt er nedjusteringen af det forventede antal passagerer heller ikke et strukturelt problem. Det oplyses, at ”…routes to the Middle East being negatively affected by the unrest situation in the region. In addition, higher fuel costs led some airlines to reduce the number of departures”, og begge dele må betragtes som midlertidige problemer.
Men på kort sigt gør stigende omkostninger et stort indhug i fremgangen drevet af regnskabets toplinje, og korrigeret for engangsindtægter ser vi den beskedne opjustering som en reel nedjustering.
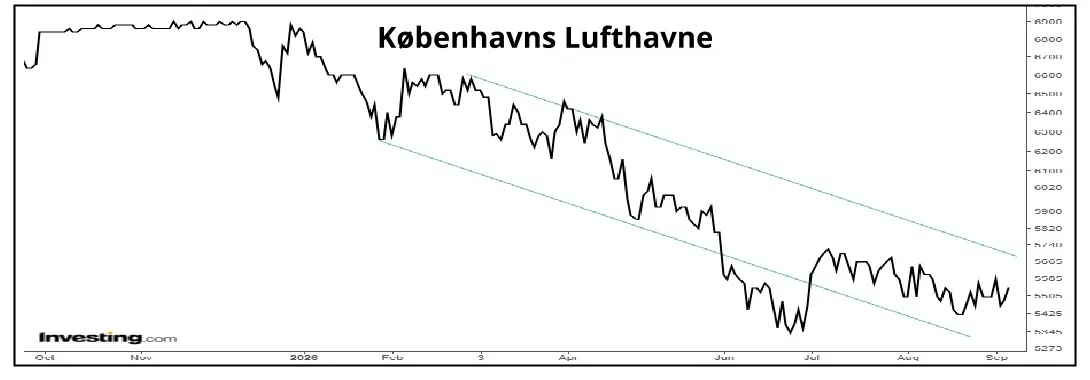
Vi sænker derfor kursmålet 6006 fra ØU Formue 14/2026 til 4950.
Bruno Japp
Konklusion
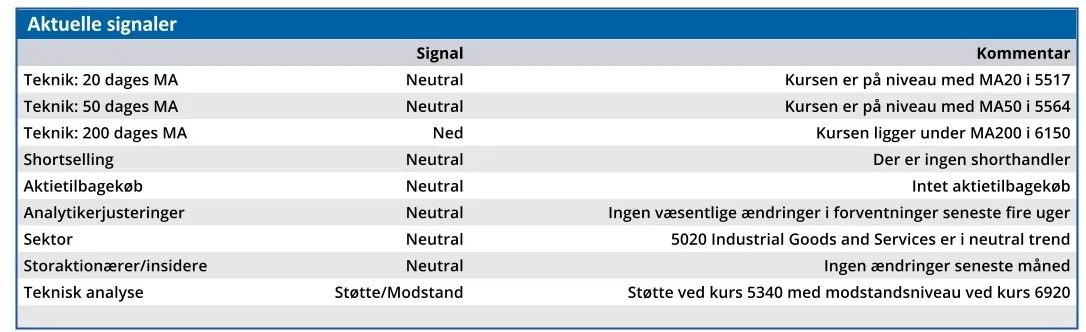
Aktuel kurs 5540,00
Kortsigtet anbefaling (< 3 mdr.) Sælg
Langsigtet kursmål (12 mdr.) 4950,00
Disclaimer: Læs her om ØU’s aktieanalyser.