En uhørt ratefest er i gang på tankskibsmarkedet for primært de store skibe, der sejler med råolie fra producenter og olielagre til raffinaderierne. Torm sejler med raffinerede produkter i typisk lidt mindre skibe, men oplever en positiv afsmitning og kan derfor også holde gang i en fin ratefest. I kulissen lurer overvejelser om Hormuz’s genåbning, og hvad konkurrenten Hafnias 20 pct. ejerandel medfører.
Udtrykket den perfekte storm er ganske rammende for situationen lige nu, for det er næsten lige meget hvor man kigger hen i verden, så er der geopolitisk uro i et eller andet omfang, som skaber usikkerhed og ændrede sejl- og handelsruter.
Mellemøsten med Hormuz-strædet og Houthierne i Det røde hav er oplagte faktorer, mens tørke eller lav vandstand i Panama-kanalen og de intensiverede ukrainske droneangreb på den russiske olieeksportsektor og olieinfrastruktur er andre faktorer, der påvirker tankskibsmarkedet.
Den stigende mængde af sanktionerede skibe og andre handelshindringer rykker også ved udbud- og efterspørgselskurverne, så resultatet er nogle helt vilde rater for råolietankerne.
Blot som eksempel på de gode tider kan de helt store olietankere (VLCC), som typisk sejler med 2 mio. tønder råolie, i øjeblikket indsejle flere hundrede tusinde dollar om dagen, og i enkelte tilfælde over 1 mio. USD om dagen på kortere ruter. For at sætte det i perspektiv, er det skibe, der typisk har kostet lidt over 100 mio. USD at bygge og har en økonomisk levetid omkring 20 år.
Det meste af tredje kvartal har været en mindre bølgedal, hvor Torm ved 2. kvartalsregnskabet ”kun” havde afdækket 73 pct. til 38.000 USD, hvilket er noget lavere end de 59.000 man realiserede i andet kvartal, som var et rekordkvartal. De seneste par uger er raterne igen kravlet opad, og det ses i rederiaktiernes aktiekurser, og særligt i de større skibe er der efterspørgsel.
Torms lokale konkurrent, Hafnia-tankers, som sidste år købte sig ind med en større aktiepost, har i september øget sin ejerandel til 20 pct. i forbindelse med, at Torms kapitalfondsejer har nedbragt sin ejerandel betydeligt.
Det store spørgsmål er, hvad fremtiden bringer, for Hafnias intentioner eller tanker går i retning af en fusion eller opkøb i en eller anden form.
Det er ingen garanti for, at det på sigt vil lykkes, for der skal to til en tango, og Torms ledelse har i hvert fald ikke givet udtryk for en stor interesse.
Som aktionær skal man imidlertid ikke håbe på en stor overtagelsespræmie, for der er ikke voldsomt store synergier at hente i shipping. Det bør være værdierne af skibene, der primært driver værdiansættelserne i en sådan transaktion.
Hafnia har nu nået 20 pct. ejerandel, og hentede i den forbindelse 300 mio. USD eller små 2 mia. kr. i ny kapital til bl.a. at finansiere det seneste køb på 4,5 mio. Torm-aktier.
Slutspillet er måske ikke lige rundt om hjørnet, men det er givet, at det er rykket lidt nærmere. Hafnia er nu største og eneste betydende aktionær i Torm.
Når/hvis Hormuz åbner?
En frygt er naturligvis, hvad der vil ske, hvis der kommer en mere permanent fred mellem Iran og USA, og Hormuz bliver genåbnet i stor stil.
Mindre uro er i udgangspunktet negativt, men der vil også være et element af hamstring, for olielagrene er sendt i bund mange steder rundt omkring, fordi verdensmarkedet har manglet dele af olien fra Mellemøsten.
Lagrene skal bygges op, og det kræver megen transport af olie rundt i verden. Ændrede handelsmønstre og en usikker geopolitisk situation betyder nok også, at vi ikke vender tilbage til tidligere tiders meget strømlinede og effektive tankskibsmarked.
Vi er med andre ord nok på vej ind i noget, man kan kalde ”higher for longer”, men om det også betyder vedvarende høje aktiekurser er en anden sag, for vi har set mange gange, at skibsinvestorer er hurtige til at smide aktierne, såsnart der er ratenedgang eller udsigt til dette.
Det er derfor fortsat vigtigt, at man som shippinginvestor forstår, at risikoen er højere end normalt, og dermed vil fremtiden formentligt også være meget volatil. Indtjeningen og festen er ok, men tømmermændene lurer et eller andet sted i horisonten.
Og i shipping kan festen slutte brat og nogle før man regner med det. Og nogle gange når optimismen er allerstørst
Som det fremgår af denne glimrende beretning fra en stor shippingkonference tidligere på ugen i New York er optimismen høj trods de gode tider og høje rater. Beretningen beskriver godt de faktorer og drivere der fylder i øjeblikket.
I lyset af de fortsat stigende skibsværdier og ikke mindst udsigten til fortsat ratefest i den nærmeste fremtid, løfter vi kursmålet nok engang.
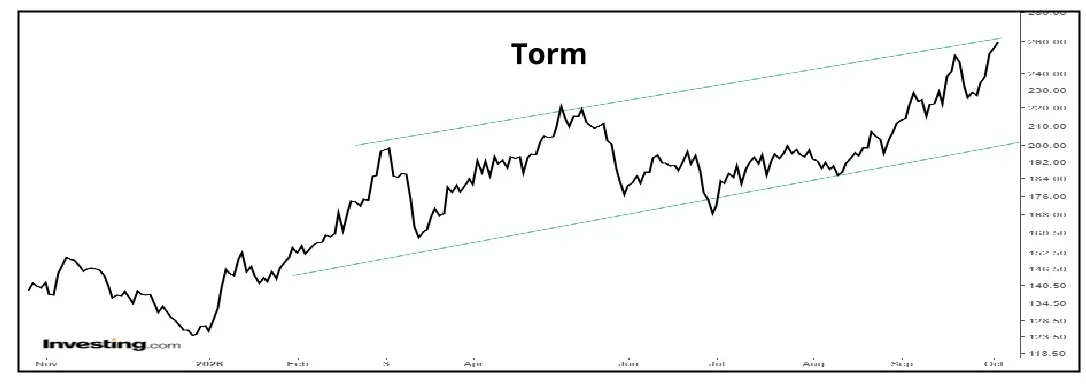
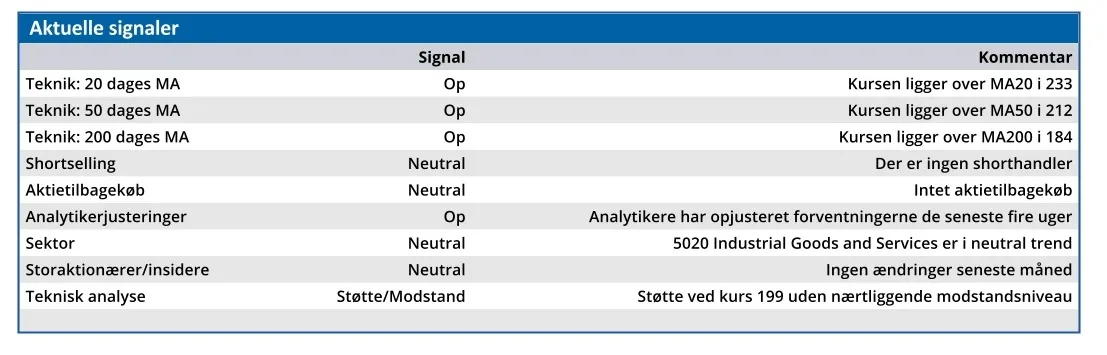
Indre værdi i Torm ligger nu i omegnen af 250 kr. per aktie, så vi begynder at være et sted, hvor det er den løbende indtjening, der skal drive værdierne videre. Vi kigger nu mod den gamle top omkring 275 og indtjening på 10-20 kr. per kvartal afhængig af det eksakte rateniveau.
Alt taget i betragtning er det kun nok til en hold-anbefaling på det aktuelle kursniveau ved 255-260. Ser vi kortvarig nedtur ned til Hafnias købsniveau omkring 210-220, kan det give en mere spekulativ indgangsmulighed.
I november bliver det spændende at se, hvordan markedet tager imod et formentligt ”skuffende” 3. kvartalsresultat, men gode udsigter for fjerde kvartal. I den omskiftelige verden synes november dog langt væk lige nu, og i perioden frem til da kan der være kommet fred i Hormuz indtil flere gange.
Steen Albrechtsen
SA og/eller nærtstående ejer aktier i Torm
Konklusion
Aktuel kurs 259,20
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 275,00
Disclaimer: Læs her om ØU’s aktieanalyser.