Det er nu kommet frem og bekræftet af NNIT, at man undersøger muligheden for at sælge et af de få lyspunkter i forretningen – nemlig den danske konsulentforretning Scales. En salgspris kan blive betydelig i forhold til markedsværdien på 1 mia. kr., men hvis ikke man får løst indtjeningsproblemerne, kan det være endnu et skridt i en kontrolleret afvikling af koncernen.
Det er nu kommet frem og bekræftet af NNIT, at man undersøger muligheden for at sælge et af de få lyspunkter i forretningen – nemlig den danske konsulentforretning Scales.
En salgspris kan blive betydelig i forhold til markedsværdien på 1 mia. kr., men hvis ikke man får løst indtjeningsproblemerne, kan det være endnu et skridt i en kontrolleret afvikling af koncernen.
Efter længere tids rygter om NNIT’s salg af den Microsoft-fokuserede konsulentforretning Scales kunne selskabet i denne uge bekræfte, at man havde opstartet en proces og udpeget en rådgiver. NNIT understreger, at det er tidligt i processen, og at det ikke er sikkert, at man ender med en transaktion.
NNIT valgte tidligere på året at udskille Scales som en selvstændig forretning i sin rapportering, og det har givetvis sat gang i rygterne om, at Scales var på vej ud af koncernen.
Scales udgør i dag 21,5 pct. af NNIT’s samlede omsætning og omkring 25 pct. af bruttoindtjeningen, og trækker således op i det samlede billede. På regional EBIT (divisionsniveau) leverer man omkring en tredjedel af EBIT-resultatet i koncernen, så det er klart en væsentlig del, som søges frasolgt. Og et frasalg, der formentlig også vil være værdiskabende i forhold til markedsværdien i dag.
Scales blev købt i 2017, og er siden da blevet fremhævet som en succeshistorie. Scales leverer næsten 100 mio. kr. i EBIT, og en salgspris på et stort trecifret millionbeløb synes ikke umulig for den rette køber, der vil kunne tilføje 350-400 mio. kr. i årlig omsætning til sin forretning.
Siden 2023 og efter det store frasalg af infrastrukturforretningen har NNIT over de i alt 14 kvartaler frem til i dag leveret en samlet omsætning på 6,2 mia. kr., eller forholdsvis stabilt mellem 412 og 475 mio. kr. per kvartal.
Længere nede i resultatopgørelsen er det blevet til et samlet Group EBIT på 350 mio. kr., eller det man godt kan kalde en lidt ”undervældende” EBIT-margin på 5,6 pct.
Misbrug af begrebet ”Special items”
Endnu værre bliver det, når man går en linje længere ned i resultatopgørelsen, for her dukker de særlige omkostninger op, eller ”special items” som af natur bør være ikke-tilbagevendende.
I ”imponerende” 13 af de 14 kvartaler er der bogført negative special items for 20 mio. kr. i gennemsnit per kvartal eller 350 mio. kr. i alt. Et enkelt kvartal var positivt med 11,7 mio. kr., men ellers har der været negative special items i hvert eneste kvartal.
Akkumuleret over perioden når EBIT op på 350 mio. kr., men de akkumulerede special items når 248 mio. kr. Reelt har man altså kun leveret et EBIT på 100 mio. kr. over perioden.
Vi har endda udeladt året 2022, hvor der var special items på hele 278 mio. kr., da frasalget af infrastrukturforretningen forståeligt nok måtte kræve en større transformation og udskilning.
I det pessimistiske hjørne kan man godt uden at dømme eller anklage nogen overveje, om det vitterlig har været nødvendigt med special items i hvert eneste kvartal. Det udvander i hvert fald betydningen noget.
I år har man bogført special items for 27 mio. kr. i de første to kvartaler, men der er givetvis mere på vej, da NNIT efter CEO-skiftet er i gang med en strategisk gennemgang, og man i sin guidance indtil nu blot siger, at niveauet for hele 2026 vil ligge under sidste års 83 mio. kr.
Da året startede, var meldingen ”signifikant under”, så forventningen til special items blev i praksis løftet, da man nedjusterede efter 1. kvartal.
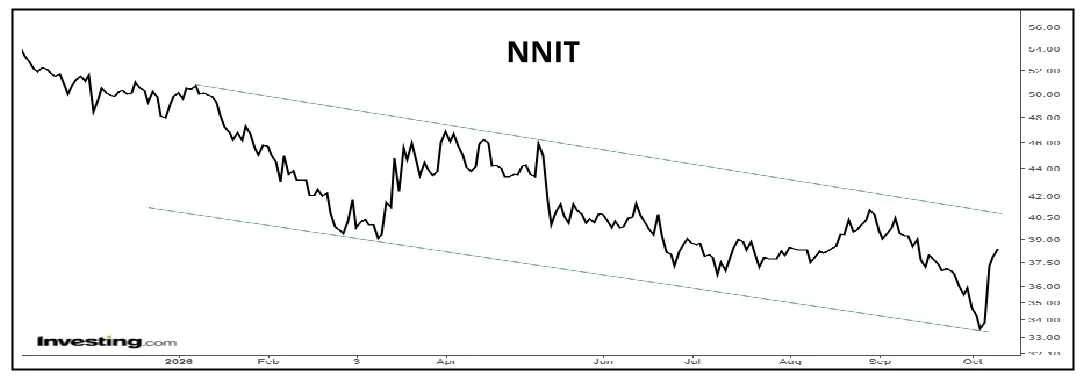
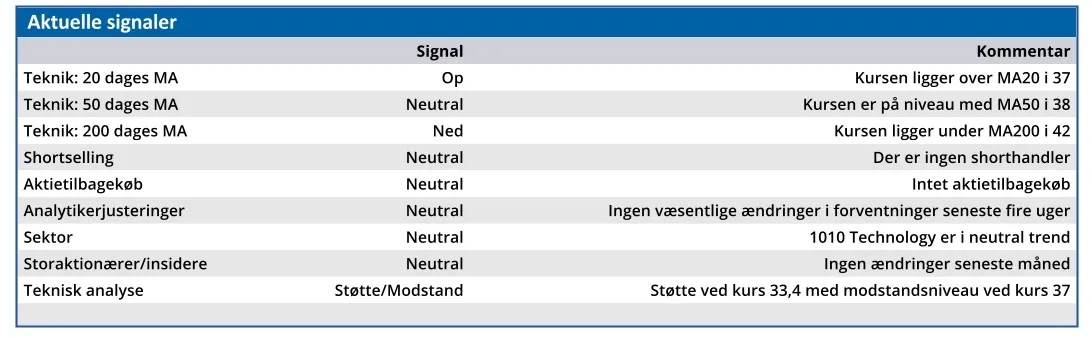
Når en aktie falder så meget og så kontinuerligt, som det har været tilfældet for NNIT, melder spørgsmålet sig altid om, hvornår nok er nok. Ved en aktiekurs på 38 er markedsværdien af NNIT kun lige under 1 mia. kr., og det er givet, at tilliden til selskabet og dets formåen er ganske lav.
Er NNIT blevet for små?
Vi ser bestemt et potentiale for en life science fokuseret nichespiller i IT-konsulentbranchen, men spørgsmålet er, om NNIT er ved at blive for små til at kunne agere effektivt og profitabelt globalt?
Et andet spørgsmål er, om den offentlige forretning bliver næste enhed på salgsblokken, og de faste omkostninger igen skal tilpasses.
Det synes i hvert fald stadig lidt svært at se de store synergier mellem en dansk offentligsektor forretning og en global life science forretning. De store krav til regulering og kontrol fremhæves f.eks. som en fælles faktor, men er det nok på sigt?
Et frasalg af Scales vil helt sikkert sætte fornyet fokus på NNIT og de værdier, der ligger i forretningen. Det vil dog også med fornyet kraft rejse spørgsmålet, om provenuet fra et eventuelt frasalg blot vil forsvinde ned i resten af forretningen. Altså vil Scales måske kunne give kortvarig lettelse, men ikke løse de grundlæggende vækst- og indtjeningsproblemer i NNIT.
Vort seneste kursmål på 60 er der ingen grund til at ændre, men det er klart, at en position i en turnaround-aktie som NNIT kræver tålmodighed. De større investorer har forladt aktien og kommer næppe tilbage lige med det samme.
Vi fastholder det optimistiske kursmål på 60 qua muligheden for, at Scales’ frasalg kan blotlægge værdier og skabe lidt køb ved indgangen.
Det kræver dog også en troværdig plan for fremtiden efter Scales, for det bør være muligt at vride indtjening ud af en tilbageværende omsætning på 1,3-1,4 mia. kr. i det rette setup.
Ellers bliver det en lang og pinefuld død for den tilbageværende forretning og aktionærerne.
Steen Albrechtsen
SA og/eller nærtstående ejer aktier i NNIT
Konklusion
Aktuel kurs 38,00
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 60,00
Disclaimer: Læs her om ØU’s aktieanalyser.