For et år siden stod Ørsted med det ene ben i afgrunden, men nu er situationen vendt 180 grader. Bekymringen er nu i stedet, om Ørsted kan levere profitabel vækst i slutningen af dette årti, da pipelinen af nye projekter nærmest er tom. Frygten for overkapitalisering lurer rundt om hjørnet.
Vi skal ikke mere end et år tilbage, førend krisen var total for Ørsted, og nogle sågar talte om, at selskabet var på fallittens rand og kun blev reddet af statens deltagelse i fortegningsemission på 60 mia. kr.
Den udløsende faktor var bygge- og projektproblemerne i USA, men på det seneste har der været forbavsende stille fra den front. Fremdriften (og stilheden) flytter påny investorernes fokus, selvom kun det ene projekt (Revolution Wind) er ved at være i mål med fuld kommerciel drift i andet halvår 2026.
Det større projekt (Sunrise Wind) er ca. halvvejs i byggeprocessen og forventes i fuld drift i andet halvår 2027. Og her begynder vi at nærme os det vigtige, for Ørsteds andre igangværende byggeprojekter i Taiwan, Tyskland, Polen og England er også i god fremdrift, og hele offshore-porteføljen vil efter planen være færdig indenfor de næste 12-18 måneder. Den installerede offshorekapacitet løftes dermed fra 10 GW i dag til imponerende 18 GW.
Det stiller Ørsted og investorerne i en helt ny og anderledes situation, hvor fokus er skiftet til en helt anden bekymring for årene 2028-2030, som meget vel kan blive vækstløse.
Uden byggeprojekter og med en stor stigning i indtægterne fra de færdigopførte parker er der nu en stigende bekymring for, om man bliver overkapitaliseret og fristet til at slække på disciplinen for at sikre fortsat vækst.
I forhold til overkapitaliseringen har Ørsted nu fremlagt en udbyttepolitik for de kommende tre år, som i ordvalget virker forsigtig, hvilket med tanke på historikken synes fornuftigt, men som næppe heller fjerner bekymringen om overkapitalisering.
Uden at sætte konkrete nøgletal for udbyttet, guidede CFO dog markedet så præcist som overhovedet muligt med kommentaren om, at man af konsensus kunne se et spænd på 2 til 5 kr. per aktie, og at man forventer at ende i den nedre del af konsensus.
I forhold til vækstpausen og den tomme projektpipeline vil der formentlig komme større nyheder fra den front i år og næste år, idet en lang række store udbud i det vi kan kalde lav-risikolande gennemføres.
Der er tale om en række forskellige udbud på mange GW fra lande som Belgien, Holland, Sydkorea, Australien, Taiwan, Polen og Tyskland, som alle bør have et helt anderledes risikoniveau, end hvad vi har set for Ørsteds amerikanske offshoreprojekter.
Holder de flotte politiske skåltaler?
Udbuddene i særligt de europæiske lande skal vise om de flotte skåltaler fra politikerne også ender i acceptable vilkår, som kan sikre den konkrete udbygning af vindmøllekapaciteten.
Det geopolitiske pres er ikke blevet mindre på Europa, hvor energiforsyningen på flere områder ser kritisk ud som følge af den fortsatte krig i Ukraine og ikke mindst udviklingen i Mellemøsten. Stigende gas, olie og dieselpriser og måske endda deciderede forsyningsproblemer lurer i horisonten, hvis særligt Iran-krigen fortsætter med at ødelægge infrastruktur til eksport af olie og gas.
Vindmølleindustrien udnytter naturligt nok dette, og presser fortsat på for at EU-politikernes flotte planer og målsætninger udmønter sig i konkret udbygning af vindmøllekapaciteten – især offshore, hvor der i 2050-målsætningerne er lagt op til en ottedobling af den nuværende kapacitet.
Ørsted CEO er netop indtrådt i rollen som bestyrelsesformand i den europæiske vindindustris brancheorganisation (Eurowind) og blev i den i forbindelse citeret for: “Wind energy is key to addressing the challenges facing Europe. We need secure, renewable, and affordable energy that strengthens our competitiveness, supports jobs, and drives innovation. Europe has built a world-leading wind industry as part of the solution to these challenges. We now need to turn ambition into action by accelerating electrification, expanding our grids, and creating the right conditions for investment across Europe.”
Efter flere års pause og rekalibrering af forventningerne til de økonomiske faktorer i offshoreprojekter skal den kommende udbudsbølge vise om, planerne kan indfries, og ikke mindst om de store spillere kan få økonomien til at hænge sammen.
Her skal Ørsted som verdens største være i front, men investorernes bekymring om, at man ender med projekter med dårlig økonomi, er stadig til stede.
Den seneste auktion i Danmark, som svenske Vattenfall vandt med bud omkring 50-54 øre/kwh, var umiddelbart ikke voldsomt højt, og indirekte bekræfter det Ørsteds disciplin indtil videre.
CEO ville ikke kommentere det konkrete udbud, men ligesom tidligere er man meget fortrøstningsfuld i forhold til samlet at få del i profitable udbud i Europas kerneområder over de næste par år.
Ørsted er ovre det værste
Kigger vi fremad, ser Ørsted ud til at være igennem det værste på den økonomiske front. De lange udsigter er stadig favorable for industrien og den seneste geopolitiske udvikling har bestemt ikke gjort presset for energiuafhængighed mindre i hverken Europa, Sydkorea, Australien eller andre steder.
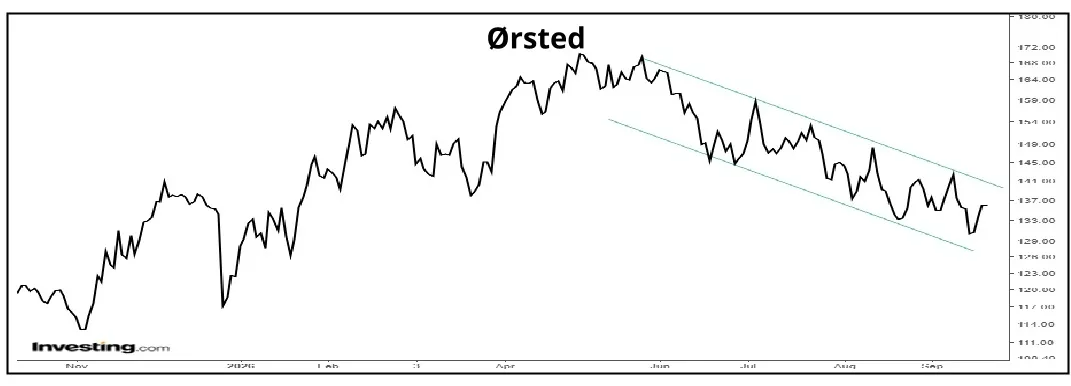
På kortere sigt kan Ørsted snart stå overfor et væsentligt valg om fortsat projektdisciplin og dermed risikere at ende i en længere vækstpause. Aktiekursen viser, at investorerne ikke er 100 pct. overbeviste endnu om, at de rigtige valg tages. Det stigende renteniveau har givetvis også lagt pres på Ørsteds aktiekurs – præcis som vi har set ved tidligere lejligheder. Grundlæggende ser fremtiden dog fornuftig ud, givet at den europæiske politiske medvind fortsætter.
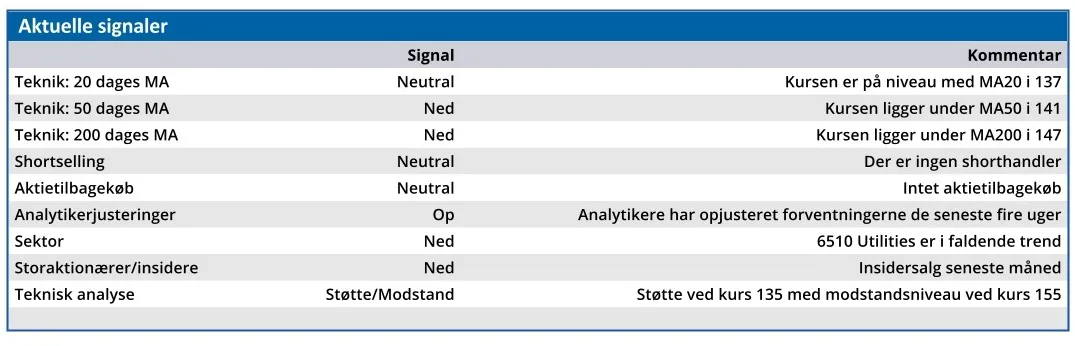
Vi sætter et kursmål på 160 afspejlende stigende indtægter fra de færdiggjorte projekter og markedets pæne modtagelse af Andels nylige milliardsalg af aktier. Rentestigninger og nye overraskende forhindringer i USA synes på kort sigt at være de største risici.
Steen Albrechtsen
Konklusion
Aktuel kurs 136,65
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 160,00
Disclaimer: Læs her om ØU’s aktieanalyser.