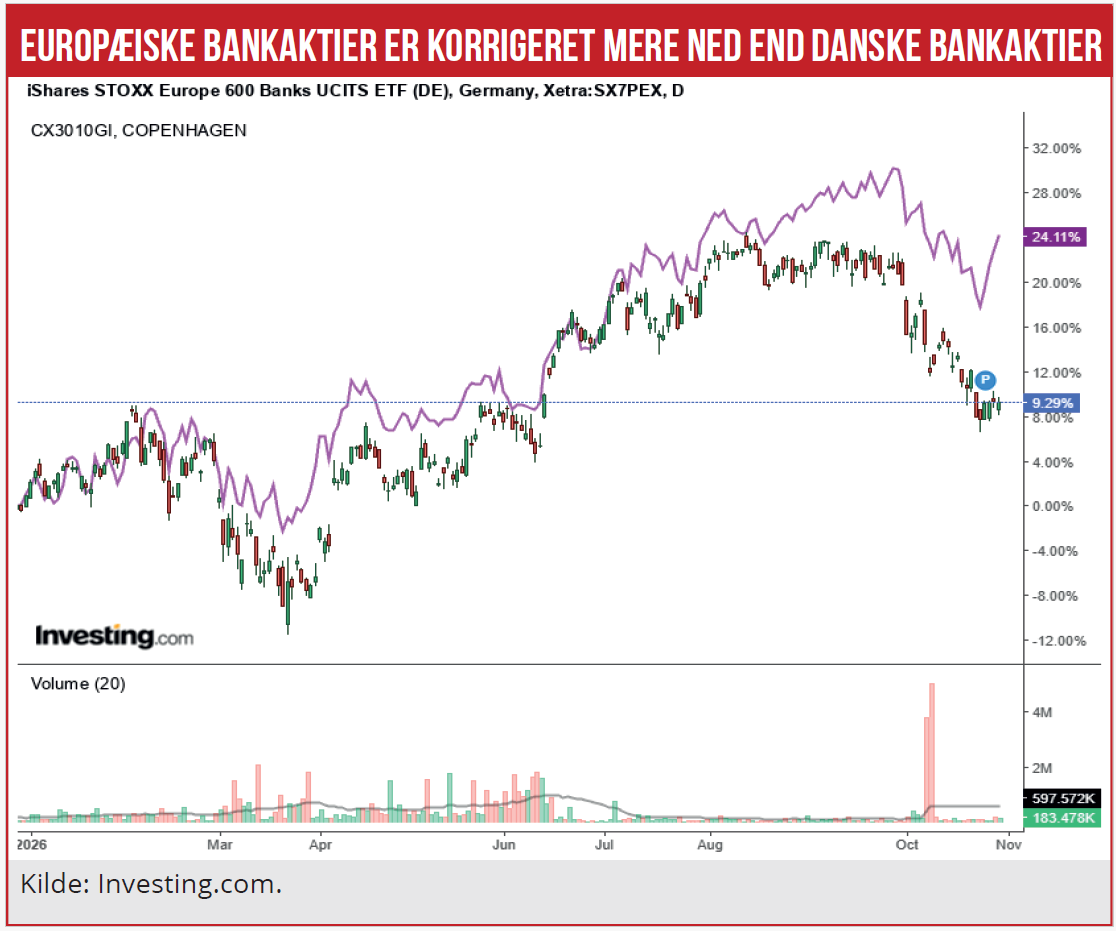
Danske og europæiske bankaktier er kommet markant under pres, selv om de aktuelle bankregnskaber fortsat viser robuste rentemarginaler og beskedne kredittab. Forklaringen er, at investorerne er begyndt at se gennem de aktuelle resultater og frem mod næste fase: De høje renter, som hidtil har været bankernes vigtigste medvind, risikerer nu at ramme bankernes egen funding og samtidig føre til svagere kreditvækst og øgede udlånstab. Uroen omkring fransk statsgæld har gjort risikoen endnu mere håndgribelig, skriver chefredaktør Morten W. Langer.
Umiddelbart er bankernes markedsvilkår præget af et paradoks:
På den ene side er de første Q3-regnskaber fortsat præget af sunde forbrugere, robuste nettorenteindtægter og lave udlånstab.
På den anden side er bankaktierne de seneste uger blevet solgt markant ned. I en aktuel analyse peger finanshuset J.P. Morgan netop på smitterisikoen mellem europæiske statsobligationer og banker som noget, investorerne bør holde øje med.
Frankrig genopliver forbindelsen mellem stat og bank
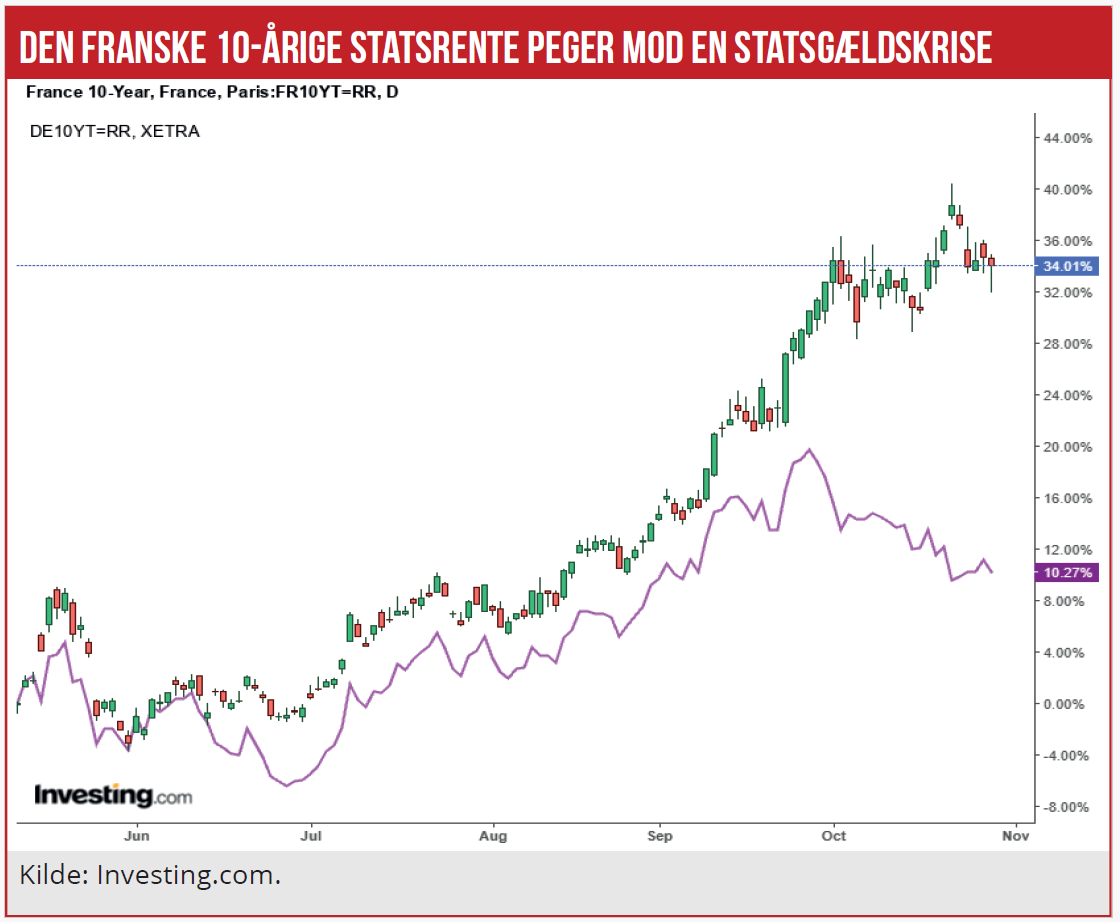
Det franske OAT-Bund-rentespænd steg på få uger fra under 100 til omkring 160 basispoint. J.P. Morgan beskriver bevægelsen som en af de voldsomste reprissætninger af fransk statsgæld i mere end et årti.
Noget af bevægelsen skyldtes tvangssalg fra gearede investorer, men bagved ligger et mere fundamentalt spørgsmål om fransk finanspolitik og politisk handlekraft.
Der er ikke stor tiltro til, at der gøres noget ved den accelererende franske statsgæld og de store budgetunderskud før efter det franske præsidentvalg til foråret. Statsgældskrisen kan dermed få lov til at løbe løbsk.
Midt i dette spil rammes bankerne. Også selv om de ikke nødvendigvis lider store direkte tab på franske statsobligationer. Årsagen er den såkaldte sovereign-bank nexus. Banker er tæt forbundet med deres hjemland gennem obligationsbeholdninger, fundingmarked, sikkerhedsstillelse og den generelle risikopræmie.
Altså: Hvis markedet kræver væsentligt højere rente for at låne Frankrig penge, kræver det typisk også en højere præmie for at finansiere franske banker. J.P. Morgan konstaterer allerede, at spreads på både franske covered bonds og seniorgæld er udvidet sammen med OAT-spændet. Det betyder dyrere marginal funding og pres på bankernes værdiansættelse, selv uden nogen egentlig solvenskrise.
Det er også derfor, bankaktier reagerer langt kraftigere på statsuro end de fleste almindelige industrivirksomheder.
De lange renter stiger nu af den forkerte grund
Højere renter har i flere år været en gevinst for bankerne. Men det afgørende er, hvorfor renterne stiger.
Hvis en 10-årig rente går fra to til tre pct., fordi økonomien accelererer, virksomhederne investerer og kreditbehovet stiger, er det normalt godt for banker. Udlånsrenterne stiger, mens kundernes kreditkvalitet fortsat er god.
Den aktuelle rentestigning ser anderledes ud. Goldman Sachs fremhæver, at de lange renter globalt er steget til flerårige eller flerårtier-højder, og at finanspolitiske bekymringer fortsat kan holde term premium og dermed de lange renter høje.
Samtidig peger BNP Paribas på høje energi- og inflationsrater og europæisk statsgæld som centrale risici. Finanshuset har derfor nedgraderet europæiske bankaktier til neutral og hele Europa til undervægt.
Det er en dårlig cocktail for bankerne. Altså høje renter uden tilsvarende højere realvækst.
Rentemarginalens første gevinst er allerede høstet
Der er stor forskel på første og sidste fase af en rentecyklus. Da centralbankerne begyndte at hæve renterne, blev bankernes udlån hurtigt dyrere, mens indlånsrenterne reagerede langsomt. Det gav en ekstraordinær stigning i nettorenteindtægterne.
Men efter flere år med høje renter ændres dynamikken. Indlånskunder bliver mere prisbevidste. De flytter penge fra næsten uforrentede konti til højrentekonti, obligationer og pengemarkedsprodukter. Bankernes såkaldte deposit beta stiger.
Samtidig bliver bankernes markedsfunding dyrere. Se blot det seneste kvartalsregnskab fra Ringkjøbing Landbobank. Dermed kan endnu højere markedsrenter give langt mindre ekstra nettorenteindtægter end tidligere – og i værste fald begynde at reducere dem. Det er netop en af årsagerne til, at BNP Paribas nu vurderer, at stigende renter kan skade bankforretningen frem for automatisk at løfte den.
Bankernes kreditproblemer kommer med forsinkelse
Den anden bagside ligger på aktivsiden. En boligejer, erhvervsejendom eller virksomhed går ikke konkurs den dag, markedsrenten stiger.
Problemerne dukker typisk først op, når lån skal refinansieres, når investeringer udskydes, eller når højere renteudgifter efter længere tid har udhulet virksomhedens cash flow.
Derfor kan bankregnskaber godt vise meget lave kredittab, samtidig med at aktiemarkedet begynder at frygte højere tab om seks eller tolv måneder. Det er især relevant nu, hvor den tyske 10-årige rente fortsat ligger væsentligt højere end ved årets begyndelse.
Oveni kommer svag europæisk privat efterspørgsel, energipres og faldende industrielle ordrer. For bankerne betyder det risiko for en dobbelt effekt: Lavere nyudlån og højere tab på den eksisterende bog.
De høje værdiansættelser tåler dårligt nyt i mindre grad
Endelig kommer korrektionen efter flere års kraftig kursfremgang. Bankerne har været blandt Europas store børsvindere, fordi stigende renter løftede indtjeningen, samtidig med at kapitaludlodningerne voksede. Det betyder også, at mange investorer allerede var positioneret efter den positive rentehistorie.
J.P. Morgan ser foreløbig den franske uro som en reprissætning snarere end begyndelsen på en ny 2011-12 krise.
De første bankregnskaber viser stadig robuste nettorenteindtægter og beskedne kredittab, og dele af den voldsomme bevægelse i franske statsobligationer skyldtes tekniske tvangssalg.
Men aktiemarkedet handler på forventninger. Meget tyder dermed på, at den grundlæggende fortælling er ændret: Bankernes største medvind gennem de seneste år – højere renter – er ved et tilstrækkeligt højt niveau ved at blive en potentiel modvind.
Morten W. Langer