Det ventede gennembrud for Acarix er ikke kommet i USA endnu, selvom man fortsat sælger nye CADScor-systemer og også endelig er begyndt at se en stigning i salget af engangsplastre. Tallene er dog svære at gennemskue ift., hvad der er nysalg, og hvad der er egentlige genbestillinger og tegn på et vedvarende og stigende forbrug af de vigtige plastre, som hele forretningsmodellen er bygget op omkring. Studiet, der skal forbedre Medicare-tilskuddet i USA, er undervejs, men en egentlig beslutning kan tidligst ventes i 1. halvår næste år.
Det kniber stadig med at få sparket ordentligt gang i forretningen hos Acarix, hvor omsætningen ikke endnu har løftet sig over et par mio. SEK i kvartalet.
En udfordring er den (til dels forståelige) lukkethed omkring omsætningsfordelingen mellem systemer og plastre, som gør det svært at gennemskue udviklingen meget præcist i forretningen. Dertil kommer, at man hen over årene har skiftet lidt mellem, hvilke nøgletal man har rapporteret, ligesom vi heller ikke får information om forbruget af plastre på det enkelte CADScor-system.
Som modvægt til de (altid) flotte markedspotentialer, som indtil nu kun må betegnes som luftige drømme, har vi kigget lidt i den historiske salgsudvikling for at få en lidt bedre idé om, hvor meget det reelt går fremad.
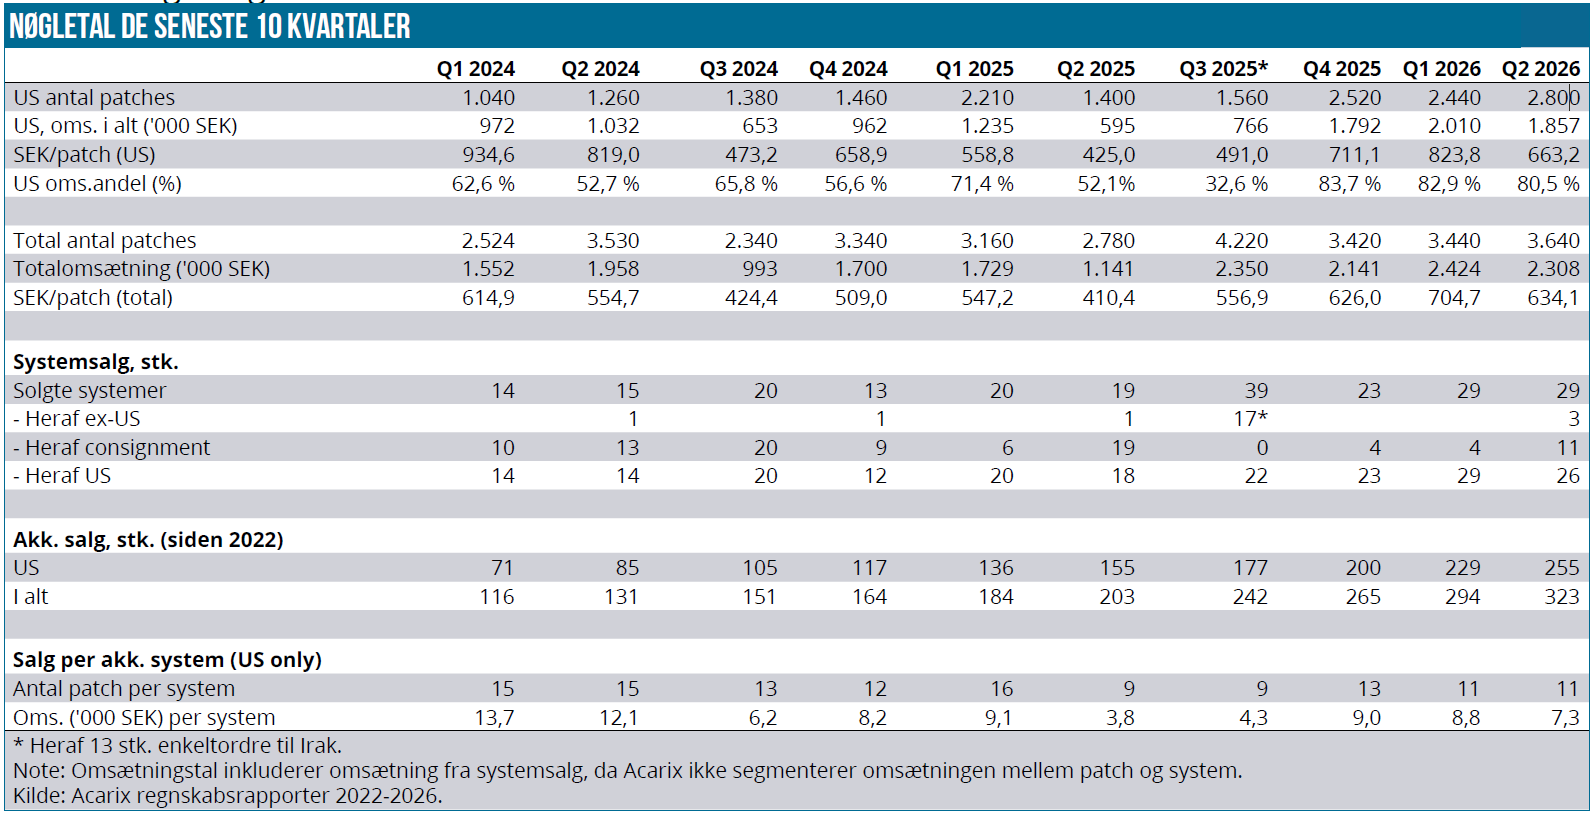
For at få tilpas historik ind i tabelgrundlaget har vi reelt set kun antallet af solgte plastre i USA og totalt samt omsætningen i USA og totalt at forholde os til. Vi har derudover optalt det kvartalsvise antal af solgte systemer siden 2022, og disse indgår i det akkumulerede antal systemer i oversigten. Det er således en vigtig skelnen, at det ikke nødvendigvis er det præcise antal af installerede systemer hos slutbrugerne, ligesom der også er en række systemer solgt før 2022 (i primært Europa). Vi kan dog her tilføje, at Acarix i deres seneste præsentation selv indikerer en installeret base på ca. 250 stk., hvilket flugter ganske fint med vores akkumulerede tal på 255 systemer i USA.
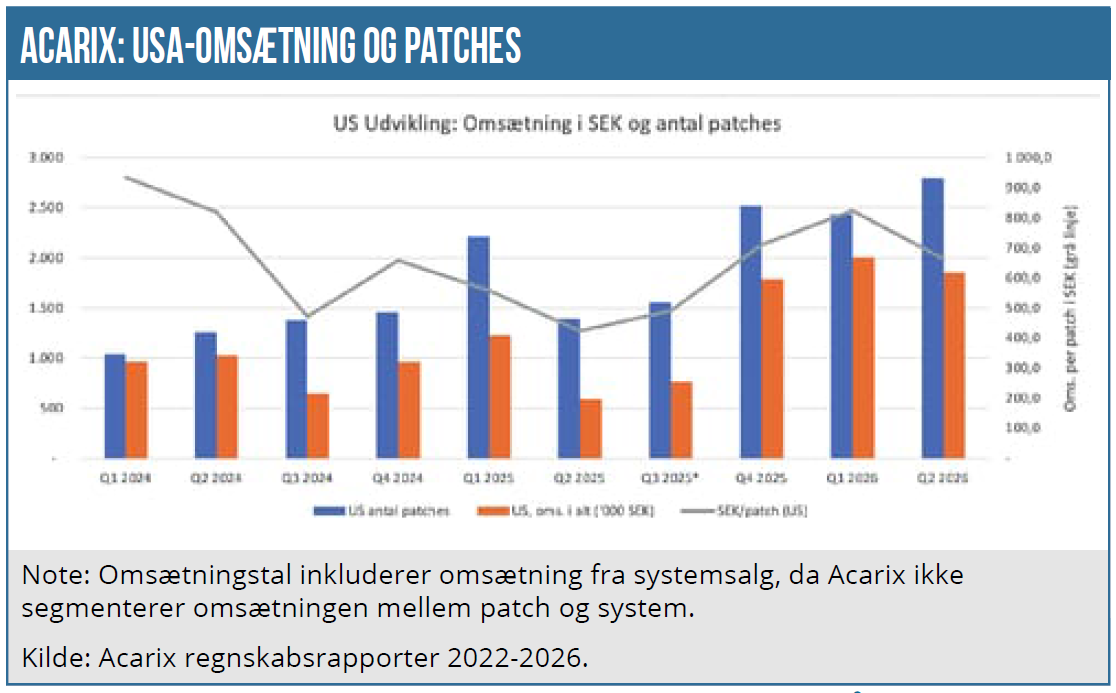
Tabellen og de medfølgende grafer kan således mest bruge som en illustrativ udvikling og ikke til at beregne helt konkrete enkeltværdier. Det er tydeligt, at nogle tal svinger en del fra kvartal til kvartal, hvilket formentlig kan henføres til enkeltordrers timing og ikke mindst forskelle i salgsmixet mellem solgte systemer, consignment (”gratis”) systemer og den forskel i priser og afsætning, det medfører – også på plaster-siden.
Særligt er det svært at vurdere de enkelte kunders uptake og forbrug af plastre i især startfasen. Der skal altså tages mange forbehold overfor tallene i tabellen og deres indbyrdes sammenhæng, men jo længere tid, der går, jo større og mere gennemsnitlige vil tallene blive og mindre påvirkelige af enkeltordrer og mix. Indtil nu er det early stage, selvom man jo har været gang i en del år og allerede for flere år siden havde en ambition om 3.000 systemer i 2024 med en omsætning på mindst 200 mio. SEK.
Niveauskiftet mangler
Den egentlige undren er nok, at omsætningen hen over årene ikke for alvor har endnu har rykket sig fri af niveauet omkring 2 mio. SEK per kvartal (og 0,5-1,0 mio. SEK i USA) til trods for, at man faktisk har solgt en del systemer de senere år. Først i de seneste par kvartaler har vi set et muligt niveauskifte i USA, illustreret af de orange søjler, der har løftet sig til 1,5-2,0 mio. SEK per kvartal.
Konklusionen i et lidt større billede må nok være, at systemsalgs-omsætningen stadig forstyrrer tallene, ligesom det er uklart, hvor mange plastre, der sælges med fra start, og hvor hurtigt og ofte der genbestilles. Indtil videre synes det ikke at være noget, der sker i stor stil – set på tværs af kundeporteføljen.
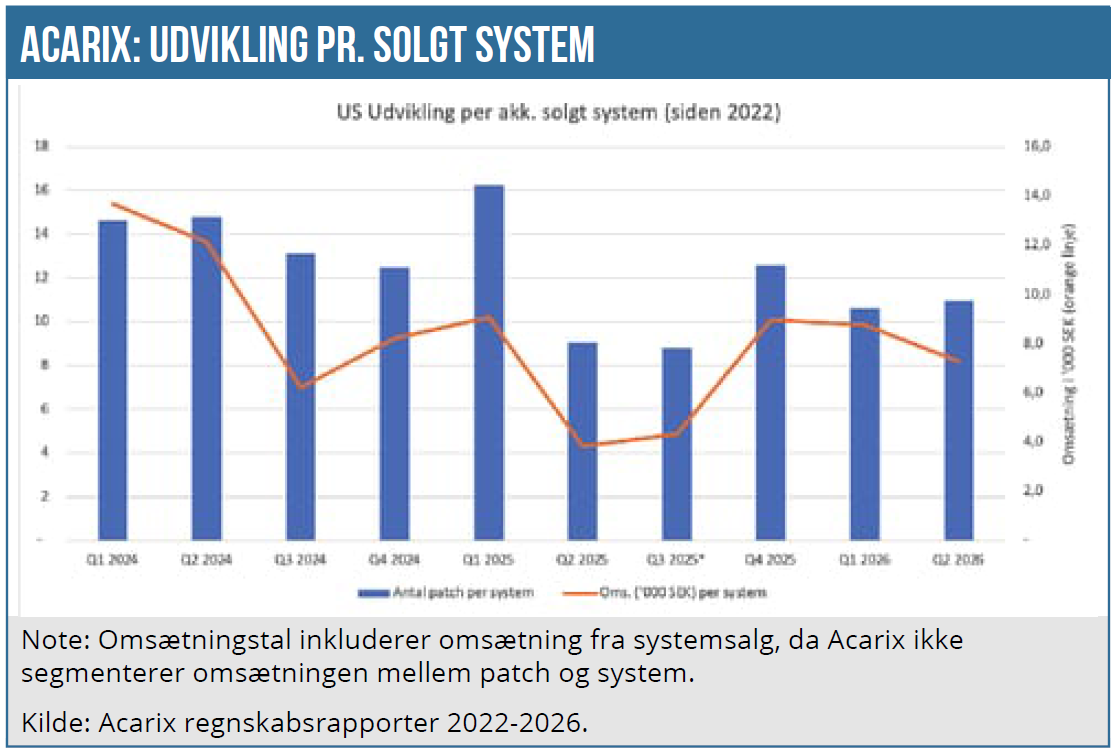
Det er nærliggende at konstatere, at de solgte plastre (patches) ikke rigtigt endnu kan følge med i antallet af solgte systemer. Eksempelvis ser vi i tabellen, at der er i USA var akkumuleret 71 systemer i starten af 2024 og lige over 1.000 solgte plastre, mens der her i 2026 er akkumuleret omkring 250 systemer og ”kun” solgt 2800 plastre. Per system ligger salget i alle kvartaler således kun omkring 10 plastre (plus/minus) per kvartal, hvilket med lidt god vilje er et plaster om ugen. Det er naturligvis alt for lidt, hvis det skal laves en seriøs forretning ud af det, både for Acarix, men naturligvis også for den enkelte klinik.
Her kan vi omvendt slutte, at der alene i den installerede base allerede nu burde ligger et ganske stort uudnyttet klinisk potentiale. Om det kan indfries er en anden sag, hvor bl.a. den forventede CPT1-godkendelse vil kunne hjælpe og løfte plaster-forbruget over i retning af rutinediagnostik.
Går vi en håndfuld år tilbage, havde Acarix som nævnt en målsætning om mindst 200 mio. SEK i omsætning i 2024 på basis af en installeret base på 3.000 systemer. Regner man baglæns er det omkring 66.000 SEK per system for et år eller 15.000 SEK i kvartalet. I dag ligger man omkring det halve inklusive det systemsalg, der nu er inkluderet i omsætningen i USA. Den orange linje har ligget nogenlunde i et interval på 4-8.000 SEK siden 2024, som aflæst på den højre akse.
Mere konkret har Acarix sidste år sagt, at et salg på 460 plastre (23 æsker) om dagen kan være vejen til break-even. Med et samlet salg på 3.500 per kvartal på det seneste er der med andre ord et pænt stykke vej endnu indtil break-even. Omvendt skal man med en installeret base af systemer, der er ved at krydse 250 stk. i USA, heller ikke tælle til meget mere end 1-2 plastre per system per dage, førend det ser ganske fornuftigt ud. Men det gennemsnitlige forbrug per system skal altså løftes markant, foruden en placering af mange flere systemer rundt omkring.
CPT1 i 2027?
Skal Acarix tjene penge, er det – ligesom vi ser det hos talrige andre testselskaber, der prøver lykken i USA – afgørende at få styr på tilskud/reimbursement fra både de private betalere og den offentlige sygesikring Medicare. Tilskud og reimbursement er en god driver for indtjeningen og dermed også adoption af testen hos kardiologer og klinikker, så det bliver rutinediagnostik.
For Acarix er det stadig afgørende at man hos Medicare kan få løftet tilskudskategorien fra CPT3 til CPT1. Det gennemførte ”performance studie” er ved at nå vejs ende, og man håber at kunne publicere inden året er gået og starte samtalerne med CMS, som står for Medicare-tilskuddet. Selskabet indikerer, at en CPT1-code kan være på plads i løbet af 1. halvår 2027.
CPT1 kategorien dækker over standardiserede og veletablerede behandlinger, som i udgangspunktet dækkes helt rutinemæssigt, mens CPT3 er for de mere eksperimentelle og nyere behandlinger, som sjældent tilskudsdækkes, og hvor hver patientsag behandles enkeltvis. Med andre ord er det vigtigt for fremtiden at blive løftet fra CPT3 til CPT1, og et af kravene herfor handler om de kliniske studier, som man er i gang med.
Udover CPT1 som driver for vækst i USA er der en række andre muligheder, som vi også nævnte sidst, herunder især muligheden for at Acarix kan hjælpe i de øde egne, hvor der er mangel på enten personale eller billedudstyr (eller begge dele). Det gælder bl.a. det såkaldte RTH-program, som skal løfte de medicinske behandlingsmuligheder i de øde egne af USA. Rural Health Transformation-programmet synes dog at være noget forsinket i den politiske proces, så det er næppe noget man skal indregne, men se som en potentiel upside.
Markedspotentialet i USA skal under de rette omstændigheder stadig tælles i mia. USD. En mere realistisk og meget beskeden eller afgrænset del af dette vil stadig være nok til at gøre Acarix til en interessant forretning.
Cash til 10 mdr.
Problemet fra et investorsynspunkt er, at omsætningen skal levere flere markante niveauskifter, hvis man skal nå en mere holdbar udvikling, også selvom man har skåret betydeligt i omkostningsniveau og cash burn.
Sidstnævnte er nede omkring 3 mio. SEK per måned, og med 29 mio. SEK i kontanter ultimo 2. kvartal 2026 er der således kun runway til 10 mdr., hvis ikke omsætningen løftes yderligere.
Udmeldinger og handling fra selskabet og bestyrelsen har indtil nu været mere balanceret finansieringsstrategi, der bestemt også har sigte på at bevare de eksisterende aktionærers værdier. Selskabets seneste kapitalrejsninger har været mindre rettede emissioner fremfor de ødelæggende fortegningsemissioner. Det bør lægge en dæmper på risikoen nedad, for kommer der vækst i omsætningen kan blot 1 eller 2 mindre emissioner pludselig bringe selskabet langt – ikke mindst hvis forretningen begynder at performe en smule.
Det er tydeligt, at forretningen stadig handler om et gennembrud i USA, men der er også basis for med den nylige godkendelse i UAE (de Forenede Arabiske Emirater) at sige, at Mellemøsten også begynder at træde frem som et ganske interessant (og formentligt købestærkt) markedsområde. Indtil nu har der været partner og distributørsalg uden, at der er beviser på egentlig genbestillinger og videresalg til slutbrugeren. Vi tillægger ikke Mellemøsten egentlig værdi endnu.
Kursmål sænkes
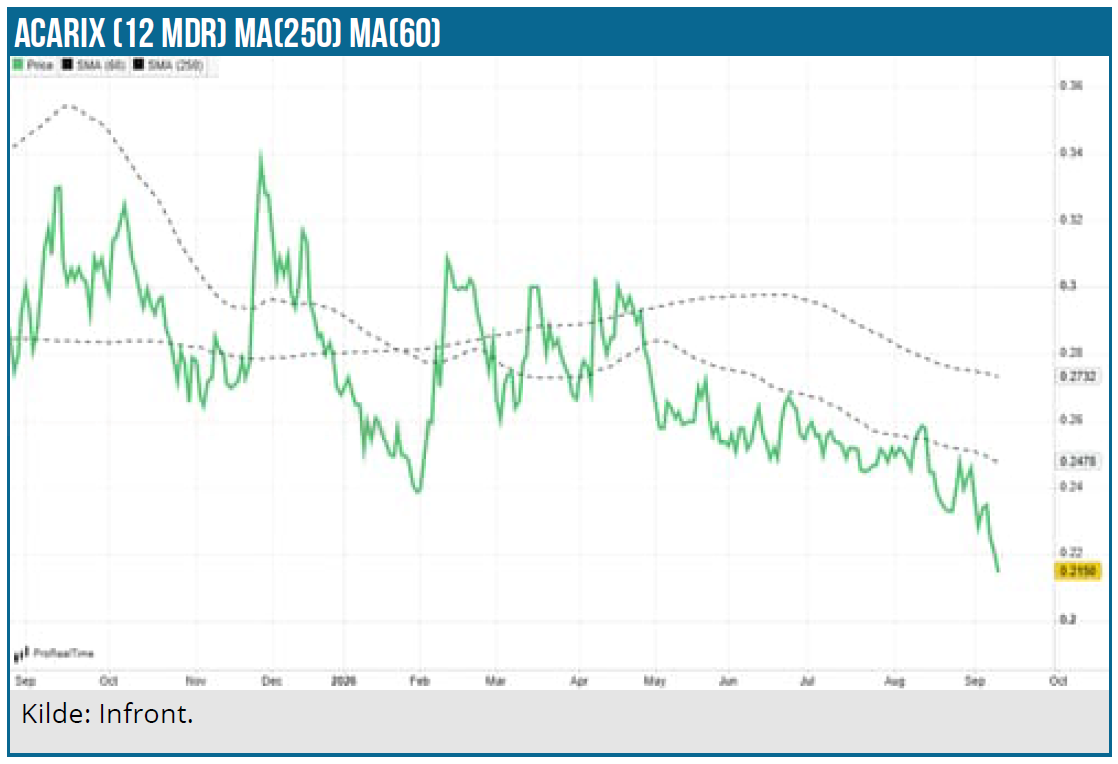
Vort kursmål på 0,40 SEK begynder at se lidt anstrengt ud pga. det manglende omsætningsløft og udsigten til, at en CPT1-kode nok i bedste fald kan komme i løbet af 1. halvår 2027. Og det er ikke sikkert, at den kan komme i hus, førend kassen løber tom, hvis man regner med 9-10 måneders runway fra 30. juni.
Det betyder, at der skal hentes flere penge i løbet af 1. kvartal, hvilket selskabet også selv fremlægger som en mulighed via lån eller aktiesalg i det seneste kvartalsregnskab.
Den spekulative upside er stadig stor under de rette omstændigheder, men der skal nok leveres mere håndfaste beviser på, at man er begyndt at bevæge sig ud ad vækstkurven. Tiden går og det tærer på investorernes tålmodighed og dermed også på den mere nyhedsdrevne spekulative upside, hvor vi sænker kursmålet til 0,35 SEK i kølvandet på nyt niveauskifte i omsætningen, CPT1-code eller måske nyt fra RTH-programmet for de øde egne i USA.
Kurs på analysedato: 0,22 SEK
Kursmål: 0,35 SEK
Analysedato: 9. september 2026
Steen Albrechtsen og/eller dennes nærtstående ejer aktier i Acarix.
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.