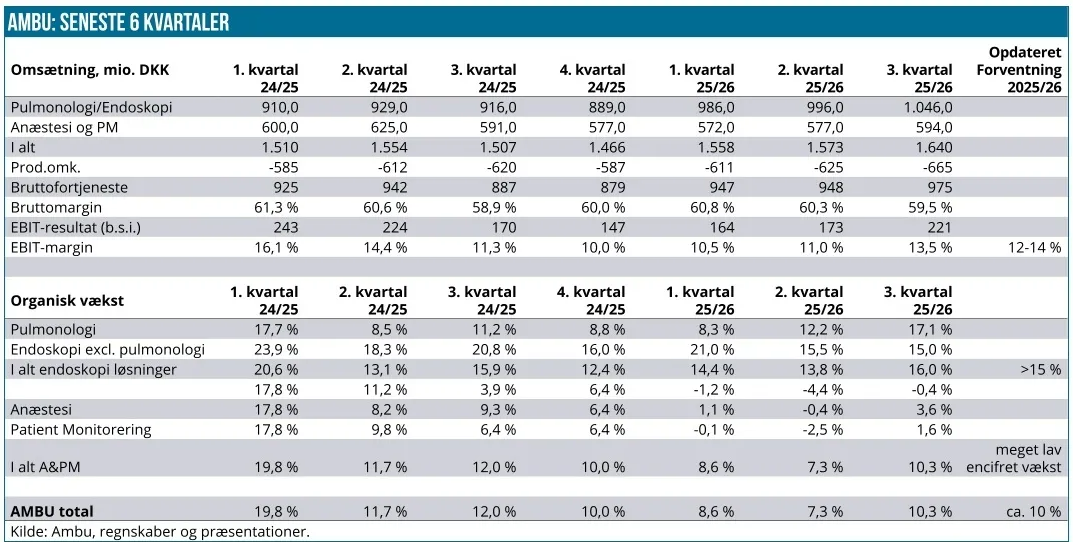
For vækstaktien Ambu er det indlysende, at den organiske vækst altid tiltrækker sig stor opmærksomhed. Det igangværende regnskabsår har været præget af en skuffende vækst i den mindste division, mens højvækstforretningen mere eller mindre har levet op til forventningerne, dog uden at sprudle. Den udvikling fortsatte i 3. kvartal, og med under 1 måned tilbage af regnskabsåret sker der næppe store ting i resten af regnskabsåret, som Ambu dog vil slutte pænt af med tocifret vækst.
Investorerne tog ikke vel imod regnskabet fra Ambu, som ellers langt hen ad vejen må siges at ligge indenfor konsensus. For en vækstaktie er dét sjældent nok, og det var nok det, der ramte Ambu efter 3. kvartalsregnskabet, hvor den organiske vækst blev på 10,3 %.
Det var marginalt under konsensus til kvartalet på 10,5 %, og i udgangspunktet kunne det sagtens være en forsvarlig grund til at sende en vækstakties kurs i dørken. Ikke mindst med tanke på den pæne stigning forud for regnskabet, som jo et eller andet sted indikerer en øget tiltro til fremtiden og dermed også måske en tiltro til en præstation lidt bedre end konsensus.
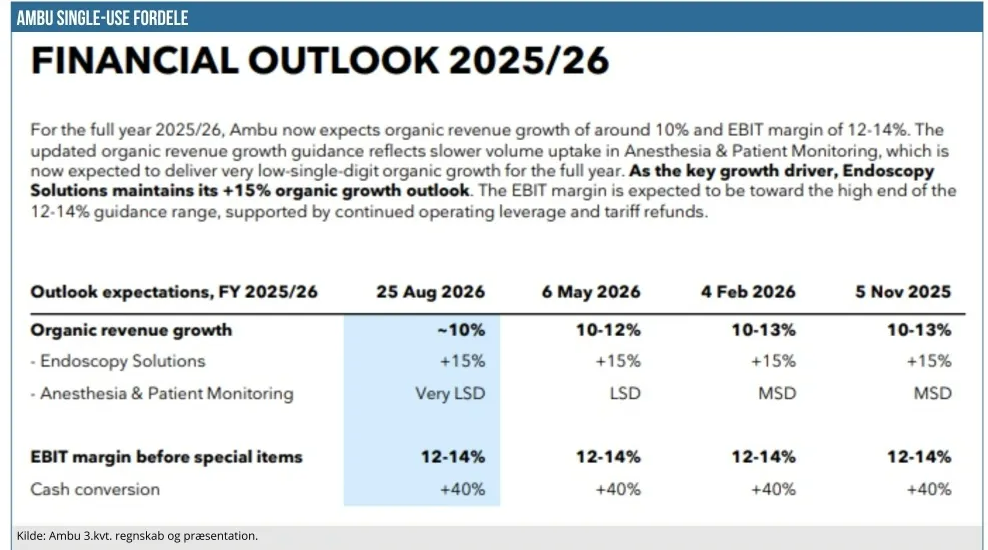
For hele regnskabsåret blev den organiske vækst nedjusteret (eller nedpræciseret) til ca. 10 % mod 10-12 % tidligere på året, og 10-13 % da regnskabsåret startede. Her er det værd at huske på, at konsensus forud for halvårsregnskabet i maj lå på 10,5 %, og at det nu forud for 3. kvartalsregnskabet var faldet til 9,8 %. Nedjusteringen til ca. 10 % for helåret burde altså i praksis ikke være nogen overraskelse for analytikere og investorer, og isoleret set derfor ikke nogen grund til at sende aktien ned.
Bedring i 4. kvartal
Status efter 3. kvartal i regnskabsåret er en vækst på 8,7 % organisk, så implicit skal der leveres en pæn tocifret vækst i 4. kvartal, hvis helårsforventningen på 10 % skal indfries. Og med kun ca. 1 måned tilbage af regnskabsåret ved fremlæggelsen, bør Ambu have en ganske høj visibilitet på det punkt.
På divisionsniveau var det nok engang den ”lille” division A&PM (anæstesi og patient monitorering), der skuffede, fordi comebacket lader vente en smule på sig efter volumenmodvinden fra de senere års prisstigninger. Et område vi også berørte sidste gang.
Særligt Anæstesi-forretningen kæmper og viste også i 3. kvartal negativ vækst på 0,4 %. Status efter 9 mdr. er nu -2 %, mens PM-forretningen samlet set akkurat er positiv med 1,4 %, således at A&PM-divisionen som helhed ligger med en organisk vækst på -0,3 % i regnskabsåret. For helåret nedjusterede Ambu forventningen til A&PM fra lav encifret til ”meget lav encifret” vækst, men dog positiv, hvilket også betyder at væksten igen bliver positiv i 4. kvartal.
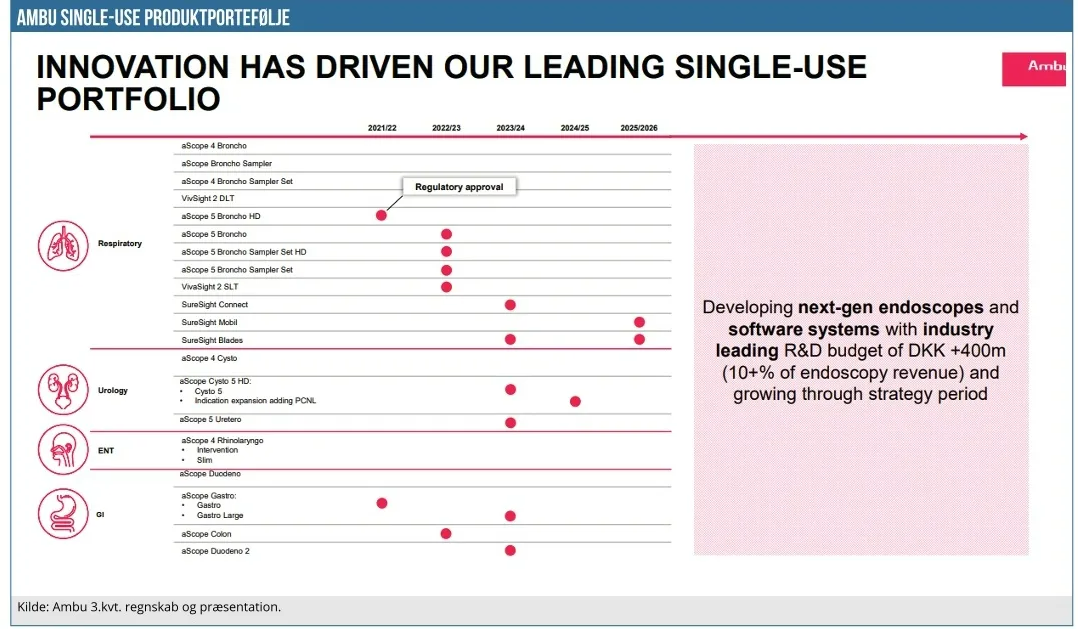
Hvor den lille division skuffede, så var det omvendt lidt bedre i den større Endoskopi-division, hvor Ambu både på kort og langt sigt guider min. 15 % årlig vækst. Med 16 % i 3. kvartal og 14,8 % i de første 9 mdr. bør denne forventning være inden for rækkevidde. Konsensus ligger på 15,4 % for helåret, så her var der næppe nogen større skuffelse, omend fordelingen mellem ”Respiratory” og ”URO, ENT og GI” var lidt anderledes end forventet.
Førstnævnte leverede overraskende høje 17 % i 3. kvartal mod kun 12,2 % for de første 9 mdr. Til gengæld var URO, ENT og GI dårligere end ventet med kun 15 % vækst i kvartalet. Her var konsensus 17,4 %, og Ambu anførte også selv, at man indenfor URO måske i det større billede ikke helt vinder markedsandele i det tempo, man havde forventet.
Respiratory er længst fremme med skiftet til engangsskoper, så derfor er det i udgangspunktet URO, ENT og GI, der bør vokse mest. I 3. kvartal var det altså omvendt, og det har nok også medført et par løftede øjenbryn hos investorerne.
Margin fastholdes
På marginsiden bliver det hurtigt kompliceret at sammenligne på tværs af kvartalerne, pga. valuta og ikke mindst den amerikanske told, som Ambu nu på linje med en række andre selskaber er begyndt at få tilbagebetalt. For helåret venter Ambu stadig en EBIT-margin på 12-14 %, men tilføjer nu, at man forventer at lande i den øvre ende, fordi den oprindelige modvind på ca. 2 procentpoint fra told nu bliver lavere i takt med den successive tilbagebetaling.
Marginen er endvidere lidt presset af vækstinvesteringer i f.eks. salgsstyrken, ligesom overflytningen af produktion fra Malaysia også stadig trykker indtjeningen en smule. I det lidt større billede kan der lige nu synes langt op til den langsigtede målsætning om en EBIT-margin på ca. 20 %, men med en bruttomargin omkring 60 % ligger der stadig skalafordele og venter fremover i takt med den organiske vækst.
Her kan vi også minde om, at den oprindelige forventning til regnskabsåret reelt set var 14-16 %, hvis man korrigerede for den negative told-effekt på -2 %, som altså nu ikke helt bliver så slem som ventet. Til gengæld forsvinder lidt af skalaeffekten i år, når omsætningsvæksten kun når 10 % fremfor 13 %.
Fordelingen mellem Ambus højvækst-forretning (Endoskoper) og lavvækst-forretning A&PM (anæstesi og patient monitorering) var i 3. kvartal på 64/36. Fortsætter væksten med f.eks. minimum 15 % i Endoskoper og 4 % i A&PM, går der ikke meget mere end 2 år, førend fordelingen er 70/30. Med den højere vækst i den største forretning betyder det også, at Ambus samlede vækstprofil over tid helt naturligt vil stige en smule.
Short-andel i kraftigt fald
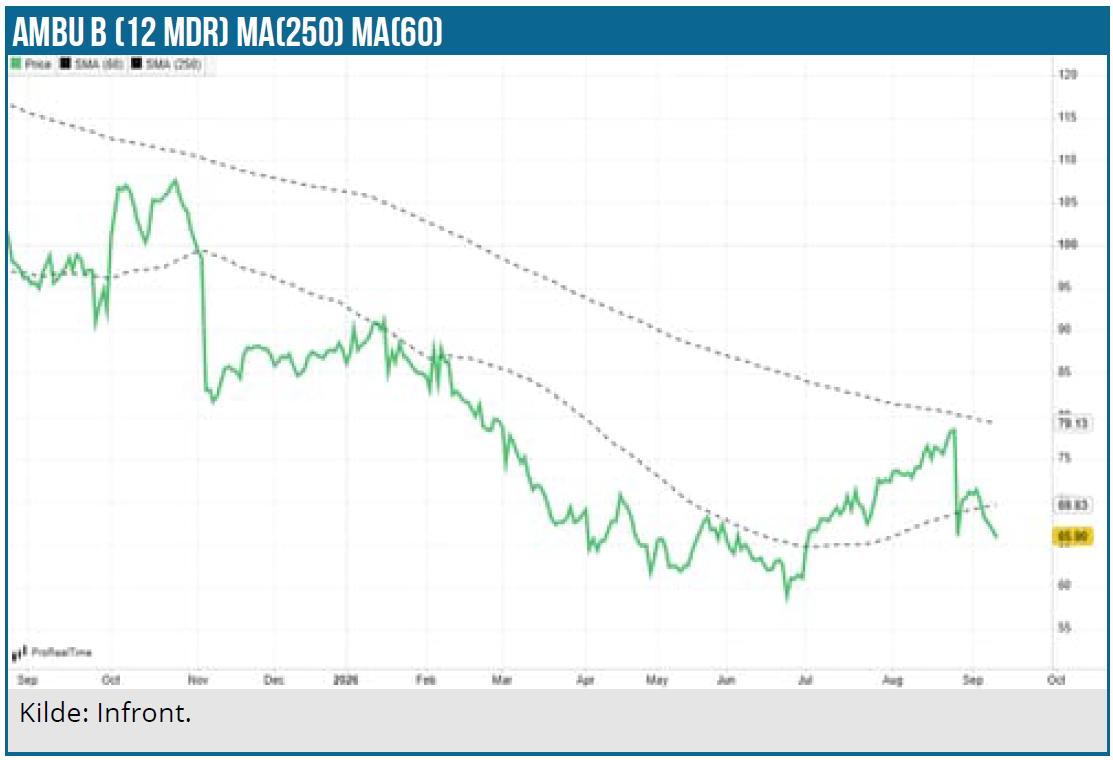
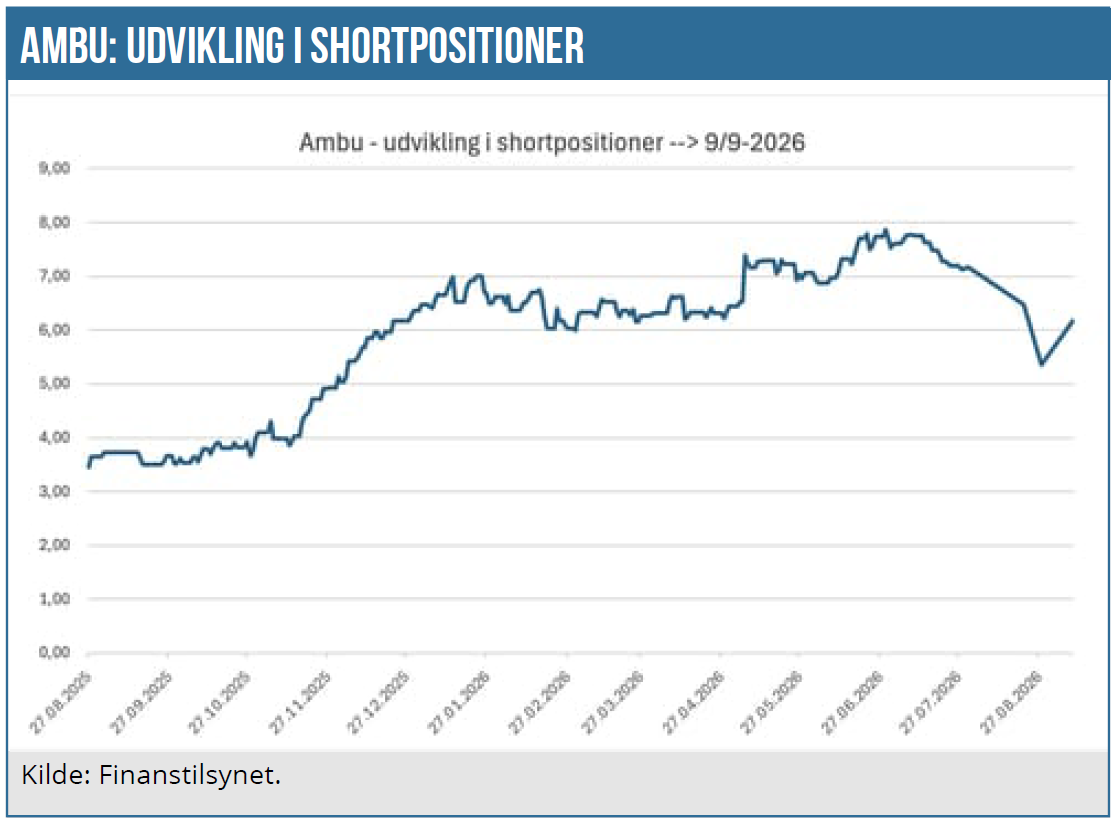
Siden midten af juli – og i særdeleshed i løbet af august – har short-andelen i Ambu været kraftigt nedadgående, omend den er steget lidt igen efter kvartalsregnskabet. I short-statistikken finder vi nok også en vigtig faktor for aktiens pæne stigning fra 68 til 78 DKK i ugerne forud for regnskabet.
Den seneste opgjorte andel er 6,18 %, og det skal ses i forhold til et niveau lige under 8 % ved udgangen af juni og lige over 5 % i slutningen af august ved regnskabsfremlæggelsen. Vi skal faktisk helt tilbage til starten af december sidste år for at finde et tilsvarende niveau omkring 5-5,5 %, og det var midt i en 3-måneders periode, hvor shortandelen gik den anden vej fra 4 % til 7 %.
Historisk har short-andelen i Ambu været meget høj, og det har i den grad også smittet af på aktiens volatilitet gennem årene og store kursudsving. Ser vi et fortsat fald ned mod de 2-3 %, der f.eks. var bunden igennem store dele af 2024 og 2025, er det en indikation af bedre tider for Ambu. Det er bestemt ingen garanti, men naturligvis er det et tegn på, at short-spekulanterne i hvert fald ikke anser sandsynligheden for yderligere kursfald som høj nok til at satse på.
Vækstcasen stadig intakt
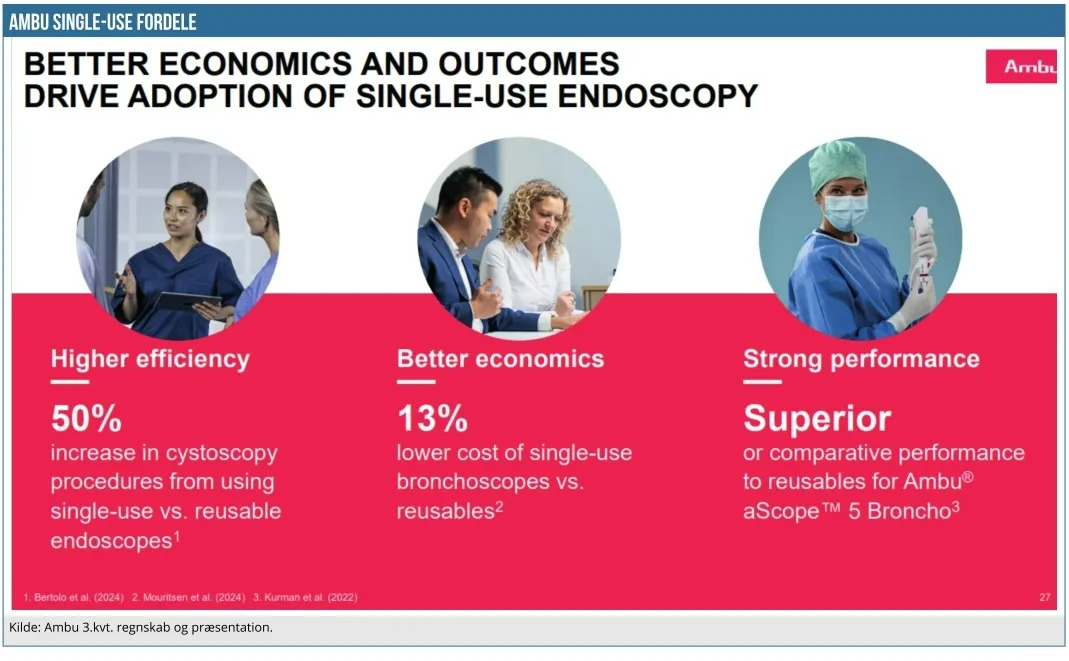
Som aktie og investering handler det stadig om den langsigtede vækstcase, der ligger i den stigende brug af engangsskoper. På kort sigt er der udsving fra kvartal til kvartal, og når der samtidig ikke er egentlig medvind fra det, vi godt kan tillade os at kalde Ambus lidt tunge anker på slæb (i form af A&PM forretningen), så er det svært at sende aktien meget højere op. Makro-uro og stigende oliepriser er heller ikke godt for en vækstaktie, hvor plastik er en del af input costs.
Udsvingene i short-andelen har givetvis også en indflydelse på aktiekursen, men samlet set er der næppe ændret stort på udsigterne for Ambu. I grove træk er udsigten stadig en lav tocifret vækst de næste par år på toplinjen og en indtjening per aktie, der går fra 2 til 3 til 4 DKK over de kommende 2 regnskabsår.
Det gør det også klart, at aktien stadig ikke er billig på traditionelle nøgletal, men handler om den langsigtede væksthistorie og de enorme markedsmuligheder, der ligger, hvis Ambu kan fastholde en førerposition på flere af de enkelte endoskopi-markeder.
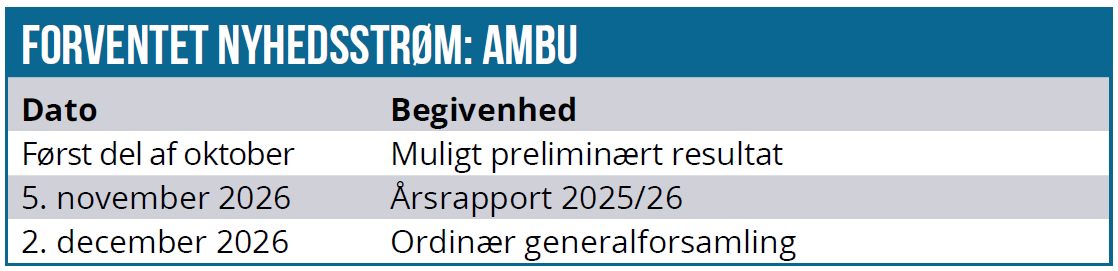
Makro, told osv. kan naturligvis altid ændre kortsigtet på aktiens udsigter, men det er efterhånden blevet spillets regler i disse år. Vi fastholder det lidt optimistiske kursmål (12 mdr.) på 100 DKK i forventningen om fortsat vækst i endoskopi og en tilbagevenden til positivt terræn for den mindre A&PM-division. Herudover kan der også spekuleres i et nyt aktietilbagekøbsprogram, når årsregnskabet fremlægges i starten af november. I lighed med tidligere år kan vi måske også en opdatering med præliminære regnskabstal allerede i de første uger af oktober.
Kurs på analysedato:
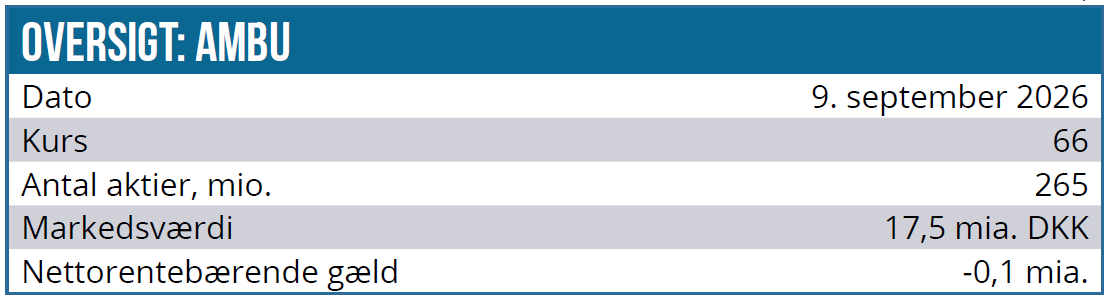
66 DKK
Kursmål:
100 DKK
Analysedato:
8. september 2026
Steen Albrechtsen og/eller dennes nærtstående ejer aktier i Ambu
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.