

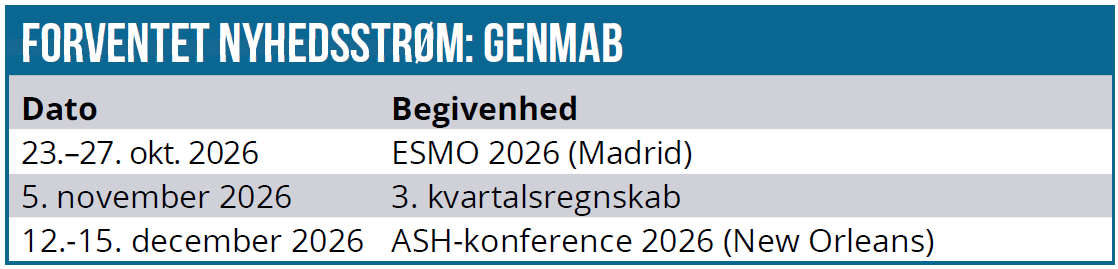
I vores seneste analyse af Genmab, “Stilhedens forår, bevisernes efterår” (nr. 12/2026), argumenterede vi for, at markedet ikke belønner sandsynligheder, men venter på beviser. Vi sluttede med at konstatere, at efteråret kunne blive det stik modsatte af foråret. Med to fase 3-sejre og et registreringsrettet fase 2-datasæt i løbet af godt tre måneder er det sket i et tempo, de færreste havde forudset. Lige rundt om hjørnet venter yderligere to fase 3 datasæt, som endeligt kan validere værdien af Genmabs to store opkøb.
Allerede den 29. juni, kort tid efter vores seneste analyse, viste data fra EPCORE DLBCL-4-studiet, at EPKINLY reducerer risikoen for progression eller død med 56-60 % i anden linje DLBCL. Den 3. oktober fulgte Rina-S med registreringsrettede fase 2-data i platinresistent æggestokkræft, og blot to dage senere kom det vigtigste datapunkt i hele EPKINLY-franchisen, da frontlinjestudiet EPCORE DLBCL-2 viste en hazard ratio på 0,49.
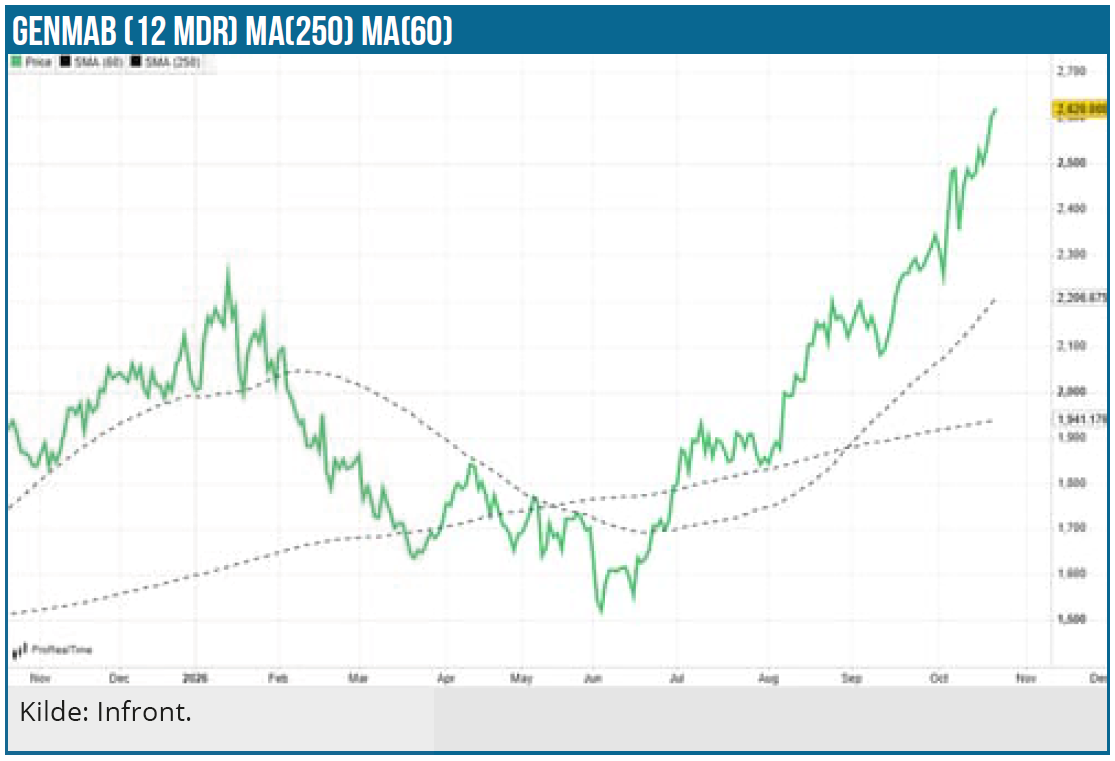
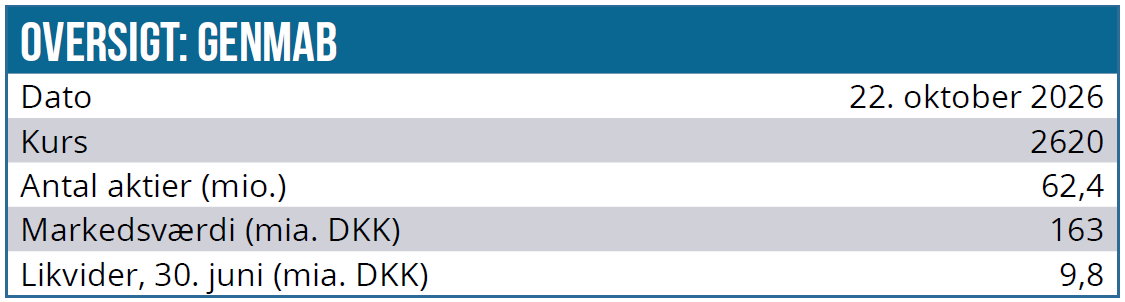
Aktien er i samme periode steget fra 1.605 DKK på vores analysedato i juni til omkring 2.600 DKK, svarende til cirka 62 %, hvilket indløser den re-rating, vi dengang betegnede som udskudt snarere end aflyst.
Hvor vi i februar (nr. 4/2026) vurderede, at markedet indregnede en for høj sandsynlighed for pipeline-fiasko, er spørgsmålet nu, hvor meget de nye resultater bør løfte de risikojusterede indtjeningsestimater, og hvor stor en del af værdiskabelsen aktiekursen allerede afspejler. Det er ikke mindst relevant, fordi Petosemtamabs afgørende fase 3-data i hoved- og halskræft fortsat udestår, mens de kommende data i tarmkræft kan udvide perspektivet yderligere.
EPKINLY: Fra recidiv til frontlinje
På Morgan Stanleys konference den 15. september pegede Genmabs CMO Tahamtan Ahmadi på det historiske rituximab-studie, der i sin tid etablerede R-CHOP som behandlingsstandard og fremhævede studiets hazard ratio på 0,55 som et muligt effektmæssigt loft i en sygdom, hvor omkring 70 % af patienterne allerede helbredes med standardbehandlingen.
Blot tyve dage senere leverede EPCORE DLBCL-2 en hazard ratio på 0,49, svarende til en reduktion i risikoen for progression eller død på 51 % og dermed et resultat, der overgik det historiske pejlemærke, ledelsen selv havde fremhævet.
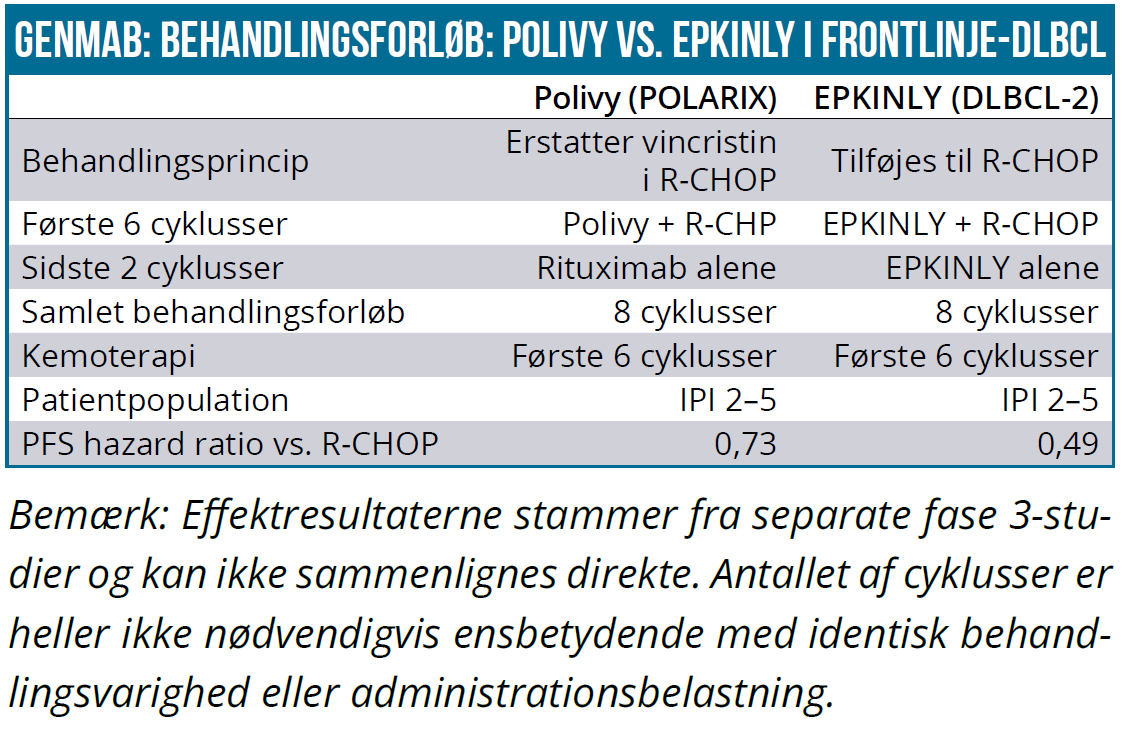
Til sammenligning opnåede Roches Polivy-kombination (Polivy + R-CHP) kun en HR på 0,73 i POLARIX, omend der er tale om forskellige studier, hvor man som altid bør være varsom med direkte sammenligninger.
Særligt interessant er det dog, at EPKINLYs markante effekt med en HR på 0,49 ikke blot blev demonstreret i den primære højrisikopopulation med IPI 3–5, men også blev fastholdt i den bredere IPI 2–5-population, som netop var den population, POLARIX omfattede. Resultatet styrker dermed grundlaget for en bred frontlinjeindikation tilsvarende Polivy og indikerer, at behandlingens kliniske potentiale ikke er begrænset til de mest risikoudsatte patienter.
Hvor Polivy erstatter vincristin i R-CHOP, tilføjes EPKINLY til det fulde regime, så lægerne kan fastholde den velkendte backbone. Samtidig er det bemærkelsesværdigt, at EPKINLYs markante fase 3-effekt blev demonstreret med blot otte behandlingscyklusser mod tolv i det tidligere fase 2-studie. Behandlingen følger dermed nu samme overordnede struktur som Polivy med seks cyklusser kombineret med kemoterapi efterfulgt af yderligere to cyklusser uden kemoterapi.
En vigtig implementeringsudfordring er dog håndteringen af cytokin-frigivelsessyndrom (CRS), særligt fordi frontlinjepatienter typisk behandles lokalt. Som vi fremhævede i juni (nr. 12/2026), er indlæggelseskravet ved første fulde dosis nu fjernet fra den amerikanske mærkning, og ifølge Ahmadi var det netop planlagt med henblik på frontlinjen, ligesom steroidprofylaksen mod CRS skulle forberede behandlingen til bred lokal anvendelse.
Størrelsen af den kommercielle mulighed illustreres af Polivys succes med et globalt salg, der på baggrund af 1. halvår 2026 svarer til omkring 2 mia. USD på årsbasis.
Frontlinjen udgør ifølge CEO Jan van de Winkel cirka halvdelen af EPKINLYs potentielle marked, og med de positive fase 3-data har Genmab nu etableret et forventet forspring på 1–1,5 år i forhold til de vigtigste konkurrerende CD20-rettede bispecifikke antistoffer, herunder Roches glofitamab.
Forspringet er markant sammenlignet med tredjelinje, hvor EPKINLY blev godkendt blot 29 dage før den nærmeste konkurrent og ifølge van de Winkel siden har overgået denne salgsmæssigt kvartal efter kvartal.
Vi forventer derfor en højere frontlinjepenetration end hidtil antaget, hvilket kan få betydelig selvstændig indflydelse på værdiansættelsen ud over den reducerede kliniske risiko.
Det væsentligste tilbageværende kliniske forbehold er den samlede overlevelse, som kan være vanskelig og tidskrævende at dokumentere i en sygdom, hvor mange patienter allerede helbredes med standardbehandlingen.
Polivy blev imidlertid godkendt på baggrund af forbedret progressionsfri overlevelse (PFS), mens POLARIX heller ikke efter fem års opfølgning har vist en statistisk signifikant overlevelsesgevinst.
Som Genmabs CDO Judith Klimovsky understregede på Wells Fargo-konferencen den 9. september, er PFS et accepteret regulatorisk endepunkt i frontlinje-DLBCL, hvilket styrker perspektiverne for EPKINLYs registreringsproces.
Rina-S: Førstepladsen og konkurrenterne
Hvor EPKINLY nu har leveret afgørende randomiseret fase 3-dokumentation, står Rina-S fortsat foran den tilsvarende kliniske validering. Efterårets store og modne fase 2-datasæt har imidlertid allerede styrket vores vurdering af stoffets kliniske og kommercielle potentiale.
RAINFOL-01 viste en responsrate på 45,9 % hos 109 tungt forbehandlede patienter, en median responsvarighed på 12,1 måneder og en median progressionsfri overlevelse på 9,5 måneder.
Aktiviteten blev observeret på tværs af ekspressionsniveauer for folatreceptor alfa, herunder hos patienter med lav eller ikke-påviselig ekspression, og ligeledes blandt den tredjedel, der tidligere havde modtaget AbbVies Elahere. Resultaterne underbygger vores tese fra februar (nr. 4/2026) om Rina-S’ potentiale hos patienter med lav FRα-ekspression.
Sikkerhedsprofilen er dog ikke uden udfordringer, idet neutropeni og anæmi blev observeret hos knap 58 % af patienterne. Omvendt er der ikke identificeret nye sikkerhedssignaler vedrørende okulær toksicitet, interstitiel lungesygdom eller neuropati. Vi vurderer, at den hæmatologiske toksicitet trods den høje forekomst kan håndteres tilfredsstillende, hvilket understøtter potentialet for bred klinisk anvendelse.
Den juridiske usikkerhed omkring Rina-S, som vi fremhævede i juni (nr. 12/2026), har samtidig ændret karakter. AbbVie, der med Elahere er en direkte konkurrent i ovariecancer, havde indbragt en klage om ProfoundBios linker-teknologi for den amerikanske handelskommission (ITC), men trak den siden tilbage, hvorefter ITC afsluttede undersøgelsen i juli. Dermed er risikoen for amerikanske importrestriktioner ad denne vej bortfaldet, mens den civile retssag fortsat verserer. Efter de stærke RAINFOL-01-data fremstår konfliktens kommercielle dimension samtidig endnu tydeligere, idet vi fortsat betragter Rina-S som en potentiel alvorlig udfordrer til Elahere.
Konkurrencen rækker imidlertid ud over Abb-Vies Elahere. Et væsentligt eksempel er Eli Lillys FRα-rettede ADC sofetabart mipitecan, som vi allerede fremhævede i juni 2025 (nr. 12/2025) under udviklingsnavnet LY4170156. Med en tilsvarende exatecan-baseret payload og sammenlignelige tidlige responsrater fremstår stoffet som en oplagt konkurrent til Rina-S.
Her kan udviklingstidsplanerne imidlertid blive afgørende. Hvor vi i juni forventede RAINFOL-02-data tidligst i 2027, sigter Genmab nu mod et fase 3-readout allerede i 4. kvartal 2026, mens Lillys FRAmework-01 først forventes at nå sin primære studieafslutning i 2028. Det kan give Genmab et betydeligt kommercielt forspring.
Anderledes ser det ud i endometriecancer, hvor Genmab også udvikler Rina-S. Her har Mercks TROP2-rettede ADC sac-TMT leveret positive fase 3-resultater i TroFuse-005 med statistisk signifikante forbedringer i både PFS og OS, mens Genmabs RAINFOL-03-studie fortsat er under gennemførelse.
Her er det dog interessant, at Rina-S tidligere demonstrerede en responsrate på 50 % i en mindre fase 1/2-kohorte på 22 patienter mod cirka 30–34 % i Mercks tidlige studier. Den numeriske forskel virker lovende, men forskelle i patientpopulationer og datagrundlag nødvendiggør alligevel betydelig forsigtighed ved sammenligningen.
Mens Mercks sac-TMT retter sig mod TROP2 og anvender en belotecan-afledt payload, er både Rina-S og Lillys kandidat rettet mod FRα og anvender exatecan-baserede payloads. Fælles for alle tre er imidlertid, at de benytter TOPO1-hæmmende payloads.
Netop dette fællestræk rejser et interessant spørgsmål om behandlingssekvensen. På Bank of America-konferencen den 22. september fremhævede Genmabs IR-chef Andrew Carlsen nemlig muligheden for krydsresistens på payload-niveau frem for mod selve målet, hvilket potentielt kan give den først anvendte ADC en fordel i forhold til efterfølgende behandlinger.
Hypotesen om krydsresistens mellem disse konkrete lægemidler er endnu ikke klinisk dokumenteret, men kan i givet fald få modsatrettede konsekvenser for Genmab, idet den potentielt kan være en fordel i ovariecancer, hvor Rina-S er foran Lilly, og omvendt udgøre en risiko i endometriecancer, hvor Merck allerede har rapporteret afgørende fase 3-data.
Inden for ovariecancer arbejder Genmab også på at udvide Rina-S’ anvendelsesområde. I RAINFOL-07 testes Rina-S med eller uden bevacizumab direkte mod platinbaseret kemoterapi i andenlinjebehandling af platinfølsom ovariecancer. Studiet kan blive afgørende for at afklare, om Rina-S også kan erstatte frem for blot supplere den eksisterende kemoterapi.
Genmab fastholder en forholdsvis åben forventning om et peaksalg for Rina-S på over 2 mia. USD, hvilket vi fortsat vurderer som konservativt i lyset af mulighederne på tværs af indikationerne.
Vi noterer os i den forbindelse, at den kommercielle platform allerede er under opbygning. I januar 2025, blot syv måneder efter ProfoundBio-opkøbet, overtog Genmab kommercialiseringsansvaret for Tivdak i Europa som supplement til de eksisterende aktiviteter i Japan. Ifølge Carlsen var formålet at etablere en ADC-baseret lanceringsplatform inden for gynækologisk onkologi for Rina-S.
Petosemtamab: Den største asymmetri
Mens Rina-S nu står med et stærkere klinisk fundament og en mere konkret vej mod kommercialisering, rummer Petosemtamab efter vores vurdering aktiens største tilbageværende asymmetri forud for de nært forestående og afgørende fase 3-resultater i hoved- og halskræft.
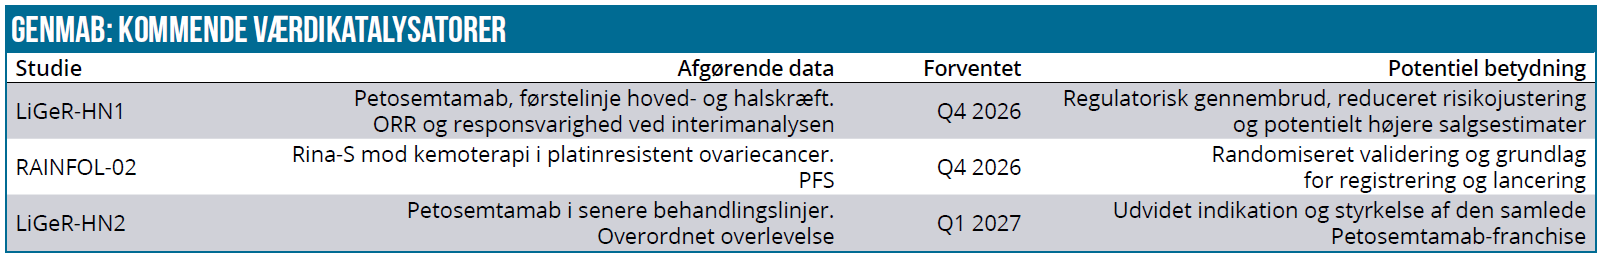
Interimanalysen fra LiGeR-HN1-studiet i førstelinje hoved- og halskræft ventes i indeværende kvartal og vil ifølge Genmabs CDO Judith Klimovsky blive vurderet på responsrate og responsvarighed, mens overlevelsesdata først følger senere.
Kontrolarmen i LiGeR-HN1 behandles med pembrolizumab alene, der historisk har vist en responsrate omkring 19 %, mens kombinationen med Petosemtamab i fase 2 opnåede hele 63 % blandt 43 evaluerbare patienter (95 %-konfidensinterval 49–75 %).
Til sammenligning opnåede pembrolizumab kombineret med kemoterapi en responsrate på cirka 37 % blandt patienter med PD-L1 CPS ≥1 i KEYNOTE-048-studiet. Den nedre grænse i konfidensintervallet for Petosemtamabs fase 2-resultat ligger således på 49 %, hvilket er væsentligt over de historiske responsrater. Det giver efter vores vurdering et solidt udgangspunkt for den forestående interimanalyse, omend resultaterne stammer fra forskellige studier.
Den langsigtede overlevelse er mindst lige så interessant. I oktober 2025 (nr. 17/2025) beskrev vi Petosemtamabs EGFR×LGR5-mekanisme som en potentiel mulighed for ikke blot at angribe den synlige tumor, men også dens regenerative kerne, populært sagt ukrudtets rødder.
Fase 2-studiet viste desuden en et-årsoverlevelse på 79 % mod historisk rapporterede 51 % for pembrolizumab alene, hvilket giver håb om længerevarende sygdomskontrol. En afgørende prøve bliver i den sammenhæng, om de kommende overlevelsesdata kan dokumentere en varig klinisk fordel, uden at dette i sig selv vil bevise hypotesen om en effekt på tumorens regenerative kerne.
De lovende fase 2-resultater bygger endvidere på et begrænset datagrundlag i visse patientgrupper. Blandt HPV-positive patienter omfatter materialet blot otte patienter, hvoraf fire responderede. Det understreger relevansen af at udvide LiGeR-HN1 fra 500 til 700 patienter for at styrke det statistiske grundlag på tværs af patientgrupperne. Udvidelsen skabte tidligere usikkerhed om studiedesignet, men var ifølge ledelsen planlagt allerede under due diligence-processen forud for Merus-opkøbet.
Trods det begrænsede patientmateriale mener vi, at det markante effektsignal sammen med FDA’s Breakthrough Therapy-status og muligheden for en accelereret godkendelsesproces samlet set taler for en højere sandsynlighed for succes end de omkring 50 %, som vi vurderer, at analytikerstanden omtrent indregner for Petosemtamabs kommercialisering i førstelinje hoved- og halskræft.
Det interessante herved er den potentielle værdiforøgelse, som et overbevisende fase 3-resultat bør udløse i analytikernes risikojusterede værdiansættelsesmodeller. Historiske data fra BIO, Informa og QLS Advisors viser, at 92 % af onkologiske lægemiddelprogrammer, der når frem til en regulatorisk ansøgning, efterfølgende opnår godkendelse. Et positivt interimresultat berettiger ikke i sig selv indregningen af denne sandsynlighed, men overbevisende data vil reducere den tilbageværende udviklingsrisiko betydeligt.
Konsekvensen af sådanne risikojusteringer er enkel, men ofte undervurderet. Hvis sandsynligheden for kommercialisering eksempelvis opjusteres fra 50 % til 80 %, vil den risikojusterede værdi af Petosemtamab i førstelinje hoved- og halskræft isoleret set stige med hele 60 % i en traditionel sum-of-the-parts-model, og det vel at mærke uden ændringer i salgsforventningerne.
En risikojusteret NPV alene for førstelinje hovedog halskræft ligger skønsmæssigt omkring 3,2 mia. USD ved en sandsynlighed på 50 %. I grove træk er det lidt over 300 DKK per aktie, og en opjustering af både sandsynlighed og salgsforventninger kan derfor være signifikant, for slet ikke at tale om muligheden for senere behandlingslinjer og indikationer (f.eks. kolorektalcancer).
Hertil kommer, at en gentagelse af de usædvanligt stærke fase 2-resultater kan føre til opjusterede salgsestimater, der øger Petosemtamabs værdi yderligere, uafhængigt af risikojusteringen. Vi hæfter os ved, at Genmabs CMO Tahamtan Ahmadi på Morgan Stanley-konferencen den 15. september vurderede, at resultater blot i nærheden af fase 2-niveauet ville være tilstrækkelige til at etablere kombinationen som ny behandlingsstandard.
Samtidig afventer vi overlevelsesdata fra Li-GeR-HN2 i 1. kvartal 2027, som kan styrke dokumentationen for Petosemtamab i senere behandlingslinjer og dermed skabe grundlag for en bredere kommerciel anvendelse inden for hoved- og halskræft.
Det kommercielle potentiale er imidlertid ikke begrænset til hoved- og halskræft. I oktober 2025 (nr. 17/2025) fremhævede vi kolorektalcancer (CRC) som en oplagt anvendelse af LGR5-mekanismen, mens vi i februar 2026 (nr. 4/2026) også rettede opmærksomheden mod lungekræft.
Derfor kom det ikke som en overraskelse, da van de Winkel på Morgan Stanley-konferencen den 15. september afslørede, at selskabet allerede under Merus-opkøbet havde været væsentligt mere begejstret for potentialet i CRC, end det havde kommunikeret offentligt. Han anslog samtidig, at det potentielle marked er op mod tre gange så stort som for hoved- og halskræft.
Netop offentliggjorte abstracts forud for ESMO-kongressen, som løber af stablen i de kommende dage, styrker yderligere rationalet for CRC. Opdaterede fase 2-data (abstract 822P) viser en responsrate på 82 % blandt 17 evaluerbare patienter i førstelinje og 70 % hos 20 patienter i andenlinje, mod tidligere henholdsvis 80 % og 62 %. Responsraterne omfatter både bekræftede og ubekræftede responser, mens sikkerhedsdataene ikke viste nye signaler, og ingen behandlingsophør kunne tilskrives Petosemtamab.
Selv om datagrundlaget fortsat er begrænset, understøtter resultaterne efter vores vurdering klart Genmabs to igangsatte randomiserede fase 3-studier, der skal afprøve Petosemtamab mod etableret behandling. Kolorektalcancer er dermed blevet en langt mere håndgribelig kommerciel mulighed end den lungekræftoption, vi fremhævede i februar. Ikke mindst efter at det planlagte fase 2-studie i lungekræft blev trukket tilbage i juli af strategiske årsager.
Regnestykkets manglende brikker
Efterårets kliniske resultater har i betydelig grad bekræftet den investeringscase, vi fremlagde i juni. EPKINLYs markante fase 3-resultater i frontlinje-DLBCL og Rina-S’ stærke og mere modne fase 2-data har reduceret den kliniske usikkerhed og styrket forventningerne til begge lægemidlers kommercielle potentiale.
Med aktiekursens markante fremgang er vores tidligere kursmål på 2.600 DKK nu indfriet, og vi finder derfor grundlag for på skønsmæssig basis at fastsætte et nyt, foreløbigt og kortsigtet kursmål på 2.900 DKK.
At vi denne gang, lidt ekstraordinært, anvender et kursmål med en tidshorisont på 3–6 måneder, skyldes, at Genmab fortsat står over for afgørende fase 3-resultater fra både LiGeR-HN1 og RAINFOL-02, som forventes i indeværende kvartal, mens data fra LiGeR-HN2 ventes i 1. kvartal 2027.
For Petosemtamab vurderer vi, at moderat skuffende LiGeR-HN1-data kan begrunde en nedjustering af kursmålet på omkring 5 %, mens en replikering eller tilnærmelsesvis bekræftelse af de imponerende fase 2-resultater potentielt kan retfærdiggøre en opjustering på op mod 10 %.
Asymmetrien skyldes ikke alene muligheden for en væsentligt lavere risikojustering, men også potentialet for højere salgsestimater, såfremt stoffet fremstår som den behandlingsstandard, Genmabs Ahmadi beskrev.
RAINFOL-02 udgør desuden en selvstændig og betydelig værdikatalysator for Rina-S, hvis udfald ligeledes kan nødvendiggøre en revurdering af kursmålet.
Risiciene er dog langt fra elimineret. Eksempelvis er det endnu uvist, om EPKINLYs dokumenterede forbedring i progressionsfri overlevelse i DLBCL-2 også vil ledsages af bedre samlet overlevelse.
DLBCL-1-data understreger usikkerheden, idet studiet forbedrede den progressionsfri overlevelse uden at påvise en statistisk signifikant overlevelsesgevinst, omend det var i tidligere behandlede patienter med EPKINLY som monoterapi.
Samtidig mangler Rina-S og Petosemtamab fortsat randomiseret fase 3-validering i deres centrale indikationer.
Endelig betyder den markante kursstigning, at aktien er mere sårbar over for kliniske skuffelser, ligesom gearingen efter Merus-opkøbet og de første Darzalex-patentudløb fra 2029 fortsat udgør væsentlige økonomiske risici.
Positive fase 3-resultater for både Petosemtamab og Rina-S i fjerde kvartal vil omvendt kunne få betydelig indflydelse på markedets vurdering af Genmabs opkøbskompetencer.
Hvor ProfoundBio illustrerer evnen til at identificere og accelerere udviklingen af en lovende ADC, kan Merus vise sig at rumme en biologisk og kommerciel rækkevidde ud over det oprindelige opkøbsrationale.
Det vil i givet fald dokumentere en evne til videnskabeligt funderet kapitalallokering, som repræsenterer en vanskeligt kvantificerbar, men potentielt betydelig immateriel værdi.
Vi forventer at opdatere vores værdiansættelsesmodeller og offentliggøre en revideret sum-ofthe-parts-analyse, når de nært forestående fase 3-resultater foreligger. Indtil da løfter vi som nævnt vort kursmål til 2.900 DKK med en kortsigtet 3-6 mdrs. horisont.
Kurs på analysedato: 2.600 DKK
Kursmål: 2.900 DKK (3-6 mdr.)
Analysedato: 22. oktober 2026
David Mygind ejer aktier i Genmab
David Mygind
Disclaimer: Læs her om ØU’s aktieanalyser.