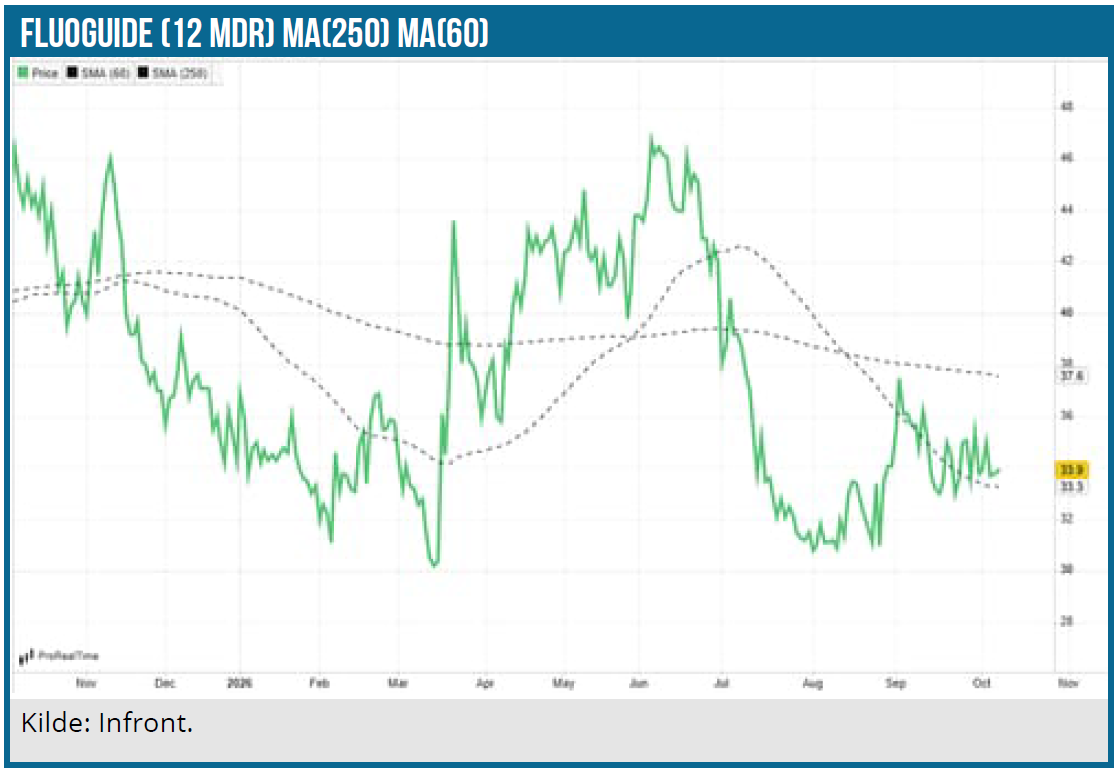
FluoGuides aktie lever umiddelbart stadig en lidt overset tilværelse ovenpå sidste års flot eksekverede kapitaludvidelse. Næste naturlige skridt er fremdrift i det kliniske program, og her har man nu efter lidt forsinkelse nået en milepæl med opstarten af et multicenter fase 2 studie i USA, som er første skridt på den regulatoriske vej afstemt med FDA. En kapitaludvidelse lurer forude, men lidt længere ude lurer også endelig de værdiskabende kliniske fase 2 data, som måske kan bringe opmærksomheden tilbage på selskabet efter et stykke tid lidt i glemmebogen.
Tiden går hurtigt, og det er efterhånden 10 mdr. siden, vi opdaterede på FluoGuide sidst i kølvandet på kapitalrejsningen på 100 mio. SEK. Siden da har udviklingsplanerne tidsmæssigt rykket sig lidt i den forkerte retning, men den første patient er nu indrulleret i første del af det registreringsbærende studieprogram (fase 2 og fase 3).
Det markerer et nyt skifte i FluoGuide investeringscasen, som efterhånden har været mange år undervejs. Ikke på nogen måde usædvanligt mange, men dog bestemt længere tid, end man oprindeligt havde forventet. Ting tager bare længere tid, når man er et mindre selskab, der også skal lave mange ting første gang. Vi ser det hos FluoGuide, og vi ser det bestemt også hos en lang række andre af de mindre Life Science-selskaber i Skandinavien.
Det er stadig i nogen grad et ”problem” for aktien, at man er inde i det, vi sidst kaldte en længerevarende mellemperiode fra de oprindelige fremtidsdrømme til regulatorisk ansøgning og kommercialisering. Nu har Fluoguide endelig kunnet sætte gang i det pivotale studieprogram, og selvom det kun er det ene af to studier, så er det en lille milepæl i udviklingen.
For FluoGuide handler det stadig om stoffet FG001, der binder til cancerceller og lyser tydeligere op under et fluorescerende lys og letter kirurgens arbejde, når cancerceller skal fjernes kirurgisk. Der er indikationer på, at FG001 også i dybden kan vise kirurgen tydeligere, hvor cancercellerne sidder, hvis man sammenligner med den eksisterende behandling.
Sandsynligheden for, at der hverken fjernes for meget eller for lidt (cancer-) væv kan dermed øges, når tumorer skal fjernes kirurgisk i følsomme områder. Det er f.eks. hjernen, men kan også være svært tilgængelige områder (hoved-/halskræft), hvor ny robotkirurgi i kombination med f.eks. FG001 kan gøre hidtidige umulige operationer mulige.
Fase 2 data inden for 12 mdr.
Med studieopstarten i hjernecanceren højgrads-gliom (HGG) er tidslinjen også ved at være lidt mere sikker. Den første patient på det første center i Texas er indrulleret, og på clinicaltrials.gov fremgår 5 centre/hospitaler, men planen er, at 7-8 centre skal deltage i studiet.
Fase 2 studiet er sat til 76 patienter, så hvert center skal ”kun” finde omkring 10-12 patienter. Da centrene kobles på studiet kontinuerligt, tager det formentlig nogle måneder før alle er i fulde omdrejninger. På det tidspunkt siger matematikken, at 2 patienter per center per måned vil være nok til fuld indrullering i løbet af 5 måneder.
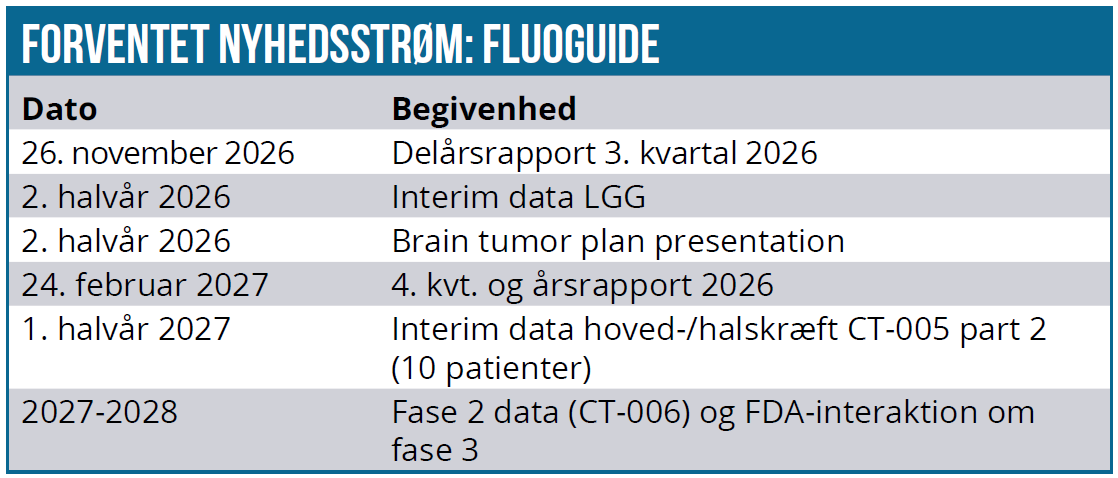
FluoGuide indikerer uændret, at studiet kan være færdigt til sommer, hvorefter man kan begynde at kigge på data i 2. halvår og derefter starte samtaler med FDA mhp. at afklare processen i 2. del (fase 3) af studieprogrammet frem mod indsendelse af ansøgning.
Forudsat, at fase 3 påbegyndes i sommeren 2028, kan der da være data herfra i 2029, hvorefter man kan indsende ansøgning og modtage FDA-godkendelse i 2030. Det er alt-andet-lige udsigterne i grove træk lige nu, men afhængig af data fra fase 2 kan det måske komme på tale at speede processen op med hjælp fra FDA i form af kortere studier eller accelerated approvals. I sidste ende handler det jo om at få FG001 hurtigst muligt ud til patienterne og kirurgerne – hvis det hjælper kirurgerne og dermed patienterne.
FluoGuide har derudover netop offentliggjort endnu en udstyrsaftale. Denne gang med mikroskopselskabet Leica, og selvom aftalerne med de store udstyrsproducenter ikke i sig selv er værdiskabende på det nuværende stadie, tjener de som en validering af FluoGuides muligheder. På sigt er de naturligvis også en vigtig del af det kommercielle forarbejde, hvis den kliniske udvikling også forløber som planlagt og leverer de ventede resultater.
Indikationerne ved siden af HGG må ikke glemmes, for det er her, den største værdi ligger qua et meget større antal patienter/operationer. HGG udgør f.eks. kun omkring 5 % af det samlede antal patienter med hjernekræft. I low-grade glioma (LGG) er den første patient indrulleret i et mindre studie, og her er det nu forventningen at præsentere data fra yderligere 10 patienter senere på året, hvorefter FluoGuide forventeligt vil fremlægge en lidt større plan for hjernekræft. Head&neck cancer synes at være en smule nedprioriteret pt., idet man driver indikationen frem i en ”cost-disciplined way”.
Kapitaludfordring skal løses
Som vi sluttede med sidst, ser vi ikke Fluoguide som et selskab, der tager et stort værdimæssigt skridt fremad i løbet af 2026, og nu begynder vi også allerede at kunne skimte en mulig kapitalforhøjelse i horisonten, for pengekassen på 49,8 mio. DKK løber i udgangspunktet frem til 2. kvartal 2027.
Fra et investorsynspunkt vil det være flot, hvis selskabet igen formår at gennemføre en rettet emission, for en fortegningsemission vil formentlig koste aktionærerne dyrt. På den front bliver det også spændende at se, om selskabets co-founder, CSO og bestyrelsesmedlem Andreas Kjær med sin næsten nyvundne milliardærstatus efter salget af Minerva Imaging (955 mio. DKK gevinst) også fortsat støtter op om selskabet.
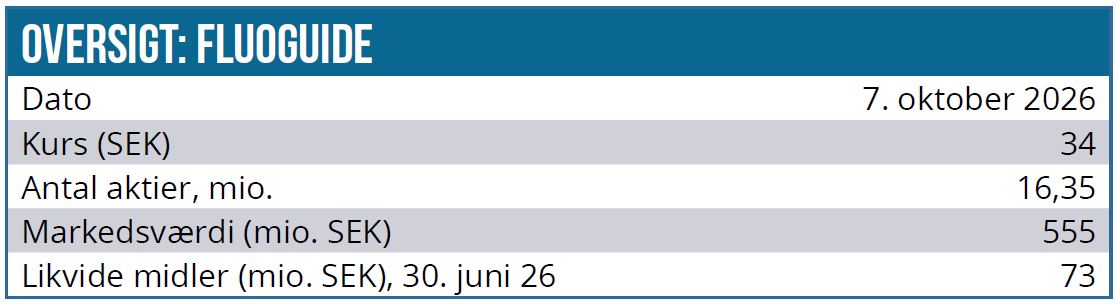
Ved en kurs på 34 SEK og en værdiansættelse på knap 375 mio. DKK er der god plads opad i værdiansættelsen, når de afgørende events indtræffer. Vort hidtidige kursmål på 65 SEK ser pt. noget optimistisk ud, og kræver en aktionærvenlig afklaring af kapitalsituationen hen forbi fase 2 data og måske også en partneraftale eller to med lidt stærkere commitments end hidtil.
Til gengæld er der med studiestarten også nu optegnet en klarere tidslinje frem til dataudlæsning, og det plejer at være noget, som biotek-investorer kan lide. Timing og tålmodighed er fortsat nøgleordet, men en tidshorisont på 12 mdr. bør være nok til at nå hen forbi de afgørende og formentlig værdiskabende fase 2 data. Som en refleksion af udvandingen fra en forventet kapitaludvidelse sænker vi kursmålet lidt til 60 DKK og kigger nye 12 mdr. frem.
Kurs på analysedato: 34 SEK
Kursmål: 65 SEK
Analysedato: 7. oktober 2026
Steen Albrechtsen og/eller dennes nærtstående ejer en lille aktiepost i FluoGuide.
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.