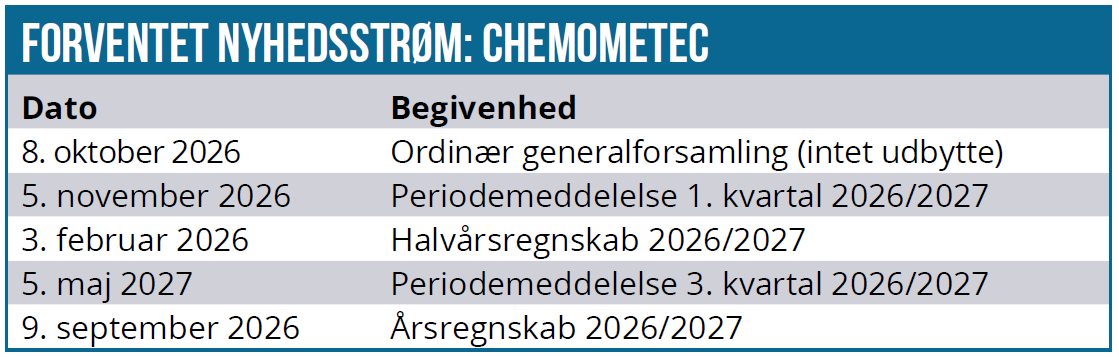
Blækket på det nylige årsregnskab var næsten ikke tørt, førend ChemoMetec i denne uge bekræftede den positive udvikling i forretningen. Det skete via en opjustering af både omsætning og indtjening og uanset det klart positive signal, kan man måske også argumentere for, at den opjustering kom for hurtigt. Eller måske mere præcist, at den kun 25 dage ældre årsforventning var overdrevet pessimistisk og måske usandsynlig?
Allerede mandag i denne uge kunne ChemoMetec løfte forventningen til det nye regnskabsår med 15 mio. DKK på omsætningen og hele 30 mio. DKK på EBITDA. Baggrunden er forholdsvis enkel og klar, idet man skriver: ”Begrundelsen er en fastholdt positiv udvikling i regnskabsårets 1. kvartal (dvs. perioden juli-september), som er understøttet af en større end forventet efterspørgsel efter vores instrumenter, særligt drevet af NC-203, samt et lavere omkostningsniveau”.
Vi skal ikke mere end én udgave tilbage for at finde den seneste analyse af ChemoMetec i kølvandet på årsregnskabet d. 10. september om aftenen.
Selvom vi bestemt luftede muligheden for en opjustering allerede forud for 1. kvartalsregnskabet d. 5. november, skal vi være ærlige og indrømme, at vi ikke forventede at se den så hurtigt. Ja, man kan måske næsten godt argumentere for, at den er kommet for hurtigt. Det skal forstås sådan, at det er opsigtsvækkende med så hurtig en opjustering ovenpå en (forhåbentlig) gennemarbejdet og troværdig guidance for helåret for nylig ved fremlæggelsen af årsregnskabet.
Vi har bestemt forståelse for, at ChemoMetec ovenpå sidste års bommerter indtager en konservativ tilgang, men uanset det positive budskab er det på grænsen til utroværdigt med en så hurtig justering. En ting er et godt instrumentsalg, men at man også på omkostningssiden i løbet af 25 dage har set så markant en ændring eller måske ”omprioritering” er pænt sagt opsigtsvækkende, og man kan måske med rette spørge om helårsudmeldingen i september i praksis var usandsynlig?
Det er ikke fordi, vi partout vil være kontrære, men blot som forsøg kan man prøve at forestille sig den omvendte situation – hvilket ramaskrig ville der ikke være kommet fra investorerne, hvis man allerede efter 25 dage havde nedjusteret de helt nyudstedte forventninger? Her behøver man blot at gå tilbage til marts for at få en idé om, hvad en lidt uventet nedjustering kan betyde ift. investortilliden.
Stort marginløft
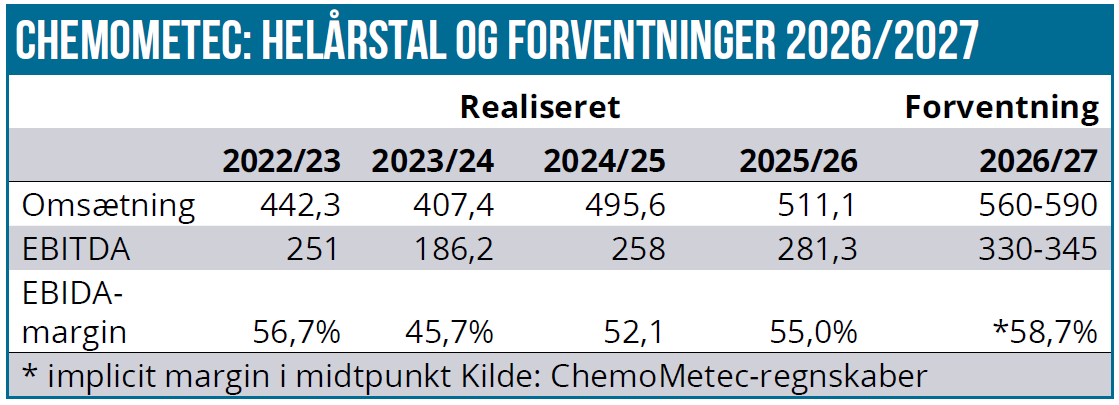
Mere præcist forventer ChemoMetec nu en omsætning i regnskabsåret 2026/2027 på 560-590 mio. DKK mod senest udmeldt 545-575 mio. DKK. Det betyder, at der i midtpunktet på 575 er udsigt til en omsætningsvækst på 12,5 % ift. de 511 mio. DKK, der blev realiseret i regnskabsåret 2025/2026.
Lidt mere interessant er løftet i EBITDA naturligvis, for her venter man nu at lande i intervallet 330-345 mio. DKK mod senest udmeldt 300-315 mio. DKK. Hvis vi igen måler fra midtpunktet af intervallet, svarer det til et flot løft i EBITDA-marginen fra 54,9 % til 58,7 %. I nyere tid er det historisk højt og en solid indikation af, at man endelig har fået styr på lanceringerne af den næste generation af instrumenter, der som bekendt har været længe undervejs i udvikling, kundeafprøvning og validering.
Det er også værd at bemærke, at opjusteringen primært er drevet af NC-203-salg, som er afløseren for den meget succesfulde NC-202, der udfases i april 2027. Vi bemærker, at der ikke nævnes noget om den større og dyrere fuldautomatiske celletæller Xcytomatic-30 fra den nye XcytoMatic-platform.
Vi beskrev sidst muligheden for, at ChemoMetec igen kunne have fundet vej til en mere konservativ tilgang til sin guidance, og med en opjustering kun 25 dage efter årsregnskabet må man i den grad konstatere, at det var tilfældet. Særligt et citat fra CEO Martin Helbo Behrens fremhævede vi sidst som en klar indikation af, at man nok havde fundet vej tilbage til det konservative syn på guidance og udmeldinger: ”…and mainly, we have looked into what is the worst case scenario here because we don’t want to disappoint”.
I analysen i sidste udgave luftede vi lidt mere konkret muligheden for, at ChemoMetec i tråd med andre år f.eks. ville kunne opjustere i slutningen af oktober umiddelbart før 1. kvartalsregnskabet i starten af november, når tallene for 1. kvartal var kendt, og man også var kommet godt en måned ind i 2. kvartal.
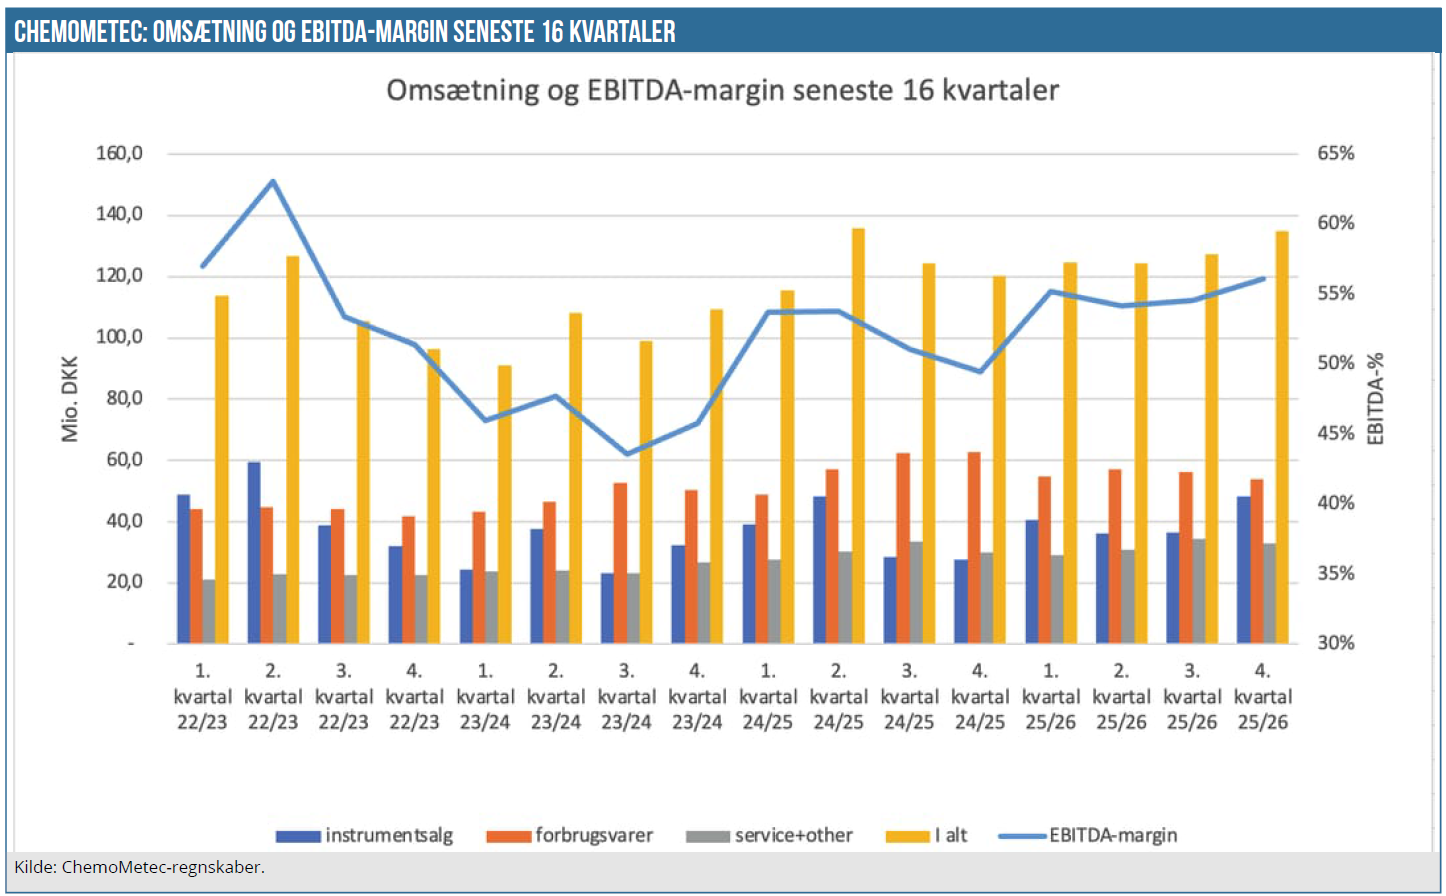
”Lægger man dertil signalet om en meget klar konservatisme i udmeldingerne, er der i hvert fald et godt fundament for en eller flere opjusteringer henover året, hvis der kommer blot en smule medvind. Forventningen til en omsætning i år på 545-575 mio. DKK ligger i øvrigt under den opjusterede forventning sidste år på 565-580 mio. DKK, som blev obstrueret af den amerikanske nedlukning. En simpel annualisering af instrumentsalget fra 4. kvartal på 48 mio. kr. og en uændret service/forbrugsvareomsætning vil også indfri forventningerne.
Kursmål fastholdes indtil videre
Uanset, om opjusteringen er kommet ”for hurtigt”, er der ikke længere tvivl om, at ChemoMetec er tilbage i det gamle spor med forsigtige udmeldinger og opjusteringer undervejs i regnskabsåret. Det er godt og understøttende for den vækstcase, der nu tegner sig tydeligere og tydeligere. Med lavere omkostninger og bedre indtjening er der måske også udsigt til, at man senere på året vil iværksætte et nyt aktietilbagekøbsprogram, nu hvor det seneste på 100 mio. kr. er fuldendt, og udbyttet til aktionærerne i år er skrottet.
Endelig er det også her til sidst værd at bemærke, at konsensus (godt nok fra et ganske begrænset antal analytikere) lå på 569 mio. DKK i omsætning og 313 mio. DKK i EBITDA, så der er bestemt plads til opjusteringer af konsensusestimaterne. Især hvis flere nu i stigende grad får tillid til, at ChemoMetecs tidligere tilgang med nærmest kvartalsvise opjusteringer er tilbage.
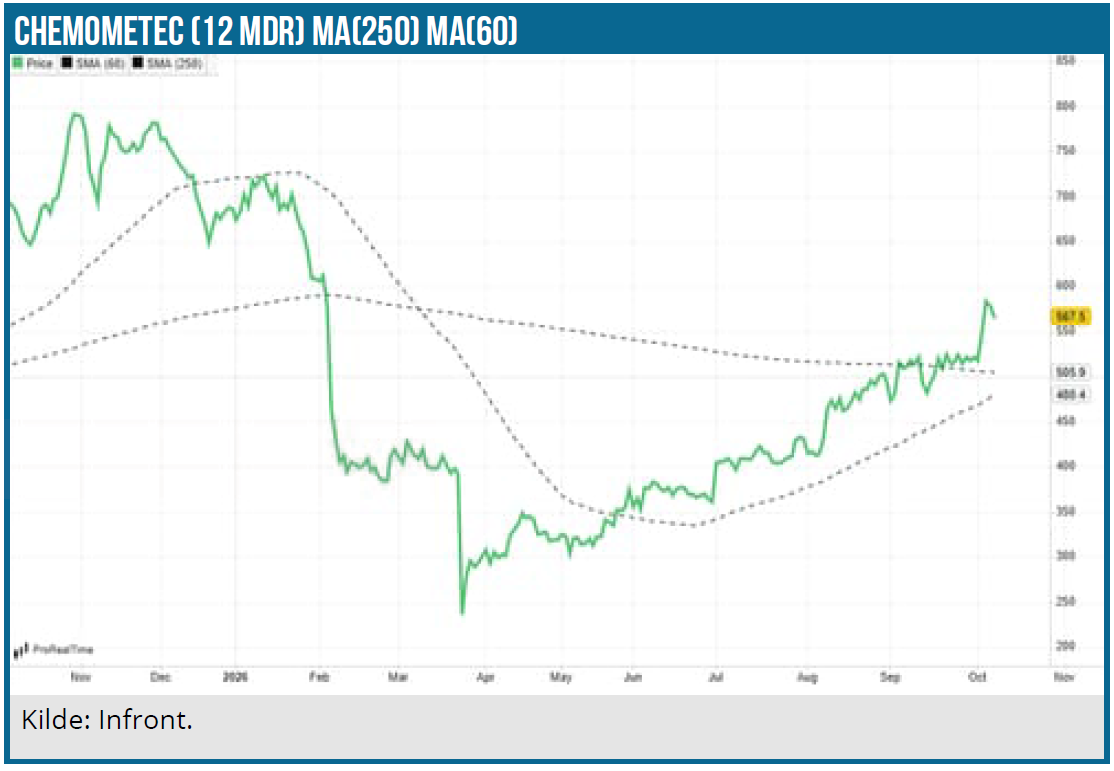
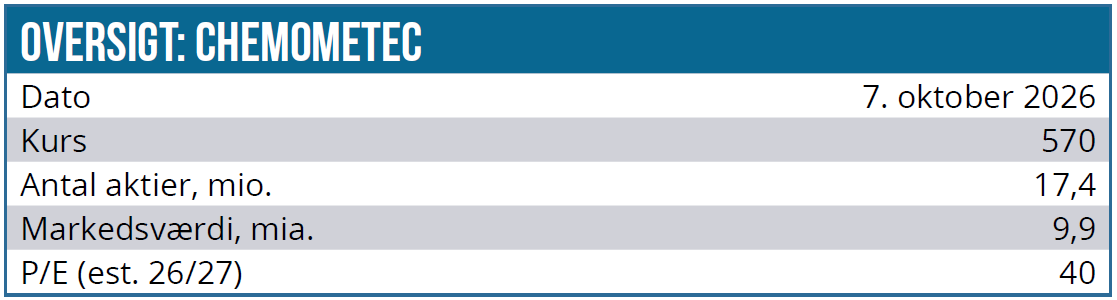
Vi fastholder indtil videre vort kursmål på 700 DKK og afventer nye kvartalsregnskaber, førend vi eventuelt vil tage det op til revision. Ved dagens kurs på 570 DKK er der fortsat et stykke vej til kursmålet, som hviler på en forudsætning om, at selskabet er på vej ind i en ny vækstperiode efter de senere års stilstand. Det er betryggende for vækstcasen, at ChemoMetec i den grad også har styr på indtjeningen og således får fuldt udbytte på bundlinjen af omsætningsløftet.
Kurs på analysedato: 570 DKK
Kursmål: 700 DKK
Analysedato: 7. oktober 2027
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.