Danske Bank leverer rekordhøj lønsomhed, men bag de flotte tal gemmer sig flere svaghedstegn. Banken mister terræn på det danske boligudlånsmarked, fordi den prioriterer velhavende kunder og høje marginer frem for vækst. Den underliggende vækst i nettorenteindtægterne er beskeden. Og de næste år bliver bundlinje-effekten af den strukturelle renteafdækning en negativ indtjeningsfaktor. Chefredaktør Morten W. Langer har gransket Q3-regnskabet.
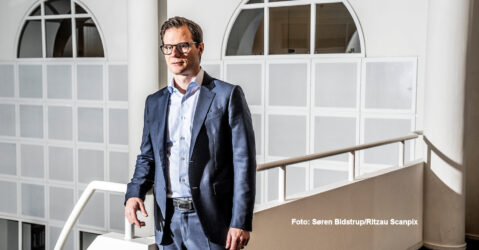
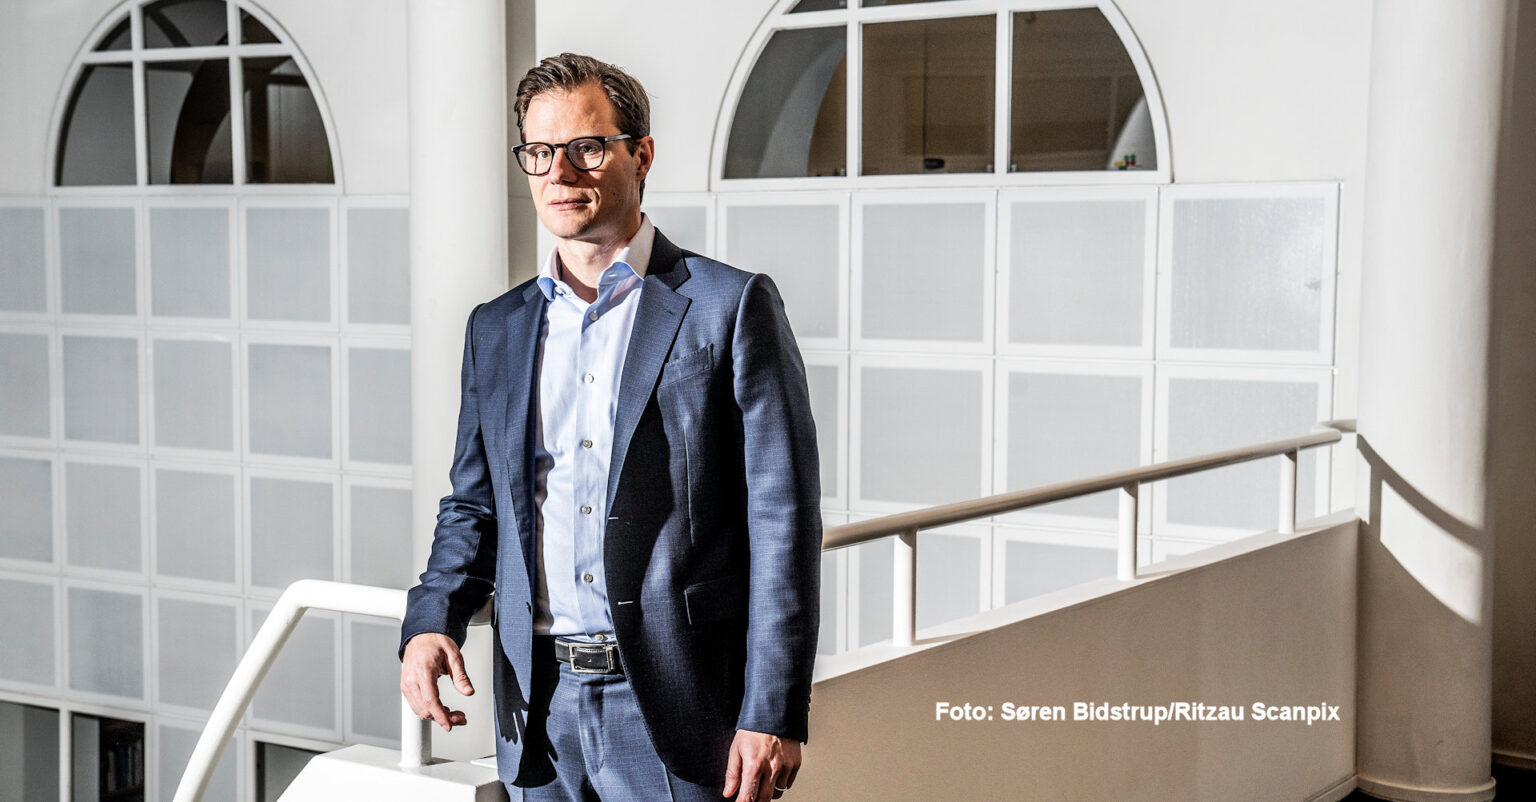
Danske Banks topchef Carsten Egeriis leverer fortsat rekordhøj lønsomhed, men der er modvinde forude: Banken er begyndt at gå målrettet efter velhavende kunder, der ikke alene har boliglån, men også store opsparinger, værdipapirdepoter og behov for investeringsrådgivning.
Til gengæld er banken villig til at give afkald på markedsandele på det traditionelle boligudlånsmarked, hvor konkurrencen om kunderne er hård, og hvor de marginale nye kunder ikke nødvendigvis giver et attraktivt afkast.
Prioriteringen gav i tredje kvartal en rekordhøj egenkapitalforrentning på 15,1 pct. og en omkostningsprocent på blot 43,9. Samtidig er kreditkvaliteten fortsat stærk. Men under investormødet efter Q3-regnskabet blev de gode resultater udfordret af flere analytikere.
De stillede spørgsmål ved, om banken er ved at blive for forsigtig med at konkurrere om nye udlånskunder, og om den rekordhøje indtjening kan fastholdes i de kommende år. Samtidig viste spørgsmålene, at bankens nettorenteindtægter allerede udvikler sig væsentligt svagere end forventet.
En analytiker skønner, at banken i Q3 kun voksede med omkring en tredjedel af det private udlånsmarked efter korrektion for kursreguleringer på realkreditudlånet.
Vokser ikke lige så hurtigt
Han stillede derfor spørgsmålet, om banken reelt havde valgt at prioritere rentemarginalerne frem for vækst. Han pegede også på, at privatkundeforretningen havde en forrentning af den allokerede kapital på omkring 39 pct. og stillede spørgsmål ved, om banken overhovedet kunne opnå en tilsvarende lønsomhed på nye udlån.
Carsten Egeriis erkendte uden omsvøb, at Danske Bank ikke følger med markedet på boligudlån: ”Det er korrekt, at vi ikke vokser lige så hurtigt som markedet inden for boligfinansiering.” Men han gjorde også klart, at udlånsvolumen ikke er bankens eneste succeskriterium.
Danske Bank satser især på kunder med en større privat formue, som både kan have boliglån, indlån, investeringer og behov for løbende finansiel rådgivning.
Banken ønsker at opnå en større andel af kundernes samlede finansielle forretninger frem for nødvendigvis at vinde det enkelte boliglån. ”Udlån er naturligvis et vigtigt produkt, og vi konkurrerer om kunderne, men vi prissætter selektivt i de kundesegmenter, vi har valgt at fokusere på,” forklarede Egeriis.
Også Barclays-analytiker Namita Samtani havde bemærket den svage udlånsvækst.
Egeriis sagde, at banken er meget bevidst om, hvor den ønsker at konkurrere. ”Vi fastholder vores marginer på dette område, selv om konkurrencen er meget hård,” sagde han.
Danske Bank vil altså ikke for enhver pris være størst målt på nye boliglån. Den vil hellere være den mest lønsomme bank for de kunder, som den vurderer, har størst samlet indtjeningspotentiale.
Strategien kan på sigt indebære en risiko: Boliglånet er traditionelt et vigtigt ankerprodukt i forholdet mellem bank og kunde. Hvis banken taber markedsandele på boligfinansiering gennem længere tid, kan det på sigt også påvirke mulighederne for at tiltrække nye kunder til opsparing, investering og private banking.
En analytiker påpegede også, at Danske Banks svenske privatkundeudlån gennem længere tid havde været stagnerende eller faldende. Det svarer til den tidligere udmelding om, at banken går efter velhavende private banking-kunder.
Egeriis erkendte, at banken gerne vil have mere vækst, men bekræftede, at strategien netop er at fokusere på de mere velstående privatkunder og private banking.
Spørgsmålet er, om Danske Banks nye forretningsmodel på længere sigt kan skabe tilstrækkelig vækst i de samlede indtægter, når banken samtidig accepterer en svagere udvikling i udlånene.
En anden væsentlig usikkerhed handler om udviklingen i bankens nettorenteindtægter. På overfladen ser udviklingen fortsat stærk ud. Danske Bank oplyste, at nettorenteindtægterne steg med tre pct. fra andet til tredje kvartal, blandt andet understøttet af højere indlånsmarginaler efter de seneste renteforhøjelser.
En analytiker påpegede, at hvis man fjerner en engangseffekt på 92 mio. kr. fra sidste kvartal og korrigerer for valutaeffekter og effekten af antallet af dage i kvartalet, er de underliggende nettorenteindtægter næsten flade.
Analytikeren spurgte: ”Jeg sidder tilbage med en fornemmelse af, at udviklingen måske er kommet lidt langsommere fra start, end jeg havde forventet.” Carsten Egeriis afviste ikke analytikerens beregning, men påpegede, at banken gennem flere år havde været god til at forudsige udviklingen i nettorenteindtægterne.
”Vi har det rigtig godt med udviklingen og fremdriften i nettorenteindtægterne,” svarede Egeriis.
Renteafdækning bliver en modvind
Men der er også andre modvinde: Danske Banks strukturelle renteafdækning har de seneste år været en vigtig stabiliserende faktor for nettorenteindtægterne – med betydelige plusser. Banken har en strukturel afdækningsportefølje bestående af obligationer og derivater med en nominel størrelse på omkring 190 mia. kr. Formålet er blandt andet at skabe en mere stabil indtjening på tværs af renteændringer.
Under investormødet kom det frem, at renteafdækningens nettoeffekt ventes at skifte fortegn de næste år. Bankens CFO Cecile Hillary oplyste, at der er minus-effekter forude:
”Når vi ser på nettoeffekten, er den positiv i år. Men baseret på de renter, der aktuelt er indregnet i markedets forventninger, vil effekten være negativ næste år og året efter. For at svare helt konkret på dit spørgsmål vil den strukturelle renteafdækning faktisk give et negativt indtjeningsbidrag næste år og året efter.”
En af de faktorer, som har understøttet nettorenteindtægterne i 2026, ventes altså at blive en modvind i både 2027 og 2028.
En analytiker påpegede også, at selv om Danske Bank har opjusteret forventningerne til årets nettooverskud til 24-25 mia. kr., skyldes det ikke en tilsvarende opjustering af indtægtsforventningerne. Det skyldes derimod, at banken har reduceret sine forventninger til kredittab fra omkring 1 mia. kr. til højst 600 mio. kr.
”Hvad er det egentlig, der driver opjusteringen af jeres resultatforventninger, ud over lavere kredittab? Er der noget andet, eller er I faktisk blevet lidt mere forsigtige med hensyn til indtægtsforventningerne?” lød spørgsmålet.
CFO Cecile Hillary svarede, at banken fortsat oplever god fremgang i kerneforretningen, og at de ordinære gebyrindtægter forventedes at stige i fjerde kvartal. Men hun påpegede også, at de resultatafhængige gebyrer fra obligationsfonde ville blive væsentligt lavere end det historiske gennemsnit på omkring 400 mio. kr.
Bankens Factbook understøtter billedet: Indtægterne på private banking steg markant. Det kan godt være, at døren bliver lukket lidt for andre privatkunder. Men dem, der allerede er i banken, får lov til at betale mere: Indikatoren for nettorenteindtægter i forhold til gennemsnitlige udlån og indlån steg fra 1,39 pct. til 1,47 pct. i den danske privatkundebank.
Det er en stigning på 8 basispoint på ét kvartal. Samtidig steg nettorenteindtægterne fra danske privatkunder fra 2.317 til 2.447 mio. kr., svarende til 5,6 pct., selv om udlånet falder.
Udlånet til danske privatkunder faldt fra 427,2 mia. kr. til 422,8 mia. kr., svarende til 1,0 pct. Kursreguleringer kan forklare en del af faldet, men udviklingen understreger, at banken ikke har stærk vækst i dette segment. I den svenske privatkundebank faldt udlånet fra 81,9 til 80,1 mia. kr., svarende til 2,2 pct. Indlånet faldt samtidig fra 26,6 til 25,6 mia. kr., svarende til 3,8 pct.
Morten W. Langer